Per decenni il settore assicurativo ha aiutato famiglie e imprese a proteggersi da eventi considerati incerti ma potenzialmente devastanti: un incendio, un infortunio, una malattia grave, un decesso prematuro. Esiste però un rischio altrettanto rilevante che continua a ricevere molta meno attenzione: vivere più a lungo del previsto. È il cosiddetto rischio di longevità, ovvero la possibilità che una persona esaurisca le proprie risorse economiche prima della fine della vita.
di Francesco Sottile
I numeri più recenti della previdenza complementare suggeriscono che, almeno in Italia, il rischio di longevità continua a rimanere prevalentemente sulle spalle dei singoli cittadini.
Secondo i dati riportati nel Quaderno 26 Mefop “Le rendite dei fondi pensione, Dalla punizione alla protezione: superare la resistenza alla rendita assicurativa nella cultura previdenziale italiana”, nel 2024 sono state liquidate 164.566 prestazioni in forma di capitale, contro appena 4.052 conversioni in rendita. In termini pratici, per ogni aderente che ha scelto una rendita vitalizia, circa quaranta hanno preferito incassare il capitale accumulato.
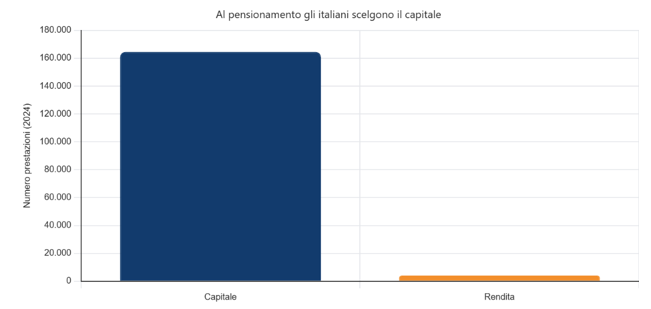
È un dato che va ben oltre il dibattito previdenziale. È una fotografia del rapporto che gli italiani hanno con il rischio, con la pianificazione finanziaria e con gli strumenti assicurativi destinati alla fase post-lavorativa.
Un paradosso in un Paese che continua a invecchiare
 CONTENUTO A PAGAMENTO
Il contenuto integrale di questo articolo è visualizzabile solo dagli abbonati a Non sei abbonato?
Scopri i piani di abbonamento
Sei già abbonato? Effettua il login nel modulo sottostante
© Riproduzione riservata