Il Censimento permanente Istat fotografa un sistema produttivo ancora dominato dalle imprese familiari, con forti divari nell’adozione tecnologica e nella formazione. Quasi un’azienda su dieci tra quelle con almeno dieci addetti segnala difficoltà nelle forniture legate agli shock internazionali. Le collaborazioni produttive si associano a maggiore innovazione e produttività
Le imprese italiane diventano mediamente più grandi, ampliano le relazioni produttive e iniziano a utilizzare l’intelligenza artificiale, ma la trasformazione resta disomogenea. La quota di aziende impegnate in attività innovative si riduce, la formazione non obbligatoria coinvolge meno di un’impresa su quattro e il reperimento di competenze tecniche continua a frenare le assunzioni. È il quadro dei primi risultati del Censimento permanente delle imprese 2025, diffusi dall’Istat a fine ottobre.
La rilevazione, condotta tra ottobre 2025 e marzo 2026 su un campione di circa 265.000 imprese, rappresenta un universo di poco più di un milione di unità con almeno tre addetti, attive nell’industria e nei servizi, escluse le attività finanziarie e assicurative. Pur costituendo il 21,2% delle imprese residenti, questo insieme produce l’87,5% del valore aggiunto e impiega 13,8 milioni di addetti. I dati descrivono quindi una parte centrale dell’economia, ma non comprendono l’intera popolazione delle microattività né il comparto assicurativo.
Meno microimprese, più occupazione nelle aziende maggiori
Il cambiamento strutturale emerge dal confronto tra il 2018 e il 2024: le imprese del perimetro diminuiscono di circa 14.000 unità, mentre gli addetti aumentano di oltre 1,5 milioni. La dimensione media passa da 12 a 13,8 addetti. Questi dati provengono dai registri statistici riferiti al 2024, mentre le informazioni su comportamenti e strategie aziendali riguardano prevalentemente il 2025.
La contrazione interessa soprattutto le microimprese con tre-nove addetti, diminuite di oltre 43.000 unità. Il loro peso resta dominante, al 76,1% delle aziende osservate, ma la quota di occupazione scende dal 30,1% al 25,8%. Aumentano invece le piccole imprese, con dieci-49 addetti, e il peso occupazionale delle medie e grandi.
Le costruzioni registrano l’espansione più marcata: tra il 2018 e il 2024 le imprese crescono del 16,6% e gli addetti del 37,8%, anche in relazione agli incentivi per l’edilizia privata e agli interventi infrastrutturali del PNRR. Nell’industria in senso stretto e nel commercio diminuisce invece il numero delle aziende, ma aumenta l’occupazione, con un rafforzamento delle classi dimensionali maggiori.
La proprietà resta familiare, la gestione manageriale è limitata
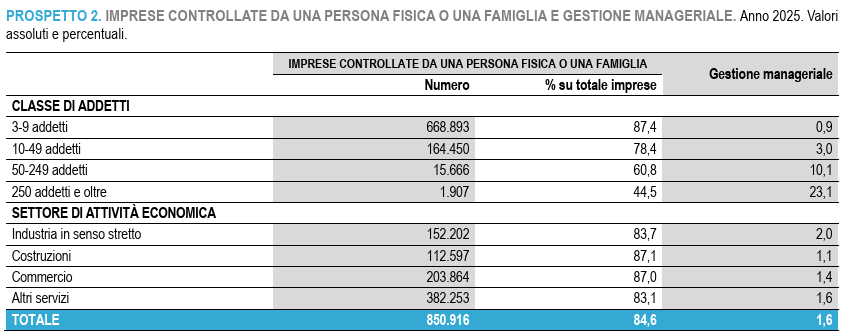
Nel 2025 le imprese controllate da una persona fisica o da una famiglia raggiungono quota 850.916, pari all’84,6% del totale, contro il 75,2% del 2018. La diffusione è particolarmente elevata nelle microimprese, dove arriva all’87,4%, ma riguarda anche il 44,5% delle grandi aziende.
Alla diffusione del controllo familiare non corrisponde un’analoga apertura alla gestione manageriale: tra le imprese familiari quest’ultima interessa soltanto l’1,6%, pur salendo al 23,1% nelle grandi. Il dato distingue due dimensioni diverse: la titolarità del controllo e il ricorso a competenze manageriali nella conduzione aziendale.
La conservazione degli assetti proprietari emerge anche nelle scelte finanziarie. Tra le società di capitali che non prevedono ricapitalizzazioni, la metà indica come motivazione principale la volontà di mantenere invariata la proprietà. Il ricorso a private equity o quotazione resta circoscritto allo 0,6% delle società di capitali con almeno tre addetti.
IA: diffusa l’analisi dei testi, meno l’automazione dei processi
Nel 2025 il 16,5% delle imprese con almeno tre addetti dichiara di utilizzare almeno una tecnologia di intelligenza artificiale. La quota sale al 23,2% tra quelle con almeno dieci addetti. L’applicazione più diffusa è l’analisi dei documenti di testo, adottata rispettivamente dal 12,7% e dal 18,8%; segue la generazione di immagini e video, con il 7,8% e il 10,3%.
Molto più limitato l’impiego nelle attività operative: l’IA per automatizzare i flussi di lavoro riguarda il 2% delle imprese con almeno tre addetti e il 3,4% di quelle con almeno dieci. Le tecnologie per l’analisi dei dati si attestano rispettivamente al 2,3% e al 3,9%.
L’Istat individua due gruppi di applicazioni che tendono a essere utilizzate insieme: uno linguistico-generativo e multimediale, l’altro operativo-industriale, che collega apprendimento automatico, automazione e robotica. L’analisi dei testi, invece, appare un utilizzo più trasversale e meno indicativo di un’integrazione tecnologica complessa. La presenza di una soluzione IA non equivale quindi, necessariamente, alla trasformazione dei processi produttivi.
Innovazione in lieve flessione, digitalizzazione ancora frammentata
La quota di imprese con almeno tre addetti impegnate in attività innovative passa dal 38,2% del periodo 2016-2018 al 37,3% del biennio 2024-2025. Le grandi mantengono una diffusione vicina all’80%, ma non compensano la diminuzione osservata nelle altre classi dimensionali.
Il rapporto segnala una riduzione della diffusione di attività quali acquisto di hardware, macchinari e ricerca e sviluppo interna. Invita tuttavia a non interpretare la frequenza delle singole attività come una misura esaustiva della capacità innovativa: occorre considerare anche qualità e combinazioni degli interventi, in una fase di cambiamento dei modelli organizzativi.
Nella digitalizzazione restano centrali software gestionali e servizi cloud. La cybersicurezza si diffonde come pratica necessaria in tutte le classi dimensionali, mentre tecnologie quali Internet delle cose, big data e realtà virtuale rimangono soprattutto appannaggio delle aziende medio-grandi.
Competenze: difficoltà di reclutamento, ma formazione poco diffusa
Tra le aziende che hanno valutato l’acquisizione di personale nel biennio 2024-2025, il 30% segnala difficoltà nel reperire competenze tecniche adeguate. Il problema cresce con la dimensione: interessa il 25% delle microimprese, il 42,6% delle piccole e oltre la metà delle medie e grandi.
A questa domanda di competenze non corrisponde una diffusione altrettanto ampia della formazione: soltanto il 24,3% delle imprese dichiara attività ulteriori rispetto a quelle obbligatorie. La distanza dimensionale è netta: dal 19,5% delle microimprese all’80,1% delle grandi.
Anche il cambiamento demografico entra nella programmazione. Il 58,8% delle imprese con almeno dieci addetti ne considera gli effetti nelle strategie di reclutamento; il 39,7% adotta politiche di trasmissione delle competenze tra generazioni o di formazione continua e aggiornamento tecnologico.
Le relazioni produttive fanno la differenza
Il 45,2% delle imprese intrattiene rapporti produttivi stabili con altre aziende o istituzioni, al netto dei legami di gruppo, contro il 42,3% del 2022. Le collaborazioni riguardano il 40,4% delle microimprese e il 75% delle grandi e assumono soprattutto la forma di commesse e subfornitura.
Le imprese collegate ad altri operatori mostrano una maggiore diffusione dell’IA e delle attività innovative. Tra le piccole aziende, quelle con relazioni dichiarano attività di innovazione nel 60,4% dei casi, contro il 38,7% delle unità prive di rapporti analoghi.
Il divario riguarda anche la produttività del lavoro: le microimprese con relazioni presentano un valore aggiunto per addetto superiore di circa il 40% rispetto a quelle isolate; nelle piccole il vantaggio è di circa il 30%. Sono associazioni statistiche, non una dimostrazione che la collaborazione produca da sola l’intero differenziale, ma indicano il ruolo delle reti nel superamento di alcuni limiti dimensionali.
Shock internazionali: forniture in difficoltà per quasi un’impresa su dieci
Il 9,5% delle imprese con almeno dieci addetti, circa 23.000 unità, segnala difficoltà o interruzioni nell’approvvigionamento di beni e servizi legate agli eventi geopolitici considerati dall’indagine, tra cui crisi del Mar Rosso, guerra russo-ucraina e tensioni commerciali tra Stati Uniti e Cina.
Quasi il 45% delle imprese coinvolte ha ritenuto temporanee le difficoltà e non ha attuato strategie di risposta. Tra quelle intervenute, il 51% ha modificato sia il numero dei fornitori sia i volumi acquistati. Prevale comunque la stabilità nella distribuzione geografica degli acquisti: il 70,8% ha mantenuto invariata la proporzione tra Italia ed estero.
Per chi analizza le esposizioni delle imprese, il dato offre una misura concreta delle dipendenze produttive: la partecipazione a una filiera e la solidità dei rapporti commerciali possono sostenere la competitività, ma rendono rilevanti anche le conseguenze delle difficoltà dei fornitori.
Sostenibilità e welfare: il divario dimensionale resta ampio
Nel 2025 il 46% delle imprese ha realizzato almeno un’iniziativa ambientale, il 64,7% almeno un’azione sociale e il 42,1% un intervento di sostenibilità economica o governance. Il 30,7% è attivo in tutte e tre le dimensioni, con una quota che sale al 69,4% nelle grandi imprese.
Tra le aziende che realizzano almeno un’azione sociale, il 61,4% adotta misure di sicurezza sul lavoro ulteriori rispetto agli obblighi di legge e il 31,3% interventi di welfare aziendale e tutela della salute dei dipendenti. Queste percentuali si riferiscono alle imprese attive sul fronte sociale, non all’intero universo censito.
Una trasformazione selettiva, non uniforme
Il Censimento restituisce un sistema nel quale la crescita dimensionale, le reti produttive e la tecnologia procedono insieme, ma non coinvolgono tutte le imprese allo stesso modo. Le aziende maggiori dispongono più frequentemente di formazione, competenze avanzate e capacità di investimento; quelle minori restano numericamente prevalenti e più esposte ai limiti organizzativi e finanziari.
Per il settore assicurativo, pur escluso dall’indagine, il rapporto descrive una parte essenziale della clientela imprenditoriale: aziende familiari, filiere interdipendenti, processi digitali in evoluzione e bisogni di tutela dei lavoratori. Non misura la domanda di polizze né il livello di copertura, ma offre elementi per comprendere come stia cambiando il profilo delle imprese. Il tratto distintivo è la disomogeneità: leggere il cliente soltanto attraverso settore e dimensione rischia di non cogliere differenze decisive nell’organizzazione, nelle relazioni produttive e nell’adozione tecnologica.
© Riproduzione riservata