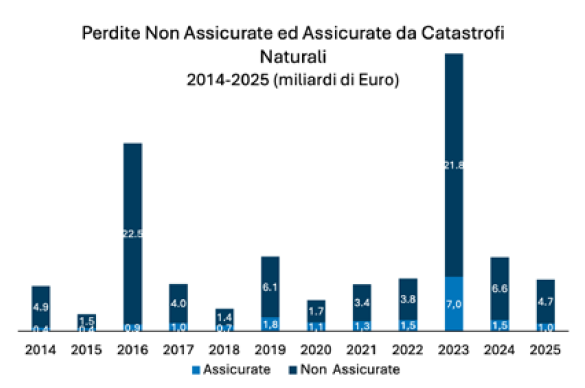
Terremoti, alluvioni e tempeste convettive possono generare in Italia un danno economico medio annuo stimato in circa 7 miliardi di euro. Di questa esposizione, poco più del 20% risulta oggi assicurato: il resto rimane in larga misura a carico di famiglie, imprese e finanza pubblica. È quanto emerge dal secondo Quaderno di ricerca 2026 di Natural Risk Forum il Think Tank nato su iniziativa di Unipol (presentato presso la Commissione parlamentare di inchiesta sul rischio idrogeologico e sismico del territorio italiano), dedicato all’impatto economico delle catastrofi naturali e alla costruzione del Natural Risk Index (NRI), indicatore che combina pericolosità, esposizione e vulnerabilità degli asset presenti sul territorio.
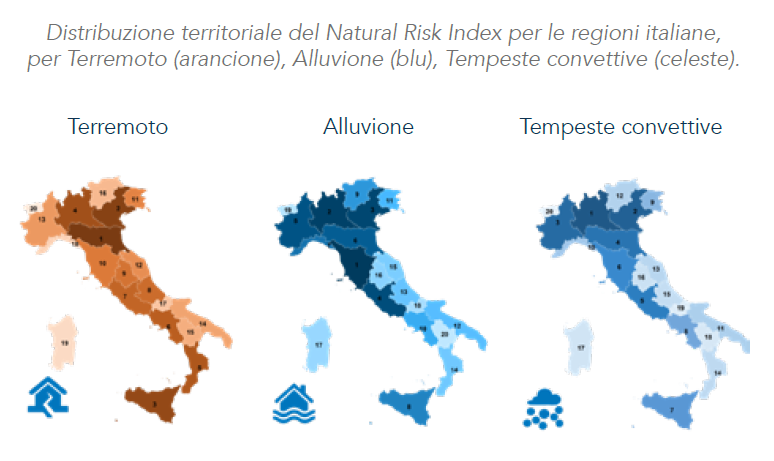
Il lavoro propone una lettura territoriale del rischio, distinguendo terremoto, alluvione e tempeste convettive, e mette in relazione il costo economico atteso con il livello di copertura assicurativa. Il risultato è una mappa nazionale nella quale il rischio non dipende soltanto dalla probabilità e dall’intensità degli eventi, ma anche dalla concentrazione di edifici, attività produttive e infrastrutture e dalla loro capacità di resistere ai danni.
Il patrimonio esposto
Il perimetro considerato dal rapporto comprende circa 41 milioni di unità immobiliari, tra abitazioni, fabbricati per attività economiche e immobili pubblici. L’analisi considera non solo il valore strutturale degli edifici, ma anche il costo di ricostruzione necessario per ripristinare i beni danneggiati dopo un evento catastrofale.
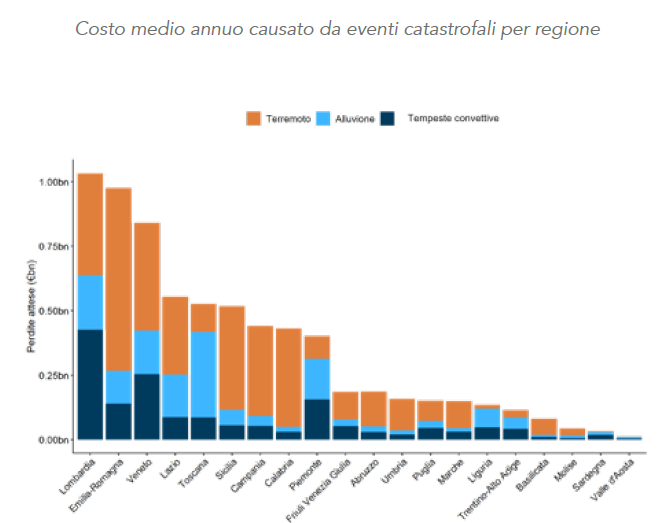
L’esposizione economica risulta distribuita in modo disomogeneo. Alcune regioni concentrano elevati valori immobiliari e produttivi in aree soggette a pericolosità idraulica, sismica o meteorologica; in questi contesti anche eventi con intensità non eccezionale possono generare perdite molto rilevanti. Il rapporto sottolinea quindi che la sola classificazione della pericolosità non è sufficiente: un territorio può presentare una pericolosità relativamente più contenuta, ma un rischio economico elevato per effetto della densità e del valore degli asset esposti.
Il NRI viene calcolato a elevata granularità geografica e poi aggregato a livello regionale. Le tre componenti considerate sono:
La pericolosità, cioè probabilità e intensità attesa di un evento.
L’esposizione, vale a dire localizzazione, valore e caratteristiche dei beni potenzialmente colpiti.
La vulnerabilità, cioè la propensione degli edifici e degli altri asset a subire danni in relazione alle loro caratteristiche costruttive, alla destinazione d’uso e allo stato di conservazione.
L’indice non misura quindi il rischio in termini puramente fisici, ma prova a stimarne la traduzione economica potenziale.
Terremoti, alluvioni e tempeste
Il rapporto considera tre pericoli naturali: terremoto, alluvione e tempeste convettive, comprendendo grandine, forti raffiche di vento e fenomeni temporaleschi intensi. La scelta deriva sia dalla rilevanza dei danni potenziali per il territorio italiano sia dalla disponibilità di modelli scientifici e catastrofali per stimare la frequenza e la severità degli eventi.
Per il terremoto, il rischio è influenzato dalla pericolosità geologica, ma anche dalla qualità e dall’età del patrimonio edilizio. Due edifici colpiti dallo stesso sisma possono infatti registrare perdite economiche molto diverse: una costruzione recente o adeguata ai criteri antisismici presenta in genere una vulnerabilità inferiore rispetto a un fabbricato più datato.
Nel caso delle alluvioni, assumono rilievo la presenza dei principali bacini fluviali, la conformazione dei territori, l’urbanizzazione delle aree esposte e la concentrazione di attività economiche e abitazioni. Il report richiama, tra gli elementi che accrescono il rischio, le grandi pianure alluvionali e i sistemi fluviali quali il Po e i suoi affluenti, oltre alle aree con elevata esposizione localizzate lungo il bacino dell’Arno.
Le tempeste convettive, comprese grandinate e forti raffiche di vento, assumono un ruolo crescente nella composizione del rischio. Pur essendo eventi localizzati e irregolari, possono determinare danni elevati soprattutto nelle zone caratterizzate da forte concentrazione di edifici residenziali, attività produttive e veicoli esposti. Il rapporto osserva che la percezione comune continua spesso a identificare il terremoto come principale causa di danno catastrofale, mentre il peso delle altre pericolosità, in particolare quelle meteorologiche, è diventato più rilevante.
Il protection gap
Il nodo centrale del Quaderno è il protection gap, cioè la quota di perdita economica che non trova copertura assicurativa. Secondo le stime riportate, il livello di protezione per il costo medio annuo atteso da terremoto, alluvione e tempeste convettive è poco superiore al 20%. Rimane pertanto non assicurata una parte maggioritaria delle perdite potenziali.
Il divario non è uniforme sul territorio. Il rapporto evidenzia un gradiente geografico nella diffusione delle coperture: in alcune aree la quota assicurata può avvicinarsi al 93%, ma nel complesso permane un’ampia porzione di patrimonio esposto priva di protezione. La diversa penetrazione assicurativa non coincide necessariamente con la graduatoria del rischio fisico ed economico: territori con costi attesi elevati possono mostrare livelli di copertura limitati, mentre in altri casi una maggiore diffusione assicurativa attenua, ma non elimina, l’esposizione residua.
Il nuovo schema nazionale di copertura obbligatoria dei rischi catastrofali per le imprese — riferito a terremoto, alluvione, esondazione, frana e inondazione — potrebbe aumentare fino al 30% la quota assicurata dei danni medi annui considerati dal rapporto. Lo schema non include però gli immobili residenziali, che rappresentano una componente significativa del deficit di protezione nazionale.
La maggiore protezione delle imprese non risolve dunque integralmente il problema: una quota rilevante del patrimonio abitativo resta esposta e, in caso di evento, il costo tende a trasferirsi sui proprietari, sulle comunità locali e sugli interventi pubblici post-evento.
L’utilità del Natural Risk Index consiste nel mettere a disposizione un quadro comparativo per orientare prevenzione, adattamento e pianificazione. Il rapporto sostiene che la distribuzione geografica delle esposizioni dovrebbe essere considerata nella definizione degli investimenti per la riduzione del rischio, nell’adeguamento degli edifici, nelle politiche urbanistiche e nella progettazione di strumenti assicurativi.
L’integrazione tra mappe di rischio e protection gap evidenzia quattro possibili situazioni: aree con costo economico atteso elevato e copertura bassa, che richiedono priorità di intervento; aree con rischio elevato ma maggiore diffusione assicurativa; territori a rischio più contenuto ma scarsamente coperti; contesti nei quali sia rischio sia protezione risultano relativamente più bassi. La dimensione economica delle regioni, rappresentata dal Pil, rende inoltre rilevante il tema delle concentrazioni: un singolo evento in un’area ad alta densità produttiva può avere effetti superiori alla media nazionale.
Il rapporto non presenta l’assicurazione come alternativa alla prevenzione. Al contrario, indica la necessità di una programmazione di lungo periodo che combini conoscenza del rischio, interventi di adattamento, riduzione della vulnerabilità, gestione delle emergenze e trasferimento assicurativo e riassicurativo. La stima dei danni medi annui non rappresenta il costo che si verifica ogni anno, ma una misura probabilistica del costo atteso nel lungo periodo, utilizzabile per valutare accumuli e priorità di protezione.
L’approccio potrà essere sviluppato, secondo gli autori, affiancando all’indice di impatto economico anche misure relative al contributo delle politiche di prevenzione e dell’assicurazione nella riduzione dei danni e della volatilità finanziaria provocata dagli eventi estremi.
© Riproduzione riservata