L’immobile resta il principale ancoraggio patrimoniale delle famiglie italiane, mentre previdenza complementare e coperture assicurative mostrano una diffusione ancora ridotta
La solidità patrimoniale delle famiglie italiane continua a fondarsi soprattutto sulla casa e sul risparmio finanziario. Ma la fotografia dell’Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026 realizzata dal Centro Einaudi in collaborazione con Intesa San Paolo, segnala una vulnerabilità prospettica: previdenza complementare e assicurazioni private — gli strumenti che dovrebbero integrare protezione pubblica, patrimonio e risparmio — restano le componenti meno sviluppate del sistema di sicurezza familiare.
L’Indagine individua quattro pilastri della stabilità delle famiglie: patrimonio finanziario, immobili, previdenza e assicurazioni. I primi due sono radicati nella tradizione italiana; gli altri due mantengono invece una diffusione limitata. Questa composizione riflette una cultura patrimoniale storicamente imperniata sulla proprietà dell’abitazione, sulla liquidità e sulla trasmissione intergenerazionale della ricchezza. Tuttavia, il progressivo invecchiamento demografico, l’allungamento della vita, la maggiore discontinuità delle carriere lavorative e la complessità dei rischi sanitari e assistenziali rendono insufficiente una protezione basata soltanto sul patrimonio accumulato.
La casa conserva una funzione centrale, non solo economica ma anche psicologica e sociale. L’immobile di proprietà viene percepito come garanzia di stabilità, protezione dal rischio di spesa abitativa e riserva patrimoniale da trasmettere. In un contesto di redditi percepiti come incerti e di crescente pressione sul costo della vita, la proprietà immobiliare mantiene il ruolo di bene rifugio. La sua centralità spiega perché l’orientamento verso la casa continua a condizionare le scelte di risparmio e di investimento, anche quando la liquidità o gli strumenti finanziari potrebbero offrire maggiore flessibilità.
L’Indagine sottolinea però che l’incertezza tende a stabilizzare più le intenzioni che le transazioni. Le famiglie non abbandonano l’obiettivo dell’acquisto o del mantenimento della proprietà, ma rinviano decisioni che richiedono impegni finanziari rilevanti e di lungo periodo. Il rallentamento delle agevolazioni fiscali e l’aumento del costo del credito contribuiscono a modificare le strategie, mentre l’accessibilità dell’abitazione diventa una questione generazionale: soprattutto per i giovani, la casa continua a rappresentare un ideale di sicurezza, ma appare più difficile da raggiungere con i redditi disponibili e con le condizioni di ingresso nel mercato del lavoro.
Il patrimonio immobiliare, inoltre, non è pienamente sostitutivo degli altri strumenti di tutela. Una casa può ridurre l’esposizione alla spesa per l’abitazione, ma non genera automaticamente reddito disponibile; può essere un bene patrimoniale illiquido; non risolve da sola il problema dell’integrazione pensionistica, delle spese sanitarie private, della non autosufficienza o della perdita di autonomia. La sua funzione di stabilità dipende dunque dalla capacità di inserirla in una strategia patrimoniale più ampia, nella quale liquidità, investimenti finanziari, previdenza e coperture assicurative svolgono ruoli distinti e complementari.
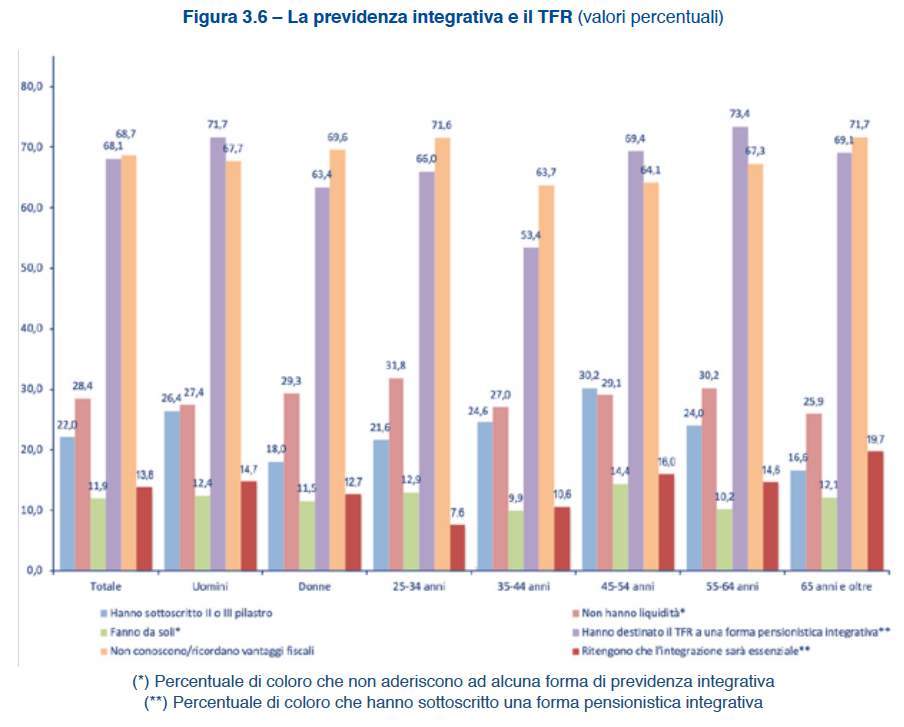
Sul fronte previdenziale emerge un quadro di evoluzione lenta. Soltanto il 22% degli intervistati dichiara di aderire a uno strumento di previdenza di secondo o terzo pilastro, come fondi pensione negoziali, fondi aperti, piani individuali pensionistici o polizze previdenziali. Fra gli aderenti, poco meno del 70% conferisce il trattamento di fine rapporto. La scelta di destinare il TFR alla previdenza complementare rappresenta dunque il principale canale di accumulo previdenziale integrativo, mentre resta meno frequente la costruzione di contributi aggiuntivi sistematici.
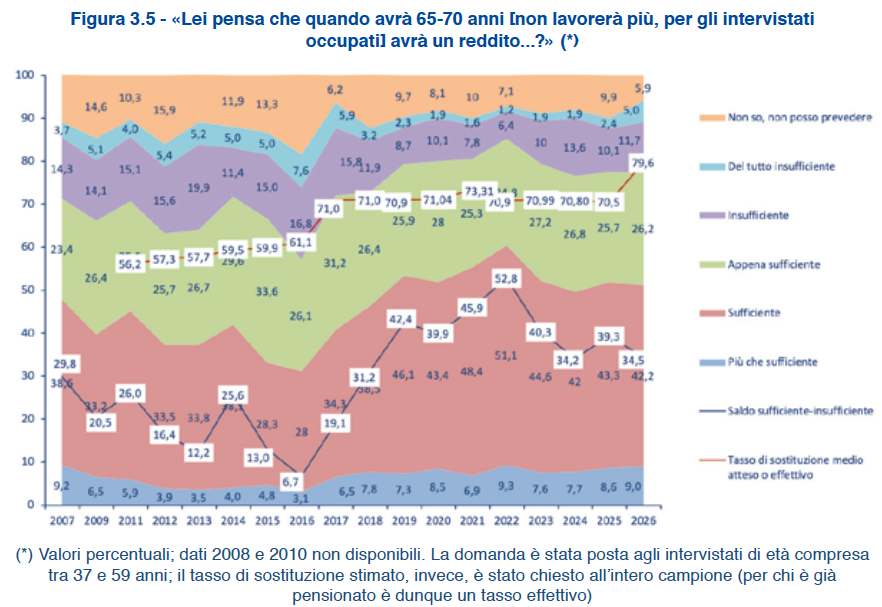
La mancata adesione non coincide necessariamente con una valutazione del problema pensionistico. Lo studio rileva infatti una crescente consapevolezza, soprattutto tra i soggetti economicamente più vulnerabili, del rischio che il reddito pensionistico futuro possa non essere sufficiente. Il punto critico è la capacità concreta di accantonamento: circa un terzo dei non aderenti indica nella carenza di liquidità il principale ostacolo. La previdenza complementare incontra quindi un problema di bilancio familiare prima ancora che di conoscenza: le risorse da vincolare per il futuro competono con spese correnti, riserve precauzionali e impegni abitativi.
Questa tensione è particolarmente rilevante in un sistema nel quale le carriere lavorative sono meno lineari e l’aspettativa di vita cresce. Per le generazioni più giovani, il vantaggio comparativo non consiste necessariamente nella disponibilità immediata di reddito, ma nel tempo. Un orizzonte di 20 o 40 anni può consentire di costruire gradualmente una posizione previdenziale, diluendo gli effetti della volatilità e sfruttando il potenziale dell’accumulo composto. Tuttavia, proprio i giovani evidenziano la più elevata avversione al rischio finanziario e una maggiore difficoltà a trasformare l’interesse per la finanza in decisioni di lungo periodo.
L’assicurazione è definita dall’Indagine come la “gamba più corta” della solidità familiare. L’Indagine rileva una protezione ancora selettiva e non pienamente coerente con l’evoluzione dei bisogni familiari.
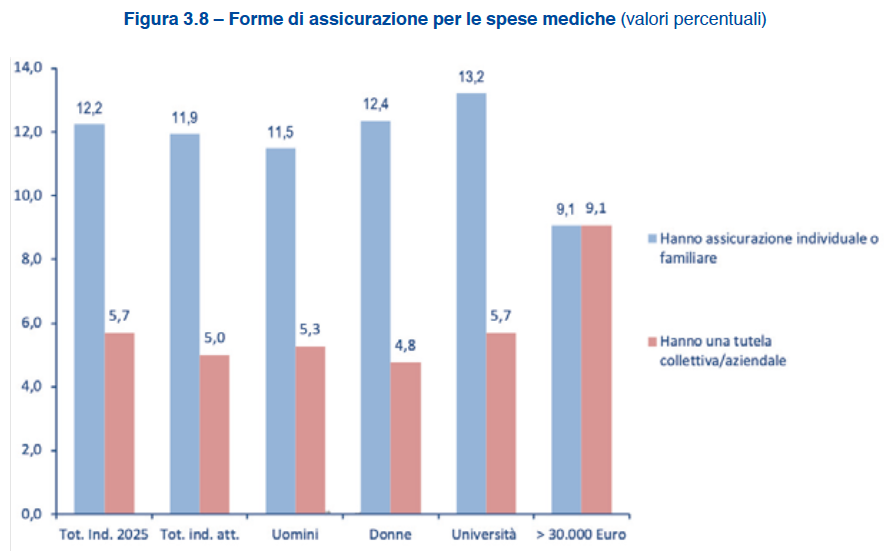
Le polizze sanitarie sono diffuse presso il 17% degli intervistati, mentre le coperture contro i rischi legati alla longevità — vale a dire quelle finalizzate a fronteggiare il fabbisogno di assistenza e la perdita di autosufficienza nella vecchiaia — riguardano poco meno del 14% del campione. Si tratta di livelli di penetrazione modesti se rapportati alla crescente rilevanza delle spese sanitarie private, dell’invecchiamento e della necessità di sostenere nel tempo eventuali costi assistenziali.
L’Indagine richiama in particolare il ruolo delle coperture long-term care (LTC) , che intervengono quando l’assicurato ricorre in una condizione di invalidità permanente nello svolgimento delle comunità attività della vita quotidiana, prevedendo l’erogazione di una rendita periodica e vitalizia. Le riserve assicurative rappresentano nel complesso poco meno di un quarto della ricchezza finanziaria netta delle famiglie e prevedono anche gli strumenti previdenziali del terzo pilastro; ciò non modifica però il giudizio degli autori sulla debolezza del presidio assicurativo rispetto agli altri fattori di stabilità, in particolare patrimonio finanziario e immobiliare. La scarsa diffusione delle garanzie sanitarie e LTC segnala pertanto un divario fra la consapevolezza dei rischi di lungo periodo e l’effettiva predisposizione di protezioni contrattuali dedicate: un divario destinato a diventare più rilevante in una società più longeva, con nuclei familiari più piccoli e una minore capacità di affidare alla sola rete familiare i bisogni di cura e assistenza.
Il dato deve essere interpretato in chiave di protezione del bilancio familiare. Le polizze sanitarie possono ridurre l’esposizione ai costi e ai tempi di accesso a prestazioni private; le coperture legate alla longevità e alla non autosufficienza rappresentano invece un rischio particolarmente delicato, poiché combina durata potenzialmente lunga, intensità assistenziale e impatto sui familiari. In assenza di pianificazione, queste esigenze possono tradursi nell’utilizzo non programmato di risparmi, nel ricorso all’assistenza informale o nella liquidazione di patrimonio.
La limitata diffusione assicurativa dipende da fattori diversi: disponibilità economica, priorità attribuire alla liquidità, scarsa familiarità con i prodotti, percezione dei rischi e tendenza a confidare nella famiglia come rete di protezione. Il ruolo familiare resta decisivo nelle emergenze, ma l’Indagine suggerisce che questa funzione non può essere considerata una risposta sufficiente alle trasformazioni demografiche. Famiglie più piccole, aumento delle persone sole e invecchiamento della riduzione progressivamente la capacità di assistenza informale e rendono più necessario un mix di tutele pubbliche, private e patrimoniali.
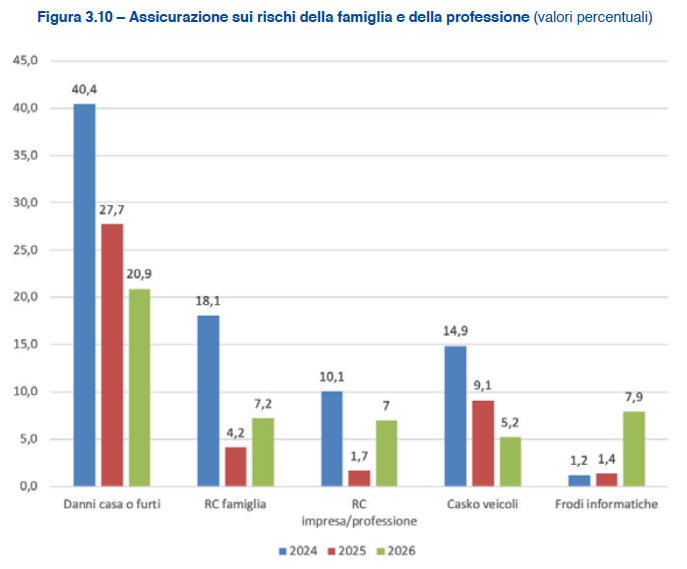
La seconda copertura per diffusione oggi, con una crescita in qualche modo sorprendente, quella contro le frodi informatiche. Il 7,9 per cento del campione dichiara infatti di essere assicurato contro questo rischio, a fronte di valori appena superiori all’1 per cento nei due anni
precedenti.
Seguono le polizze per la RC professionale o imprenditoriale, che raggiungono il 7 per cento del campione, in netto aumento rispetto all’1,7 per cento dello scorso anno.
La responsabilità civile familiare riguarda il 7,2 per cento degli intervistati: un valore in netto recupero rispetto al 4,2 per cento dell’anno scorso, ma ancora molto distante dal 18,1 per cento registrato nel 2024. Le polizze corpo veicoli («casko») continuano invece a ridursi per il terzo anno consecutivo: coprono il 5,2 per cento del campione, contro il 9,1 per cento del 2025 e il 14,9 per cento del 2024.
Dall’indagine emerge che la stabilità attuale non coincide automaticamente con la sicurezza futura. Il 56% degli intervistati riesce a risparmiare e il 73,4% ritiene di poter affrontare un imprevisto da 5.000 euro con risorse proprie: sono indicatori importanti di resilienza di breve periodo. Ma l’adeguatezza patrimoniale deve essere valutata lungo l’intero ciclo di vita, includendo casa, pensione, salute, perdita di autosufficienza, continuità del reddito e trasmissione della ricchezza.
La risposta non è sostituire un pilastro con un altro. La casa non sostituisce la pensione; il risparmio liquido non sostituisce una copertura assicurativa; una polizza non sostituisce il patrimonio finanziario; la previdenza complementare non elimina la necessità di mantenere una riserva per le emergenze. La stabilità richiede piuttosto una diversificazione delle tutele: riserve liquide adeguate, patrimonio investito in modo coerente con il tempo disponibile, abitazione sostenibile, previdenza integrativa e protezioni assicurative calibrate sui rischi effettivamente rilevanti per il nucleo familiare. È su questa articolazione, più che sulla sola capacità di accumulare ricchezza, che si giocherà la tenuta delle famiglie italiane nella fase storica complessa descritta dall’Indagine
© Riproduzione riservata