La ricerca di sicurezza domina ancora le scelte finanziarie, mentre la riduzione riduce l’idea della liquidità come protezione assoluta. Crescono l’interesse per il reddito fisso e la domanda di consulenza, ma la diversificazione e la pianificazione del lungo periodo restano insufficienti
Dall’Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, curato da Giuseppe Russo e realizzata dal Centro Einaudi in collaborazione con Intesa San Paolo, emerge un risparmiatore ancora molto prudente, orientato alla protezione del capitale e alla disponibilità immediata delle somme, ma più consapevole rispetto al passato del fatto che la liquidità non è sempre una difesa efficace contro la perdita di potere d’acquisto.
Le vicende degli ultimi anni hanno inciso profondamente sulle percezioni finanziarie. Mantenere risorse sul conto corrente o in forme di risparmio scarsamente remunerate non è più considerato, in modo automatico, sinonimo di sicurezza: se l’aumento dei prezzi supera il rendimento ottenuto, il valore reale del patrimonio diminuisce. Questa consapevolezza spinge una parte degli intervistati a guardare nuovamente sugli investimenti, ma senza produrre un passaggio generalizzato verso strumenti con maggiore rischio, durata o complessità.
Il tratto dominante resta l’avversione al rischio. Nel 2026, il rapporto tra coloro che dichiarano di non voler assumere alcun rischio finanziario e quelli disponibili ad accettarlo in cambio di rendimenti più elevati raggiunge 33,6. Il valore era pari a 20,5 nel 2025 e 8,1 nel 2017. Il dato segnala quindi un rafforzamento netto molto della componente difensiva nelle scelte di investimento: la maggioranza non rinuncia necessariamente a investire, ma tende a privilegiare soluzioni ritenute più controllabili, comprensibili e reversibili.
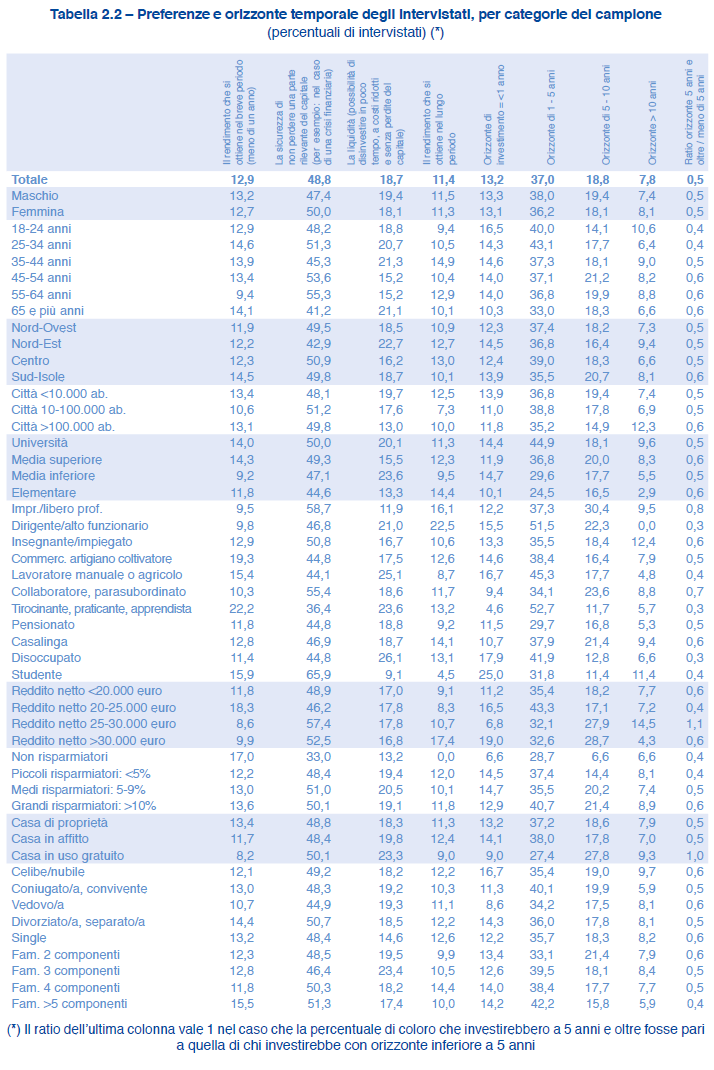
La protezione del capitale continua ad essere il primo criterio di scelta, anche se non rappresenta più una maggioranza assoluta delle preferenze. La quota di chi la colloca al primo posto scende al 48,8%, dal 62,2% nel 2019. Nello stesso periodo cresce l’importanza attribuita alla liquidità, salita dal 12,7% al 18,7%. Non si tratta di un’apertura indiscriminata al rischio: l’investitore cerca piuttosto di mantenere libertà di manovra, cioè la possibilità di disporre rapidamente delle risorse qualora il contesto economico o familiare cambi.
L’Indagine interpreta questa combinazione di sicurezza e liquidità come una forma spontanea di strategia “a bilanciere”: da una parte, il bisogno di ridurre al minimo il rischio di perdita; dall’altro, il bisogno di poter mobilizzare il risparmio senza ritardi o vincoli eccessivi. Rimane invece più debole lo spazio per gli impieghi con orizzonte intermedio o con minore liquidabilità, anche quando tali strumenti potrebbero essere funzionali a obiettivi di accumulo o di protezione nel tempo.
Un problema collegato è la brevità dell’orizzonte temporale. Per ogni intervista a che pianificazioni di investimenti oltre i cinque anni, due si fermano entro questa soglia; soltanto il 7,8% guarda a un periodo superiore a dieci anni. Il dato è rilevante perché obiettivi come previdenza complementare, copertura della non autosufficienza, istruzione dei figli o costruzione di un patrimonio da trasferire alle generazioni successive richiedono tempi lunghi. Un orizzonte troppo breve può indurre a privilegiare esclusivamente strumenti liquidi oa basso rischio, rinunciando ai potenziali benefici dell’accumulazione graduale e della diversificazione.
La prudenza non è distribuita in modo uniforme. L’Indagine registra differenze importanti per età, istruzione, genere, professione, reddito e territorio. Il caso più significativo riguarda i giovani tra 18 e 24 anni: il loro rapporto di avversione al rischio è pari a 84, il più elevato tra le classi di età considerata. Il risultato appare controintuitivo perché, secondo la teoria del ciclo di vita, chi ha un orizzonte temporale più lungo dovrebbe poter sostenere più facilmente la volatilità nel breve periodo in vista di rendimenti potenzialmente maggiori nel lungo periodo.
La spiegazione proposta richiama gli effetti cicatrici, ossia gli effetti durevoli lasciati da eventi macroeconomici e sociali vissuti negli anni della formazione. Per la fascia più giovane, pandemia, vendita, difficoltà di ingresso nel lavoro e minore accessibilità dell’abitazione si sono sovrapposte in un periodo particolarmente delicato. L’effetto non è soltanto una maggiore cautela contingente, ma una minore fiducia nella possibilità di governare l’incertezza.
I giovani, tuttavia, non sono estranei alla ricerca di informazioni economiche e finanziarie. Il loro rapporto di informazione è pari a 1,0, superiore alla media del campione, mentre il rapporto di autofiducia si ferma a 0,3, il livello più basso fra le classi di età. In sintesi, mostrano interesse e cercano informazioni, ma faticano a trasformare ciò che apprendono nella fiducia decisionale e nelle scelte di investimento. Il divario tra conoscenza, fiducia e azione rappresenta uno dei passaggi centrali del capitolo: l’educazione finanziaria non può limitarsi alla trasmissione di concetti, ma deve favorire la capacità di collegare rischio, tempo, obiettivi e strumenti.
Differenze rilevanti emergono anche per genere. Le donne presentano un rapporto di competenza minima di 1,3, contro 1,5 degli uomini; il rapporto di autofiducia è 0,7, rispetto a 0,8. Il divario più ampio riguarda però l’avversione al rischio: 41,9 per le donne contro 27,6 per gli uomini. Secondo lo studio, il fenomeno non può essere spiegato solo con la diversa alfabetizzazione finanziaria: incidono anche la distribuzione dei ruoli di gestione del denaro, il differenziale retributivo, la minore esposizione storica ai prodotti di investimento e la percezione di un minore margine economico per tollerare perdite.
Anche l’istruzione modifica sensibilmente il profilo finanziario. I vincitori registrano un rapporto di competenza minima pari a 3,1, un rapporto di informazione di 2,3 e un rapporto di autofiducia di 1,3. All’estremo opposto, chi possiede al massimo la licenza elementare presenta un valore di competenza pari a 0,9 e un rapporto di avversione al rischio che vendita a 111,4. Il dato non descrive una semplice lacuna tecnica: indica che la minore familiarità con gli strumenti finanziari può tradursi in una percezione amplificata di vulnerabilità e, quindi, in una rinuncia preventiva all’investimento.
Il ruolo della consulenza
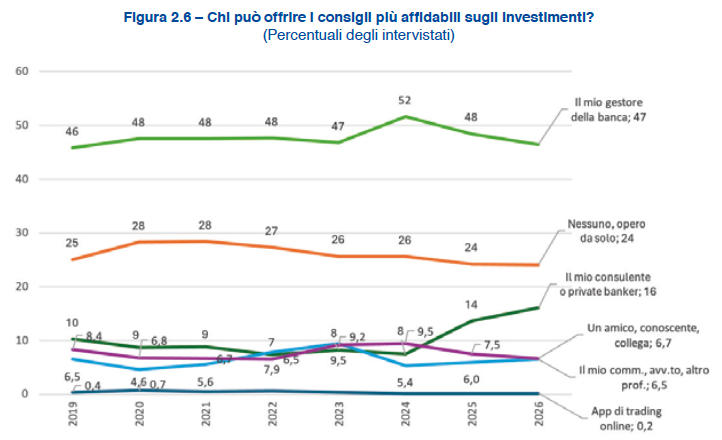
Le fonti dalle quali gli intervistati ricavano indicazioni finanziarie mostrano un sistema di orientamento frammentato. Banche, Poste e consulenti finanziari sono indicati dal 39,7% del campione; i media raggiungono il 39,6%; familiari, amici e colleghi si fermano al 9,6%. Solo il 13,7% dichiara di leggere regolarmente pagine economiche e finanziarie.
La quasi parità tra canali professionali e media evidenzia una doppia esigenza. Da un lato, la consulenza mantiene un ruolo centrale per chi cerca supporto, competenza e responsabilità nella gestione del patrimonio. Dall’altro, una quota altrettanto ampia di risparmiatori utilizza il flusso informativo dei media per formarsi un’opinione o per trovare conferme alle proprie intuizioni. L’accesso all’informazione non equivale però necessariamente a un’autonoma capacità di valutazione strumenti, costi, rendimenti attesi e rischi.
I nuovi media e i social network sono usati come fonte di consiglio dal 16,5% del campione. Il dato cresce tra i dirigenti, al 26,6%, e fra imprenditori e liberi professionisti, al 22,6%. L’intelligenza artificiale si colloca invece allo 0,2% sul totale, seppure con primi segnali di diffusione fra i 18-24enni, all’1,2%, gli intervistati con reddito netto superiore a 30.000 euro, all’1,3%, e gli imprenditori, allo 0,9%. L’uso dell’IA nella gestione delle decisioni finanziarie resta quindi del tutto marginale: nella relazione con il denaro e con l’investimento continua a prevalere la richiesta di interlocuzione personale.
L’importanza della consulenza varia in base a reddito ed età. Per chi dichiara un reddito netto superiore a 30.000 euro, il rapporto tra coloro che si affidano a banche e consulenti finanziari e quanti ricorrono a fonti informali raggiunge 9,99. Nella fascia 55-64 anni il rapporto vendita a 6,70; fra commercianti e artigiani è pari a 7,81. Fra i giovani di 18-24 anni, invece, si ferma a 2,80. In questa fascia, il peso relativo di amici, conoscenti e canali sociali è maggiore, con un conseguente rischio di fondare decisioni su informazioni parziali, non verificate o non adeguate alla situazione individuale.
Portafogli ancora concentrati
La composizione concreta dei portafogli mostra che la cautela dichiarata non sempre viene gestita con strumenti tecnicamente efficaci. Solo il 2,95% del campione dichiara una diversificazione alta, ossia un portafoglio nel quale nessun singolo asset supera il 10% del totale. Il 19,2% raggiunge una diversificazione media, con un peso massimo del 20% per ogni singolo investimento.
All’opposto, il 16% presenta una diversificazione bassa, con singoli investimenti che superano il 30% del patrimonio; il 33,6% dichiara una diversificazione nulla, con concentrazioni potenzialmente superiori ai due terzi del patrimonio. Il 28,2% non possiede investimenti rilevabili. Considerando soltanto chi investe, quasi il 72% possiede portafogli scarsamente diversificati o non diversificati, mentre appena il 22% raggiunge un livello di diversificazione almeno medio.
Il risultato è rilevante sotto il profilo della gestione del rischio. La diversificazione non elimina il rischio di mercato, ma può ridurre il rischio specifico collegato alla concentrazione su un singolo emittente, comparto, Paese o tipologia di attività finanziaria. Per questa ragione, la forte concentrazione dei portafogli contrasta con la diffusa dichiarazione di avversione alle perdite. Chi teme oscillazioni di valore che non dovrebbero sostenere, in linea generale, dovrebbe prestare particolare attenzione alla distribuzione degli investimenti, alla coerenza temporale e alla liquidabilità delle diverse componenti patrimoniali.
Le differenze tra gruppi sociali sono marcate. Imprenditori e liberi professionisti ottengono il 42,1% di portafogli a diversificazione media e il 5,9% ad alta diversificazione. I dirigenti e gli alti funzionari mostrano la quota più elevata di diversificazione media, pari al 46,1%, e la più bassa incidenza di portafogli senza diversificazione, al 17,5%. Collaboratori e parasubordinati, invece, registrano il 39,3% di diversificazione nulla e appena il 12,4% di diversificazione media.
L’indice di efficacia finanziaria, costruito combinando la diversificazione del portafoglio e il ricorso a consulenza professionale, conferma la presenza di disuguaglianze profonde. Assumendo come riferimento la media pari a 1, imprenditori e liberi professionisti raggiungono 1,34, dirigenti e alti funzionari 1,32, chi dispone di un reddito netto superiore a 30.000 euro 1,22. I giovani fra 18 e 24 anni si fermano a 0,84, i collaboratori parasubordinati a 0,87 ei pensionati a 0,88. L’efficacia finanziaria appare quindi legata non solo alla propensione individuale, ma anche alle risorse economiche, al capitale umano, alla continuità lavorativa e all’accesso a relazioni di consulenza strutturate.
Lo studio evidenzia il ritorno di attenzione verso le obbligazioni. Dopo anni di tassi d’interesse molto bassi o negativi, la normalizzazione monetaria ha riportato al centro il reddito fisso: cedole, cadenze e rendimenti prospettici rendono il comparto più leggibile per un risparmiatore che desidera associare una certa prevedibilità dei flussi finanziari alla protezione del capitale. Questo ritorno non elimina i rischi di tasso, di credito, di durata e di liquidità, ma spiega perché le obbligazioni siano nuovamente considerate uno strumento coerente con un profilo prudente.
Sul comparto azionario permanente una netta asimmetria fra consapevolezza ed esperienza diretta. Le azioni vengono frequentemente associate alla volatilità e al rischio di perdita; è meno diffusa la familiarità con le caratteristiche che possono rendere l’investimento azionario funzionale in orizzonti lunghi, quali la diversificazione, l’ingresso graduale e il contenimento del peso relativo nel portafoglio. Il tema non è quindi contrapporre obbligazioni e azioni, ma comprende la funzione di ciascuna classe di attività in relazione a obiettivi, durata dell’investimento, capacità di assorbire le perdite e necessità di liquidità.
Fondi comuni, Sicav, gestioni patrimoniali, ETF e Unit Linked offrono modalità differenti per accedere a portafogli diversificati oa una gestione professionale. La loro diffusione resta tuttavia disomogenea, soprattutto a causa della diversa disponibilità di risorse, della conoscenza degli strumenti e della qualità della relazione con gli intermediari. Nella costruzione di un portafoglio, la scelta fra gestione diretta, gestione delegata e strumenti collettivi non può essere ricondotta a una graduatoria astratta: richiede l’analisi di costi, rischi, orizzonte temporale, fiscalità, liquidabilità, concentrazione patrimoniale e obiettivi individuali.
Il capitolo esamina infine il rapporto con la banca non soltanto come canale di investimento, ma come infrastruttura quotidiana di pagamenti, credito e gestione delle disponibilità. La relazione bancaria mantiene una funzione fiduciaria e operativa decisiva. Il ricorso ai canali digitali cresce, ma non si traduce automaticamente in autonomia finanziaria o in un maggiore ricorso a strumenti d’investimento evoluti. La domanda prevalente resta quella di un supporto in grado di coniugare semplicità, sicurezza, trasparenza e responsabilità professionale.
La fotografia del 2026 non è quella di un risparmiatore disinteressato o immobile per definizione. È, piuttosto, quella di un soggetto che riconosce l’importanza di investire, ma continua a privilegiare controllo, liquidità e protezione dal rischio. Il problema è che queste esigenze, se tradotte esclusivamente in liquidità o in portafogli concentrati, possono produrre risultati incoerenti con gli obiettivi dichiarati di tutela del patrimonio e costruzione del benessere nel tempo.
La sfida individuata dall’Indagine riguarda quindi il passaggio dalla prudenza passiva alla prudenza organizzata. Ciò significa distinguere fra riserva per le emergenze e capitale destinato a obiettivi futuri; articolare gli investimenti per scadenza, rischio e funzione; evitare concentrazioni eccessive; valutare con attenzione costi e caratteristiche degli strumenti; ricorrere, quando necessario, a una consulenza qualificata. Non si tratta di spingere indiscriminatamente i risparmiatori verso maggiori rischi, ma di aiutarli a governare il rapporto fra sicurezza immediata, protezione del potere d’acquisto e sostenibilità finanziaria di lungo periodo.
© Riproduzione riservata