L’indagine Acri-Ipsos Doxa 2026 fotografa un risparmio sempre più orientato alla protezione individuale. Il 45% degli intervistati indica le cure mediche tra i bisogni per i quali le risorse familiari diventeranno più importanti. Due lavoratori su tre sono preoccupati per il futuro economico dopo il pensionamento
Il risparmio resta una riserva di sicurezza, ma cambia il suo rapporto con la vita delle famiglie. Serve ad affrontare gli imprevisti, a preservare l’autonomia economica e a prepararsi a spese sanitarie e assistenziali. Più che accompagnare soltanto la realizzazione di un progetto, deve proteggere dall’incertezza. È il filo conduttore della ventiseiesima indagine Acri-Ipsos Doxa, presentata la scorsa settimana in occasione della 102ª Giornata Mondiale del Risparmio, dedicata al tema “Il risparmio nella società che cambia”.
Dall’indagine emerge come rispetto al 2025 sia cresciuta la quota di famiglie che dichiara di essere riuscita a risparmiare, nonostante permangano forti preoccupazioni per il futuro. La fiducia nella propria capacità di migliorare la situazione economica convive con aspettative decisamente più negative per il Paese. E mentre prevale la preferenza per la liquidità, nelle scelte di investimento il rendimento acquista peso a scapito dell’attenzione al rischio.
Per il 77% degli intervistati il risparmio rappresenta una forma di tutela del singolo, un dato invariato rispetto alle due precedenti rilevazioni. Si indebolisce, invece, il riconoscimento della sua funzione collettiva: il 54% lo considera un motore di sviluppo per il Paese, contro il 60% del 2025; il 53% una protezione per l’economia nazionale, rispetto al 61%; il 44% uno strumento capace di favorire l’inclusione e ridurre le disuguaglianze, contro il 49%.
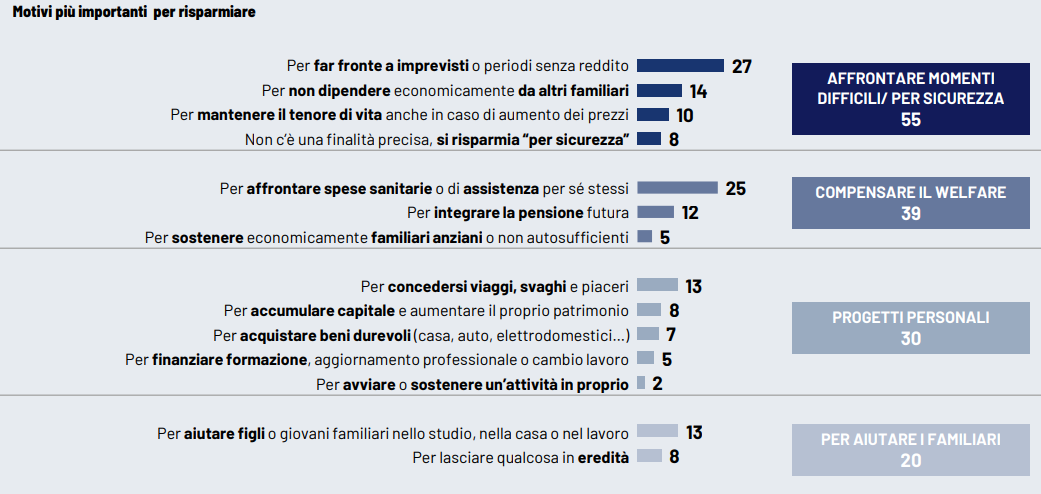
Anche le motivazioni dell’accantonamento riflettono questa impostazione. Il 55% cita almeno una ragione riconducibile alla necessità di affrontare momenti difficili o di sentirsi al sicuro; il 39% indica almeno una finalità che l’indagine raggruppa nell’area della compensazione del welfare. Tra le singole risposte emergono gli imprevisti o i periodi senza reddito, indicati dal 27%, e le spese sanitarie o di assistenza per sé stessi, citate dal 25%. I progetti personali e il sostegno ai familiari restano presenti, ma non esauriscono più il significato del mettere da parte.
Sanità e non autosufficienza al centro dei bisogni
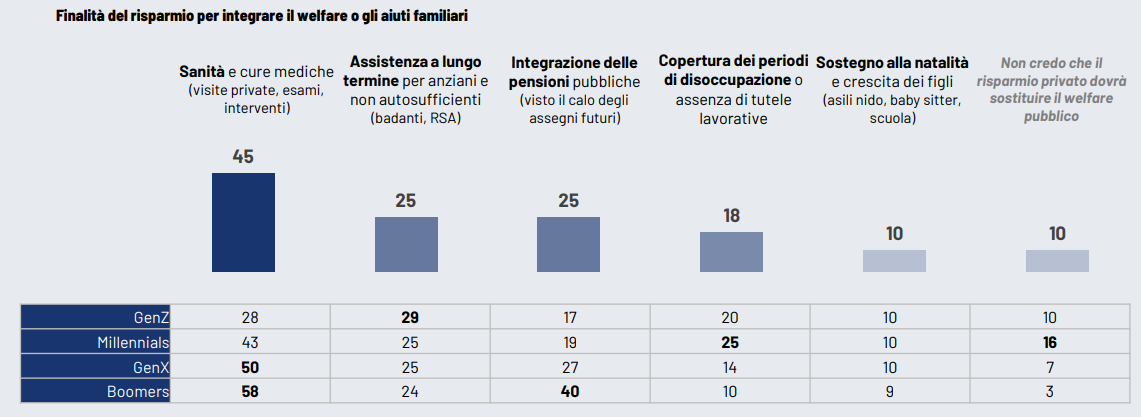
Il rapporto tra risparmio e protezione sociale emerge con particolare chiarezza quando agli intervistati viene chiesto per quali bisogni le risorse familiari diventeranno più importanti nei prossimi anni, anche per integrare quanto oggi coperto dallo Stato, dal welfare pubblico o dagli aiuti familiari. La sanità e le cure mediche raccolgono il 45% delle indicazioni. Seguono, entrambe al 25%, l’assistenza a lungo termine per anziani e persone non autosufficienti e l’integrazione delle pensioni pubbliche. Il 18% segnala la copertura dei periodi di disoccupazione o di assenza di tutele lavorative.
Le differenze generazionali aiutano a leggere queste priorità. La sanità è indicata dal 58% dei Boomers, contro il 28% della Generazione Z; l’integrazione pensionistica raggiunge il 40% tra i primi e il 17% tra i più giovani. Questi ultimi, tuttavia, non ignorano il problema dell’assistenza: il 29% cita i bisogni legati alla non autosufficienza, rispetto al 24% dei Boomers.
Sono aspettative e percezioni, non una misurazione delle prestazioni pubbliche o della spesa effettivamente sostenuta. Segnalano però quanto la programmazione economica delle famiglie incorpori ormai il timore di dover finanziare direttamente una parte dei bisogni di cura e assistenza.
Previdenza, la preoccupazione non diventa ancora adesione
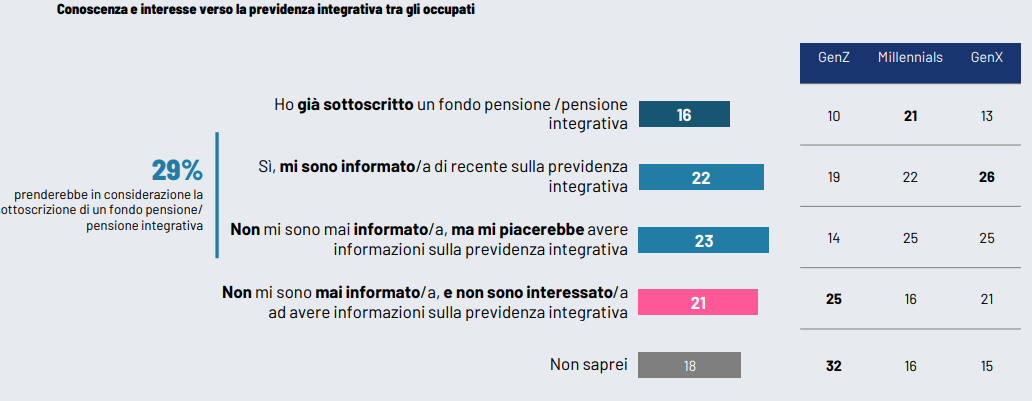
Il capitolo pensionistico mette in evidenza la distanza tra consapevolezza del problema e attivazione di una risposta. Tra gli occupati, il 66% si dichiara molto o abbastanza preoccupato per il proprio futuro economico dopo il pensionamento. Il timore più citato è che la pensione non basti a mantenere il tenore di vita, indicato dal 43%; segue la difficoltà di accumulare risparmi oggi, a causa di redditi bassi o instabili, al 33%.
Nello stesso campione di lavoratori, il 16% dichiara di avere già sottoscritto un fondo pensione o una pensione integrativa. Un ulteriore 22% si è informato di recente, mentre il 23% non lo ha mai fatto ma vorrebbe ricevere informazioni. Il 29% prenderebbe in considerazione una sottoscrizione nel prossimo futuro nell’ipotesi, formulata dalla domanda, di avere garanzie di un reddito integrativo adeguato alla durata del piano e ai contributi versati. Quest’ultimo dato misura dunque un interesse condizionato, non una decisione di adesione.
Più famiglie risparmiano, ma gli imprevisti restano un banco di prova
Sul piano dei comportamenti, la quota di famiglie che dichiara di avere risparmiato negli ultimi dodici mesi sale dal 41% al 44%. Il 37% ha consumato tutto il reddito disponibile, mentre il 18% ha dovuto ricorrere ai risparmi accumulati o a prestiti, contro il 20% del 2025.
La capacità di assorbire una spesa inattesa cambia però sensibilmente con l’importo. Il 76% ritiene che la propria famiglia potrebbe affrontare un imprevisto da mille euro con risorse proprie; per una spesa da 10mila euro la quota scende al 36%. La disponibilità di una riserva per le emergenze ordinarie, quindi, non coincide necessariamente con la possibilità di sostenere eventi economicamente più impegnativi.
In questo equilibrio resta centrale la rete familiare: il 53% degli intervistati dichiara di ricevere oppure offrire aiuti economici ad altri familiari. La percentuale raggiunge il 69% nella Generazione Z. Non tutti, tuttavia, dispongono della stessa protezione: il 13% del campione afferma di non avere familiari ai quali fare riferimento sul piano economico.
Liquidità prevalente, ma il rendimento guadagna terreno
Il 63% dichiara di mantenere liquidi i risparmi, mentre il 34% ne investe almeno una parte. La propensione all’investimento è più elevata tra Generazione Z e Millennials, entrambe al 40%, rispetto al 31% della Generazione X e al 28% dei Boomers.
Accanto a questa prudenza emerge però un cambiamento nei criteri dichiarati di scelta. Considerando sia le decisioni effettive sia quelle ipotetiche, sale dal 20% al 31% la quota di chi afferma di guardare soltanto al rendimento; scende dal 39% al 29% quella di chi presta attenzione alla rischiosità dell’investimento. Parallelamente, solo il 34% giudica efficaci regole, leggi e controlli a tutela del risparmio, contro il 45% del 2025.
La ricerca mette così in luce una tensione: gli italiani chiedono al risparmio soprattutto protezione, ma una parte crescente dichiara criteri di investimento concentrati sul rendimento. È proprio nello spazio tra bisogno di sicurezza, capacità di accantonamento e comprensione delle scelte finanziarie che si colloca la sfida della pianificazione di lungo periodo.
© Riproduzione riservata