RISK MANAGEMENT IMPRESE
Analisi operativa di condizioni, esclusioni e varianti per una corretta valutazione della copertura
Autore: Leandro Giacobbi
ASSINEWS 390 – Novembre 2026
Nell’ambito delle polizze destinate alle PMI, la garanzia RC prodotti sta assumendo un ruolo sempre più centrale. In particolare, questa assicurazione viene accompagnata da una serie di clausole accessorie che rendono questa soluzione assicurativa al pari di una polizza stand-alone dedicata. Il vero nodo critico per il consulente assicurativo è che queste clausole accessorie – apparentemente molto simili – presentano delle variazioni che devono assolutamente essere intercettate per valutare se l’offerta assicurativa, che si va ad acquistare, sia veramente adeguata alle esigenze dell’assicurato. In questo contributo, ci soffermeremo sulla copertura ritiro prodotti, analizzandone i contenuti, le esclusioni e le varianti più diffuse, con l’obiettivo di fornire un quadro chiaro e operativo per l’attività di analisi dei testi di polizza.
In cosa consiste il ritiro prodotti
La garanzia ritiro prodotti (o product recall) è la copertura progettata per tutelare le imprese dalle ingenti perdite economiche derivanti dalle operazioni di ritiro, richiamo e smaltimento di prodotti difettosi o potenzialmente pericolosi. A differenza della classica RC prodotti, che interviene per risarcire i danni materiali o fisici già subiti da terzi, la garanzia ritiro copre le spese vive e urgenti che l’azienda deve sostenere per prevenire un danno: campagne di comunicazione, logistica inversa, stoccaggio temporaneo, distruzione in sicurezza del lotto non conforme. L’esigenza di una copertura specifica per il ritiro è emersa con la globalizzazione delle filiere industriali e con l’inasprimento delle normative sulla sicurezza dei prodotti tra gli anni ’80 e 2000. I casi di contaminazione alimentare – Sistema di Allerta Rapido Europeo (RASFF) – e difetti di fabbricazione su vasta scala – RAPEX/Safety Gate – hanno mostrato come i soli costi di gestione della crisi potessero mettere in ginocchio aziende solide, anche in assenza di danni ai consumatori. Da quel momento, il “rischio di ritiro” è stato separato dalla responsabilità civile classica e trasformato in una garanzia autonoma, spesso integrata da servizi di crisis management.
Sistema di allerta rapido europeo (RASFF ) e RAPE X – Safety Gate
Per comprendere appieno la portata del rischio di ritiro, è utile analizzare i due principali sistemi europei di allerta rapida che monitorano la sicurezza dei prodotti. Il Sistema di Allerta Rapido Europeo (RASFF), introdotto nel 1979 su proposta del Consiglio europeo e poi istituito ufficialmente con il Regolamento (CE) n. 178/2002, è la rete di allarme “rapido” europea creata per segnalare in tempo reale i rischi legati ad alimenti e mangimi. Negli anni l’ambito di applicazione è stato esteso anche ai materiali a contatto con gli alimenti (MOCA) e al pet food. Nell’ultimo rapporto disponibile del RASFF del 2024 risulta che sono state trasmesse, attraverso il RASFF, n. 5268 “notifiche originali”, che consistono in un’informazione di non conformità, di allarme o di respingimento alla frontiera.
Sempre dal report del 2024 risulta che le tipologie di prodotti alimentari/mangimi/MOCA più frequentemente oggetto delle notifiche effettuate dall’Italia attraverso il RASFF comprendono maggiormente frutta e vegetali (18,6%), pesce e prodotti della pesca e prodotti a base di noci e semi (12,7%), pollame e prodotti a base di carne di pollame (8,1%), e a seguire, quanto riportato nella figura (con le relative percentuali). Questi volumi mostrano come il rischio alimentare sia costantemente monitorato e come il ritiro sia una procedura frequente e strutturata.
Il sistema di allerta rapida Safety Gate per i prodotti non alimentari pericolosi consente a tutte le autorità nazionali responsabili della sorveglianza del mercato di diffondere rapidamente informazioni su tali prodotti. È dal 2003 che questo strumento è diventato pienamente operativo e ha iniziato a consentire agli Stati membri dell’Unione Europea e dello Spazio Economico Europeo di scambiarsi in tempo reale le informazioni sulle misure restrittive adottate contro i beni che minacciavano la sicurezza e la salute dei consumatori. Inoltre, I consumatori dell’UE possono segnalare nella propria lingua eventuali incidenti o problemi di sicurezza riscontrati durante l’utilizzo di un prodotto. Le informazioni vengono trasmesse all’autorità nazionale competente, che decide quali provvedimenti adottare.
Solo nel 2025, Safety Gate ha convalidato un totale di n. 4671 segnalazioni. Ciò significa una media di quasi 100 segnalazioni a settimana. Esaminando più nel dettaglio gli avvisi, e in particolare le categorie di prodotti pericolosi segnalati nel 2025, la categoria “cosmetici” si conferma la categoria di prodotti più frequentemente segnalata su Safety Gate, rappresentando ogni anno circa un terzo degli avvisi convalidati.
[caption id="attachment_660125016" align="alignnone" width="666"]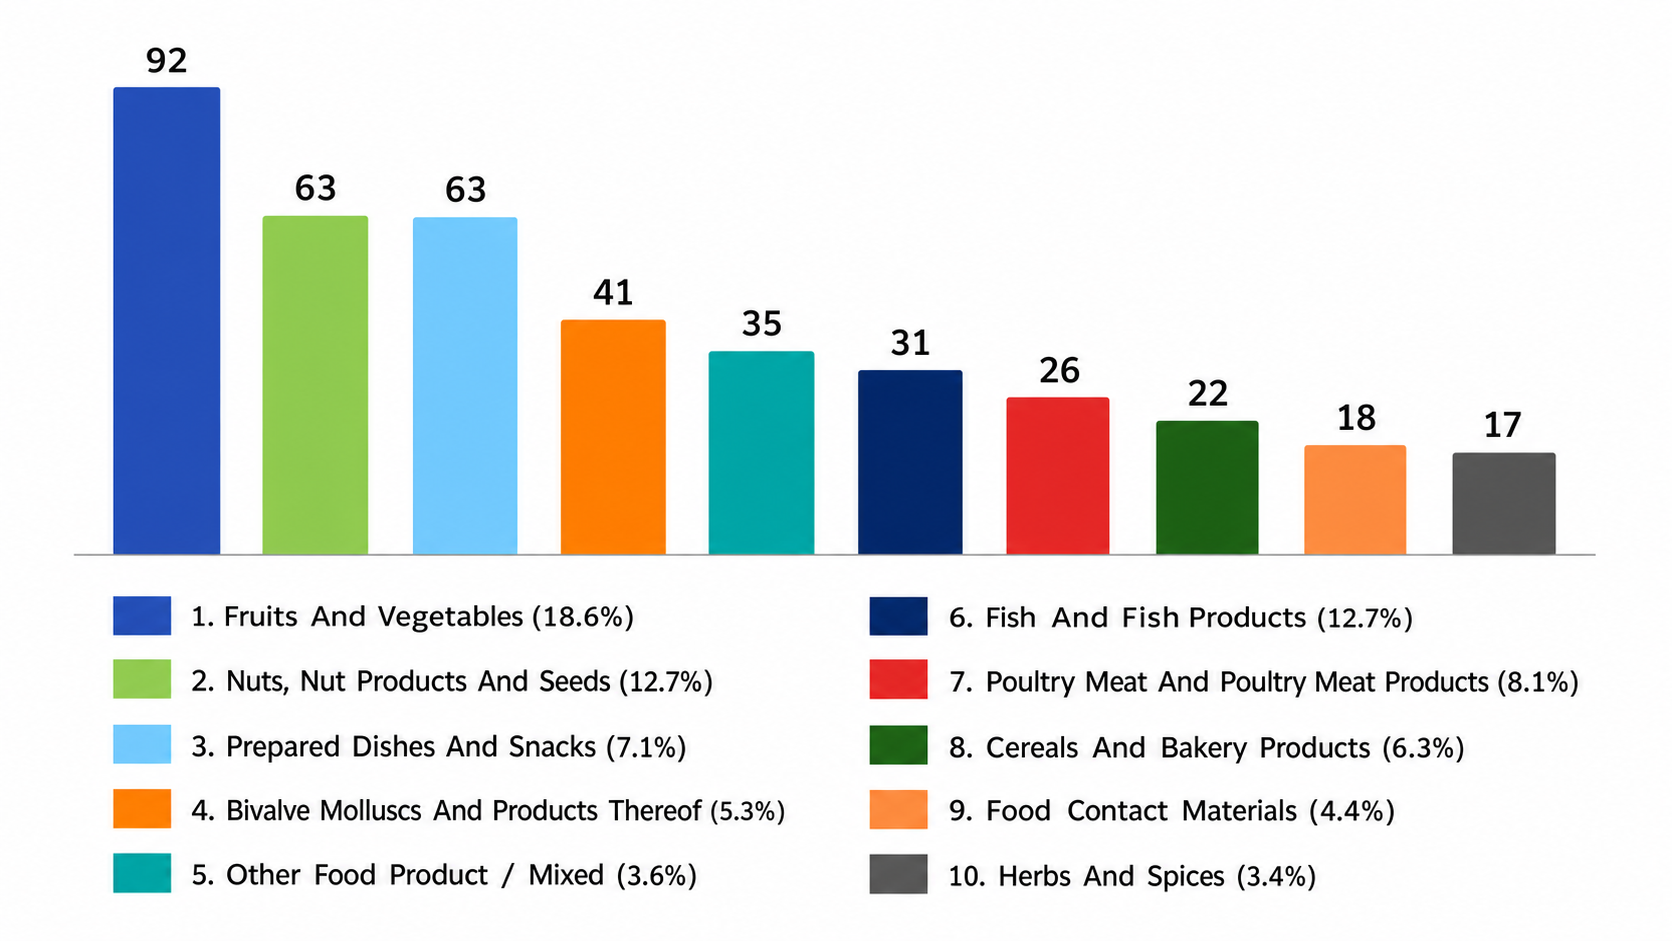 Tipologia dei principali prodotti alimentari/mangmi/MOCA notificati dall’Italia nell’anno 2024[/caption]
Le risposte dell’offerta assicurativa
I sistemi europei di allerta rapida hanno reso evidente che il ritiro dei prodotti costituisce un ambito autonomo rispetto alla responsabilità civile: un prodotto può essere ritirato dal mercato anche senza aver causato danni a terzi, ma con costi ingenti per l’impresa. Questa distinzione concettuale è fondamentale per comprendere come le compagnie abbiano strutturato le proprie coperture. Nelle polizze destinate alle PMI, l’architettura normativa prevede, innanzitutto, che la garanzia RC prodotti escluda espressamente le spese e gli oneri relativi al ritiro dei prodotti dal mercato. Di conseguenza, il mercato assicurativo ha introdotto — come risposta — un’estensione dedicata e a pagamento per attivare la copertura ritiro prodotti. Questa impostazione genera una dipendenza assuntiva: per acquistare la garanzia ritiro prodotti è necessario aver attivato la RC prodotti. Dal punto di vista tariffario la logica è comprensibile, ma dal punto di vista tecnico si può osservare che la garanzia ritiro prodotti presenta ormai una sua piena autonomia funzionale, soprattutto quando:
- il massimale del ritiro prodotti è fissato come percentuale del massimale RC prodotti;
- oppure quando il massimale è notevolmente inferiore, configurando di fatto una copertura separata.
In altre parole, la garanzia ritiro prodotti è oggi una copertura che, pur essendo formalmente subordinata alla RC prodotti, opera su un rischio diverso, con logiche di attivazione, costi e processi completamente distinti. Infatti, il mercato italiano registra pochi sinistri di ritiro prodotti, ma quando si verificano sono estremamente costosi, perché coinvolgono attività complesse come il richiamo massivo, la logistica inversa, la comunicazione ai consumatori e la distruzione dei lotti non conformi.
Questa combinazione di bassa frequenza e alta severità configura un rischio di tipo catastrofale logistico: un evento raro che genera un impatto economico immediato e molto elevato. È l’opposto del rischio incrementale, tipico della RC prodotti, che cresce gradualmente con il volume dell’attività e produce sinistri più frequenti, ma generalmente meno rilevanti. Di conseguenza, il pricing del ritiro prodotti riflette la natura catastrofale del rischio, portando le compagnie a mantenere premi prudenti, limitare i massimali e subordinare la garanzia alla RC prodotti.
Il contenuto della copertura
La garanzia ritiro prodotti prevede la sua attivazione al verificarsi di una delle tre condizioni generalmente condivise dal mercato assicurativo:
- che il prodotto abbia già causato un danno a terzi, con morte o lesioni personali;
- che esista una non conformità documentata che rende ragionevolmente possibile un danno grave a terzi;
- che l’autorità competente ordini il ritiro perché il prodotto non presenta il livello di sicurezza che il consumatore può legittimamente attendersi.
Queste tre condizioni rappresentano le diverse modalità con cui si manifesta il rischio di ritiro: dal danno già verificato, al rischio potenziale, fino all’obbligo normativo imposto dall’autorità. In questo contesto, è fondamentale verificare con attenzione i limiti d’indennizzo, discutendoli direttamente con il responsabile della supply chain, che è la figura più competente per valutare se tali limiti siano adeguati o potenzialmente insufficienti rispetto alla reale complessità della filiera aziendale.
Altrettanto interessante è approfondire quali spese le compagnie sono disponibili a prendersi in carico. In primo luogo, tutto il mercato rimborsa le spese di annuncio e comunicazione tramite qualsiasi mezzo idoneo; la descrizione della copertura, seppur differente, presenta un contenuto del tutto analogo. È però da sottolineare come alcune compagnie declinano questa garanzia con un dettaglio molto elevato nel caso di prodotti destinati ai consumatori finali, precisando che sono comprese le spese per gli invii diretti ai consumatori e l’assistenza telefonica tramite l’attivazione di call center; una precisazione che toglie qualsiasi dubbio in caso di sinistro.
La seconda spesa soggetta al rimborso è quella del trasporto e magazzinaggio temporaneo dei prodotti ritirati. Su questa voce di rimborso occorre sempre verificare se per il magazzinaggio vi sia un periodo massimo di stoccaggio (a volte sei mesi). I contratti che fissano un periodo indipendentemente dall’attività della ditta assicurata, del tipo di merce e dei luoghi di commercializzazione sono estremamente pericolosi. Si pensi al caso di un’azienda che commercializza prodotti distribuiti su più Paesi dell’UE. A seguito di una non conformità grave, l’impresa avvia il ritiro di un lotto che, per ragioni logistiche e per la complessità della supply chain, richiede uno stoccaggio temporaneo superiore ai sei mesi: i prodotti rientrano da diversi mercati, devono essere catalogati, conservati in sicurezza e sottoposti a verifiche prima della distruzione. Se la polizza prevede un limite massimo di stoccaggio di sei mesi — indipendentemente dal tipo di merce, dai volumi e dalla geografia della distribuzione — tutte le spese sostenute oltre tale periodo rimangono a carico dell’assicurato. In situazioni di richiamo internazionale, un limite temporale rigido può rendere la garanzia di fatto inefficace. Su questa componente della copertura va verificato che non vi siano due precisazioni che potrebbero sfuggire in una rapida lettura.
- La prima riguarda l’esclusione delle spese di recupero dei prodotti presso altri fabbricanti coinvolti nella catena produttiva. È comprensibile che il recupero presso fabbricanti, sub‑fornitori o terzisti sia molto più complesso e costoso — i prodotti possono essere distribuiti su stabilimenti diversi, incorporati in semilavorati o già trasformati in altri beni — ma è altrettanto importante che il consulente ricerchi coperture prive di questa rilevante limitazione, oppure che ne dia piena contezza al cliente per evitare spiacevoli malintesi in caso di sinistro.
- La seconda riguarda l’esclusione delle spese per il richiamo del prodotto inteso “presso i consumatori finali”. In assenza di una definizione più dettagliata nel glossario di polizza, questa espressione comporta l’esclusione del richiamo anche dei prodotti intermedi; in altre parole, la garanzia non copre il recupero dei beni presso soggetti che, pur essendo il “destinatario finale” della filiera di vendita, hanno utilizzato il prodotto come componente, semilavorato o ingrediente nella propria attività produttiva. Il termine “consumatore finale” farebbe pensare al cliente retail, ma una lettura logica della clausola porta ad applicare l’esclusione ogni volta che il prodotto si trovi presso il soggetto che chiude la filiera commerciale, indipendentemente dal fatto che sia un privato o un utilizzatore professionale. Su questo aspetto è indispensabile che il consulente ottenga una conferma esplicita dell’interpretazione adotta-ta dalla compagnia, perché un equivoco sulla portata dell’esclusione può compromettere l’efficacia della garanzia in caso di sinistro.
La terza spesa riguarda la distruzione dei prodotti, quando è imposta dalle Autorità competenti oppure sia economicamente più conveniente rispetto all’onere del ritiro prodotti. È un rimborso che presenta sul mercato numerose varianti, quindi va analizzato con attenzione. Alcuni spunti di riflessione:
a) verificare che sia rimborsato l’importo degli straordinari riconosciuti ai propri dipendenti per tale attività, soprattutto sulle corrette modalità di documentazione del costo;
b) appurare che siano in copertura i costi per l’assunzione temporanea di personale per effettuare l’operazione di ritiro (spesa necessaria se i prodotti sono in luoghi distanti rispetto alla sede della produzione);
c) accertare se la normativa disciplina eventuali attività dove si trovano i prodotti (esempi: riparazioni, vendite scontate, commercializzazione per fini diversi dal consumo umano).
Conclusione
La garanzia ritiro prodotti è una copertura che richiede un’analisi attenta e consapevole: le sue varianti, le esclusioni e i limiti operativi possono incidere in modo significativo sull’efficacia del rimborso in caso di sinistro. Per questo motivo, il consulente deve valutare la clausola non come semplice estensione della RC prodotti, ma come una garanzia autonoma, con una propria logica di rischio e una propria struttura tecnica. Solo un confronto diretto con il responsabile della supply chain e una lettura critica delle condizioni di polizza permettono di individuare eventuali insufficienze e di proporre soluzioni realmente adeguate alla complessità della filiera aziendale. In un mercato dove i richiami sono sempre più frequenti e monitorati, una copertura ben costruita può fare la differenza tra una crisi gestibile e un danno economico rilevante.
© Riproduzione riservata