MERCATO
Dai dati 2025 emerge un settore solido e affidabile. Buono il contributo alle finanze pubbliche e all’economia italiana
Autore: Fausto Panzeri
ASSINEWS 390 – Novembre 2026
In occasione dell’Assemblea annuale dell’ANIA, il Presidente Giovanni Liverani, ha ritenuto opportuno inviare un messaggio, caratterizzato da una buona dose di ottimismo e di legittimo orgoglio, sia ai propri soci che alle istituzioni del Paese. I contenuti di questo messaggio sono inseriti nella pubblicazione “Una Italia protetta è più forte e competitiva”.
Nella lettera di introduzione Liverani afferma che il settore assicurativo può contribuire in modo significativo alla gestione di una delicata fase di transizione verso un nuovo equilibrio globale, continuando a svolgere il proprio ruolo di mitigatore del rischio e di gestione del risparmio di milioni di famiglie e imprese italiane. Il Presidente sottolinea che la pubblicazione esamina numerosi temi del settore assicurativo e ne sottolinea la significativa rilevanza per l’economia italiana. Di seguito elenchiamo i temi della pubblicazione per poi passare all’esame di quelli che ci paiono meritori di una maggiore attenzione.
I più dell’assicurazione italiana
- Forte: le assicurazioni, alleate di famiglie e imprese
- Solida: il ruolo degli investimenti assicurativi nella crescita economica
- Affidabile: la solidità dell’industria assicurativa
- Contributiva: il legame tra settore assicurativo e finanza pubblica
- Accessibile: la rete distributiva come leva per una produzione diffusa
- Qualificata: il capitale umano come forza del business assicurativo
- Previdente: il ruolo dell’assicurazione vita nella pianificazione del domani
- Inclusiva: l’integrazione del sistema assicurativo nel modello di welfare pubblico
- Responsabile: la salvaguardia del patrimonio e dei beni di famiglia
- Consapevole: le coperture incendio e catastrofali per imprese e abitazioni
- Tutelata: la R.C. Auto obbligatoria per una mobilità protetta
- Attenta: le coperture accessorie per una protezione su misura dell’auto
- Sostenibile e innovativa: la sostenibilità e l’innovazione nel settore assicurativo
- Competitiva: il settore assicurativo italiano a confronto con il mondo
La solidità del settore
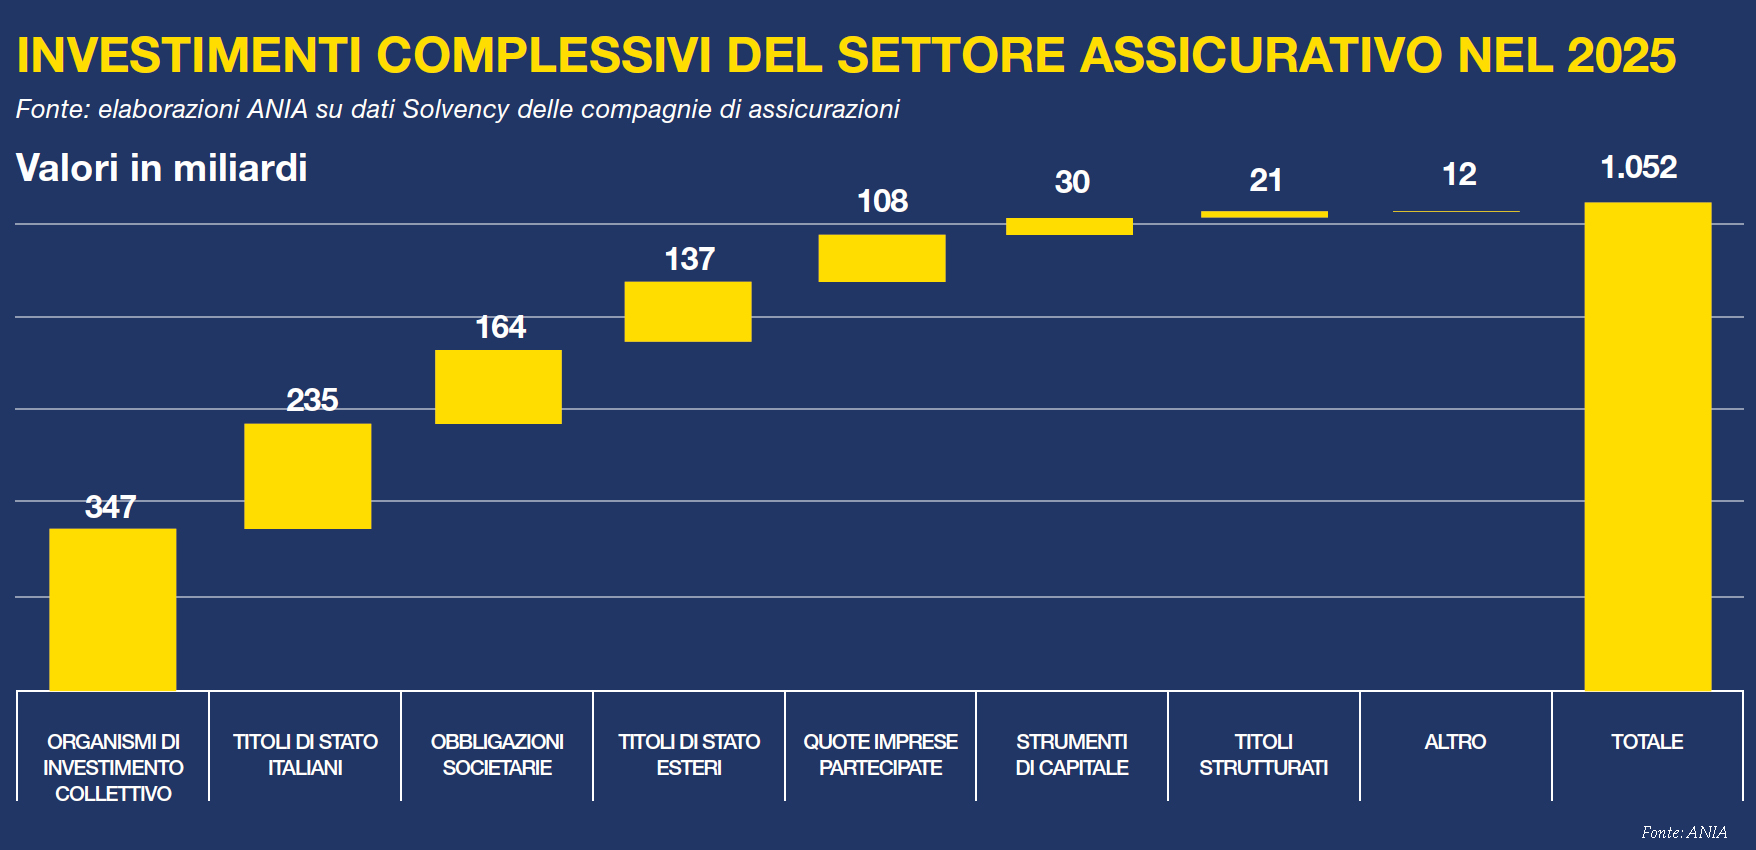
Gli investimenti degli assicuratori in Italia hanno superato nel 2025 i 1.000 miliardi. Si tratta di una cifra davvero imponente che rappresenta quasi la metà del Prodotto Interno Lordo. Il 40% di questi investimenti è attribuibile all’Italia sulla base della classificazione per paese emittente. Significativa anche la quota di investimenti sostenibili che nel 2025 ha raggiunto il 20% del portafoglio complessivo raggiungendo, quindi, i 200 miliardi. In particolare 157 miliardi sono rappresentati da Fondi ESG e 46 miliardi da strumenti sostenibili del portafoglio diretto. Da rilevare che questi investimenti attengono all’economia italiana per il 38% e all’economia reale per il 16%. I titoli di Stato italiani rappresentano il 22% del totale degli investimenti, una percentuale decisamente superiore a quella riscontrabile negli altri paesi europei e che assicura un rilevante sostegno al debito pubblico italiano.
L’affidabilità
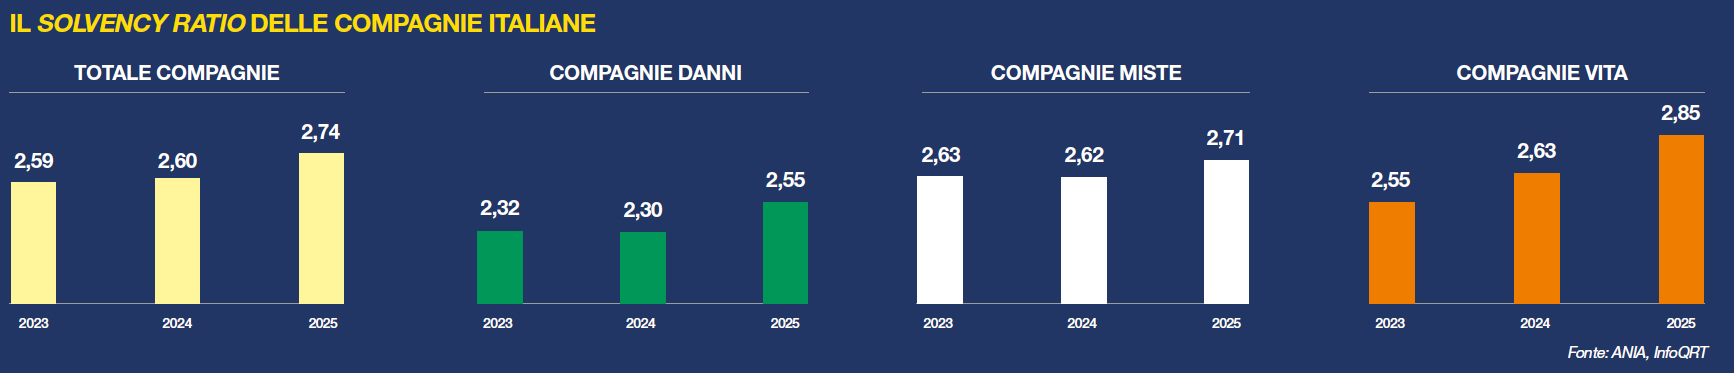
Nel 2025, malgrado un contesto economico indubbiamente travagliato a causa delle crisi belliche di rilievo internazionale, il settore ha conseguito risultati positivi sia nel comparto vita che in quello danni. Il totale dei due settori, infatti, raggiunge i 9,3 miliardi dei quali 4,5 miliardi riferibili ai Danni e 4,8 miliardi al Vita. Questo risultato è lievemente superiore a quello già positivo dell’anno precedente. Il settore appare indubbiamente molto solido se si analizza l’indice nel quale viene specificata l’entità di questa solidità. Si tratta del Solvency ratio, che rappresenta il rapporto tra i capitali propri di una impresa e il capitale minimo richiesto per l’esercizio dell’attività.
Il Solvency ratio, quindi, deve come minimo essere superiore a uno per poter consentire l’esercizio dell’attività. Ben altri, però, sono i livelli a fronte dei quali si può davvero parlare di un settore solido. Riteniamo una percentuale minima quella di due volte questo capitale. Per quanto riguarda l’Italia l’indice ha raggiunto il 2,74 nel 2025. Siamo di fronte a una solida posizione patrimoniale e a una conseguente capacità di assorbimento dei rischi che pare sostenuta particolarmente nel comparto vita. L’Italia si distingue, nel contesto europeo, per un livello di solvibilità superiore alla media e si posiziona tra i più elevati.
Il contributo del settore assicurativo alla finanza pubblica
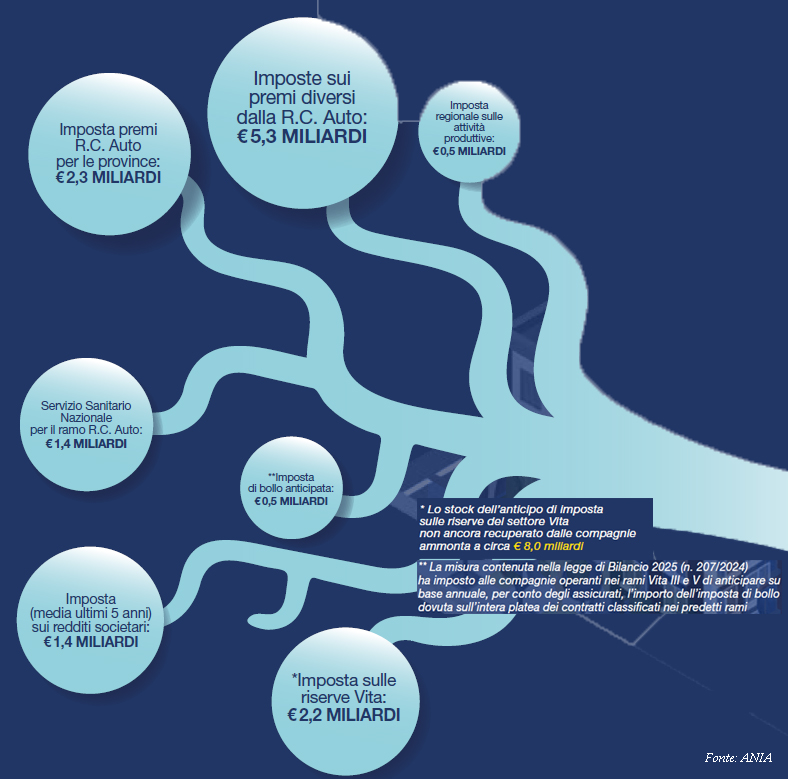
Il settore assicurativo è sicuramente uno dei principali contribuenti dello Stato, nonché il sostituto d’imposta per il prelievo di alcuni importanti tributi. La rilevanza del settore assicurativo dipende proprio da questo suo duplice ruolo del sistema: da un lato come diretto contribuente, dall’altro come sostituto d’imposta per conto dell’Agenzia delle Entrate. Per quanto riguarda il contributo che le compagnie pagano come imposte dirette, possiamo sottolineare che negli ultimi cinque anni, mediamente, sono state versate imposte pari a 1,4 miliardi annui allo Stato, nonché una imposta di bollo anticipata di 0,5 miliardi annui. Ricordiamo che le imposte che si pagano sulle riserve vita sono ammontate, nel 2025, a 2,2 miliardi. Giova rammentare che lo stock dell’anticipo di imposta sulle riserve del settore vita, non ancora recuperato dalle compagnie, ammonta a circa 8 miliardi. Viene, inoltre, versata una imposta regionale sulle attività produttive pari a 0,5 miliardi. Al tempo stesso le compagnie diventano esattori per conto dell’Agenzia delle Entrate con un versamento delle imposte pari a 5,3 miliardi sui premi diversi dalla R.C. Auto, che vanno addizionati ai 2,3 miliardi dell’imposta premi della R.C. Auto ed a un versamento al Servizio Sanitario Nazionale per 1,4 miliardi. In buona sostanza, si può constatare che le compagnie contribuiscono in maniera importante, diventando così un vero pilastro per la finanza pubblica in quanto versano nelle casse dello Stato circa 14 miliardi ogni anno, offrendo un contributo stabile e rilevante al bilancio pubblico.
La previdenza
Con questa definizione cerchiamo di evidenziare il ruolo importante che l’assicurazione vita assume nella pianificazione del domani. Le assicurazioni sulla vita svolgono un duplice ruolo: da un lato, rappresentano uno strumento di risparmio alternativo attraverso il quale le famiglie investono i propri risparmi e accumulano capitale e, dall’altro, rappresentano un vero e proprio ombrello di protezione nei confronti delle conseguenze finanziarie avverse che possono derivare da eventi collegati con la vita umana, quali l’interruzione dei flussi di reddito dovuta alla morte prematura di un membro della famiglia o la sopravvivenza al di là delle proprie possibilità finanziarie.
Sono quelle forme assicurative che meriterebbero uno sviluppo ben superiore e che ricadono in quella sezione del ramo vita, costituita dalle polizze con coperture temporanee caso morte o che attengono alle prestazioni di tipo assistenziale riferibile al ramo malattie. Ricordiamo che questi due rami, ancorché importanti, hanno una rilevanza minima, totalizzando una massa di risparmio gestita di 6 miliardi di raccolta per le polizze caso morte e un miliardo per il ramo malattie.
Un terzo settore sicuramente interessante e in via di sviluppo è quello delle forme individuali e collettive di previdenza complementare. Si tratta normalmente di prestazioni a volte erogate mediante il rinnovo dei contratti collettivi di lavoro, ma che possono essere acquisite anche dai privati. Queste polizze hanno un beneficio fiscale, in forza del quale possono ridurre il reddito imponibile con il limite di 5.300 euro. Le prestazioni erogate sono tassate con una aliquota agevolata dal 15% al 9% a seconda dell’anzianità. Un gettito più significativo proviene dalle polizze unit-linked, che non prevedono un reddito garantito e sono più esposte all’andamento dei mercati azionari. Il totale del risparmio gestito da queste polizze ammonta a 235 miliardi. La maggioranza è, invece, riferibile alle polizze rivalutabili, che, al pari delle unit-linked, in caso di decesso dell’assicurato sono esenti da qualsiasi tassa di successione.
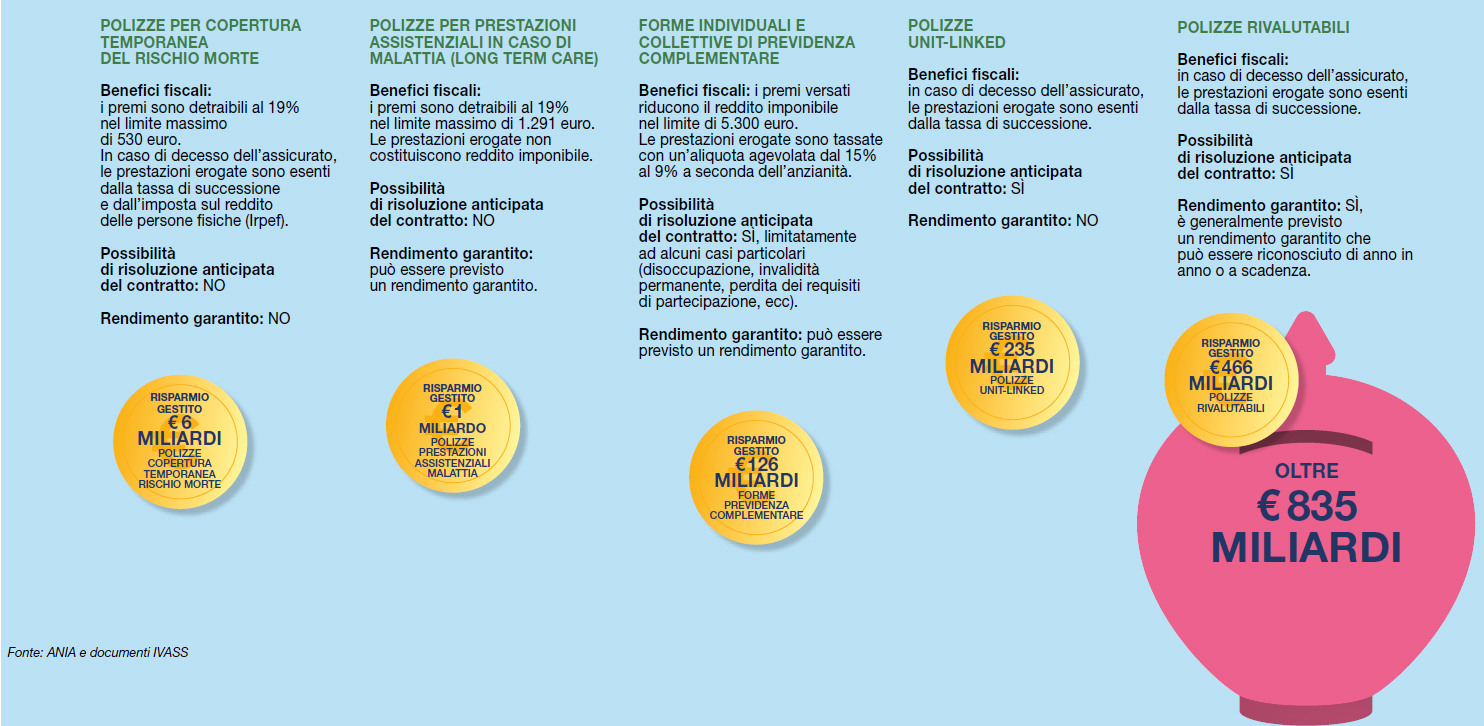
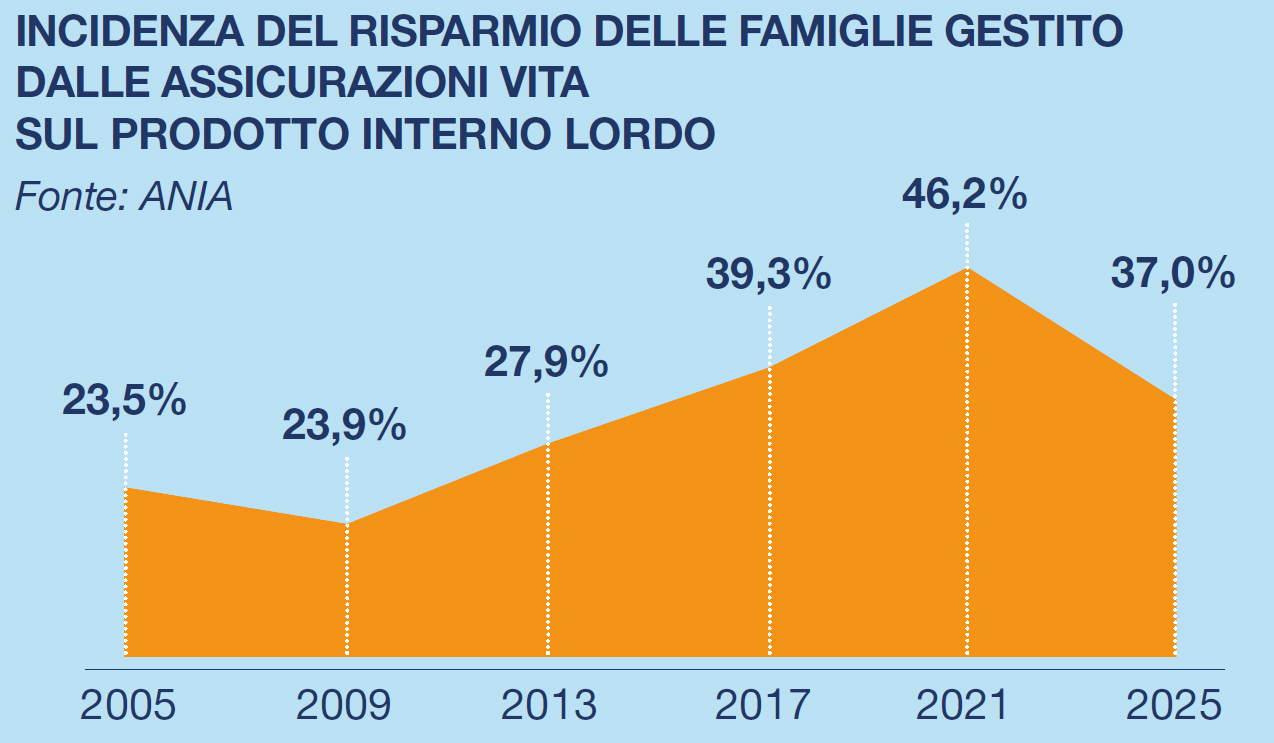
Per le polizze rivalutabili, che consentono la gestione di un risparmio di 466 miliardi, è normalmente previsto un rendimento garantito che può essere riconosciuto di anno in anno o soltanto alla scadenza. Il totale del risparmio gestito dalle assicurazioni vita supera gli 835 miliardi. Questo importo rappresenta il 13% circa delle attività finanziarie delle famiglie. Una percentuale in linea con la media dei paesi europei e che in rapporto al PIL ha una incidenza del 37%. A nostro avviso andrebbe maggiormente sviluppato e incentivato il comparto della previdenza privata integrativa, per il quale si dovrebbe trovare il modo di favorire ancor più le adesioni informando i cittadini in modo chiaro sulle aspettative di pensione pubblica e rendendo il sistema complementare più aperto e flessibile. È ineludibile per ottenere questo risultato una forte sinergia tra pubblico e privato finalizzato esclusivamente a tutelare gli interessi dei cittadini che potrebbero subire contraccolpi invero negativi dalla diminuzione delle pensioni rispetto alle aspettative del passato.
Inclusività
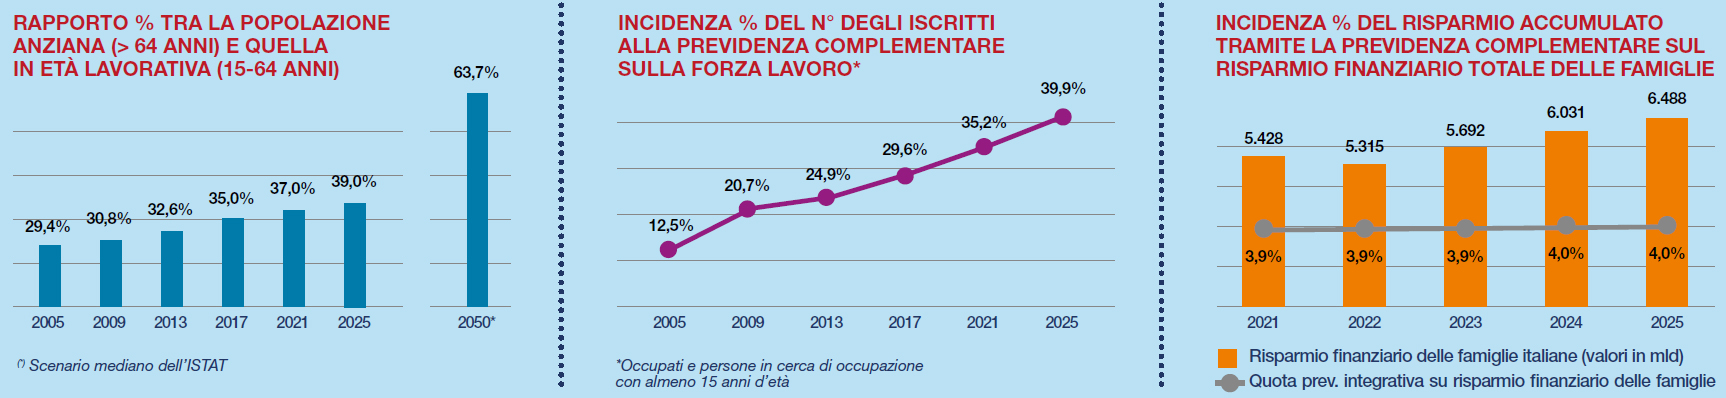
Con questo termine intendiamo definire l’integrazione del nostro sistema pensionistico con il modello di welfare pubblico. L’ANIA ha inserito l’inclusività come uno dei “più” davvero importanti dell’assicurazione italiana. Riteniamo, tuttavia che questo “più”, allo stato attuale, rappresenti una aspirazione e un grande obiettivo e non certo un traguardo ormai raggiunto. Esaminiamo in particolare il tema della previdenza complementare, alla luce dei dati attuali e delle forti criticità future. In Italia l’invecchiamento della popolazione e il calo delle nascite mettono sotto una pressione crescente l’equilibrio economico del nostro sistema pensionistico. Diminuiscono i lavoratori che versano contributi, mentre aumentano i pensionati e la loro aspettativa di vita. Le riforme più recenti hanno innalzato l’età pensionabile e ridotto le pensioni, con l’obiettivo di impedire il default dell’intero sistema, ma hanno reso ancor più evidente la necessità di rafforzare la previdenza complementare.
Questa forma di tutela è ancora poco diffusa, come possiamo rilevare dalla tabella sottostante, soprattutto tra giovani, donne e lavoratori delle piccole imprese. Proprio per queste ragioni appare fondamentale incentivare il sistema della previdenza complementare, anche tramite la leva fiscale e promuovere al tempo stesso una maggiore consapevolezza sulle pensioni future, così da garantire un futuro economicamente più sereno e al riparo da pressioni economiche. Il dato impressionante è che, in base a proiezioni effettuate dall’ISTAT, si prevede che nel 2050 dovrebbero esserci due pensioni per anziani ogni tre persone in età lavorativa. Questa evidenza statistica accentuerebbe ancor più gli squilibri già esistenti. Per quanto riguarda la previdenza complementare, segnaliamo che attualmente meno del 40% dei lavoratori ha aderito a queste forme. Consideriamo, infine, che la previdenza complementare rimane ancora marginale nel sistema economico italiano soprattutto se riferiamo l’entità degli importi in gioco rispetto a quella della ricchezza privata.
Consapevolezza
Quando parliamo di consapevolezza intendiamo riferirci alla conoscenza, da parte dei soggetti interessati, della rilevanza dei rischi ai quali siamo tutti esposti e, nella fattispecie, anche degli obblighi ai quali sono sottoposte per legge talune categorie di persone o di enti. La copertura dei rischi incendi e catastrofali per le imprese è stata sottoposta all’introduzione dell’obbligo assicurativo con l’entrata in vigore di una legge. Questa legge aveva una ampia rilevanza nell’ambito delle politiche di gestione del rischio, volto a rafforzare la resilienza del sistema produttivo rispetto a fenomeni naturali quali terremoti, alluvioni, esondazioni, inondazioni e frane.
Nel 2025 l’obbligo è stato attuato gradualmente, con tempistiche differenziate, in base alla dimensione d’impresa. Inizialmente era previsto una scadenza unica al 31 marzo 2025, ma successivamente il calendario è stato rimodulato. Le grandi imprese dal 31 marzo 2025, con un periodo di 90 giorni senza sanzioni. Le medie imprese dal 1° ottobre 2025, mentre per le piccole e microimprese l’obbligo parte dal 1° gennaio 2026, con proroga sino al 31 marzo 2026 per quegli esercizi che somministrano alimenti e bevande e per le imprese turistiche-ricettive. Nel 2025, nonostante la presenza dell’obbligo assicurativo, l’incidenza delle imprese assicurate contro i rischi catastrofali appare ancora limitata al 15%. Naturalmente l’incidenza numerica è riferibile in larghissima misura alle micro e piccole imprese, mentre le grandi hanno sostanzialmente aderito a tutti gli obblighi e rimedi in parte rilevanti per il rischio incendio, ma soltanto il 51% per i rischi catastrofali. Resta comunque aperto e da prendere accuratamente in esame la presenza assai limitata dell’assicurazione per quanto riguarda questa tipologia di rischi soprattutto per le abitazioni.
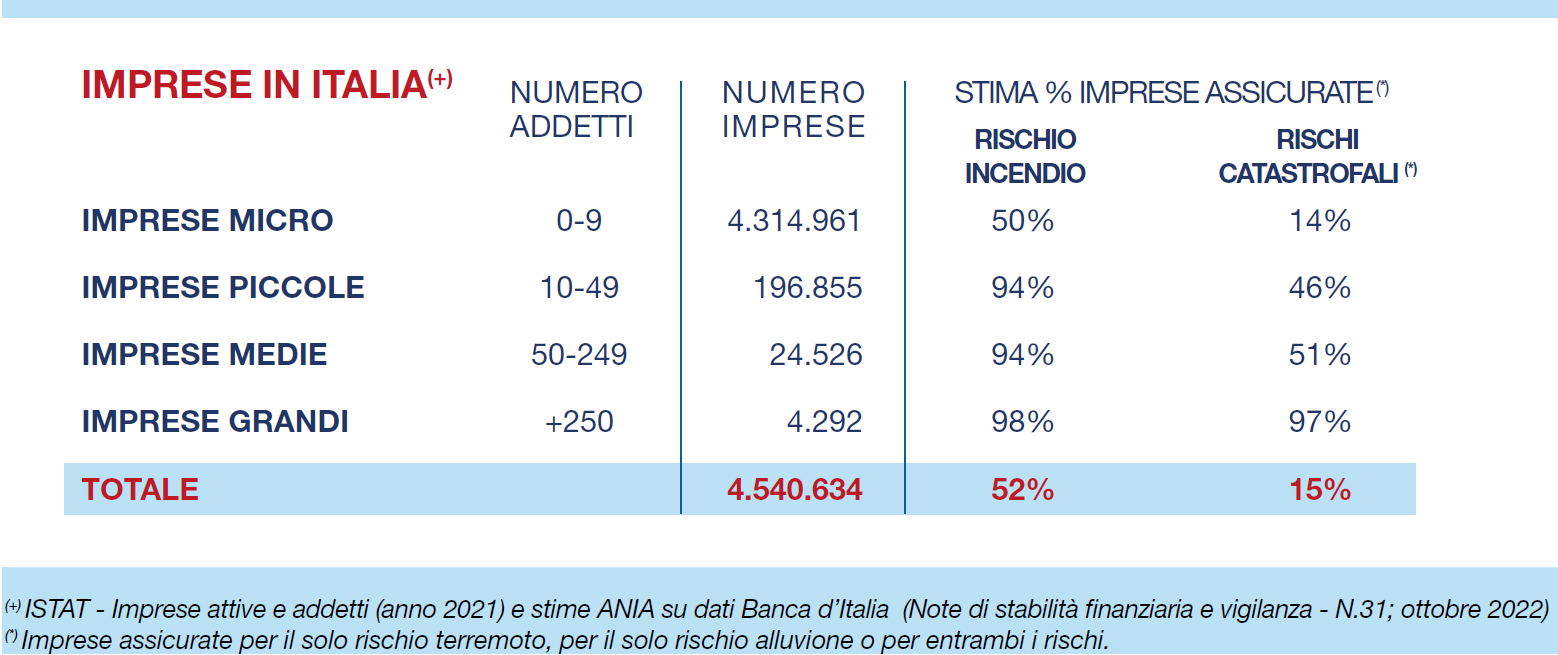
Si pensi che in Italia il patrimonio abitativo è fortemente esposto ai rischi naturali e circa il 40% delle abitazioni si trova in zone sismiche e ben il 95% dei comuni è soggetto a rischi di frane, alluvioni o erosione costiera. In un contesto siffatto la copertura delle abitazioni resta particolarmente molto bassa arrivando soltanto al 7%. È evidente che siamo di fronte a un fenomeno di sottoassicurazione largamente diffuso e, al di là dell’introduzione di nuovi obblighi che potrebbero rendersi necessari per costituire un forte rapporto di mutualità, è indispensabile che venga svolta una azione di informazioni veramente significativa per portare un maggiore equilibrio all’economia del Paese soprattutto per quanto riguarda il patrimonio abitativo.
© Riproduzione riservata