Il 9° Rapporto GIMBE mostra come la trasformazione più significativa del sistema sanitario italiano non sia soltanto la crescita della spesa privata, ma il progressivo trasferimento del rischio economico della cura sulle famiglie. Un fenomeno che chiama in causa il ruolo della sanità integrativa, dei fondi sanitari e delle assicurazioni nella protezione dei cittadini
di Francesco Sottile
Per anni il dibattito sulla sostenibilità del Servizio sanitario nazionale si è concentrato quasi esclusivamente sul tema del finanziamento pubblico. Una lettura certamente fondata, ma ormai insufficiente per comprendere la trasformazione in corso.
La fotografia scattata dal 9° Rapporto GIMBE suggerisce infatti una chiave interpretativa diversa. Il fenomeno più rilevante non è tanto la crescita della sanità privata in sé, quanto il progressivo spostamento del rischio sanitario sulle famiglie.
Quando il rischio diventa individuale
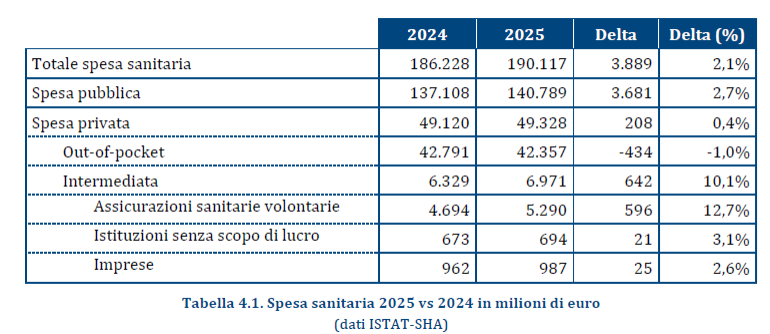
Nel 2025 la spesa sanitaria complessiva italiana ha raggiunto 190,1 miliardi di euro. Di questi, 140,8 miliardi sono riconducibili alla spesa pubblica e 49,3 miliardi alla spesa privata.
Il dato che merita maggiore attenzione riguarda però la composizione della spesa privata.
Secondo il Rapporto GIMBE, ben 42,4 miliardi di euro sono sostenuti direttamente dalle famiglie, mentre soltanto 6,9 miliardi sono intermediati da fondi sanitari, casse, mutue e assicurazioni.
Ciò significa che circa l’86% della spesa sanitaria privata italiana continua ad assumere la forma di pagamento diretto, il cosiddetto out-of-pocket.
Non si tratta di una semplice statistica economica. Si tratta della misura concreta della quota di rischio che il sistema sanitario trasferisce ai cittadini.
In termini assicurativi, ciò significa che una quota crescente del rischio sanitario non viene più assorbita attraverso meccanismi collettivi di protezione, ma rimane in capo all’individuo. Il cittadino diventa così il finanziatore di ultima istanza del proprio bisogno di cura.
Per questo motivo i 42,4 miliardi di euro di spesa out-of-pocket rappresentano molto più di una voce contabile: rappresentano un indicatore della crescente esposizione economica delle famiglie italiane.
L’aumento della spesa privata non racconta tutta la storia
La crescita della spesa privata viene spesso interpretata come una progressiva privatizzazione della sanità. La realtà è più complessa.
Se si osservano i dati internazionali emerge infatti che il livello complessivo della spesa sanitaria privata italiana non è molto diverso da quello registrato negli altri Paesi OCSE.
Nel 2025 la spesa sanitaria privata pro capite italiana ammonta a 1.385 dollari a parità di potere d’acquisto, contro una media OCSE di 1.407 dollari.
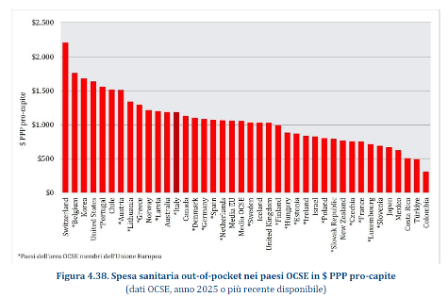
L’anomalia italiana non riguarda quindi la dimensione della spesa privata: riguarda il modo in cui essa viene finanziata. La spesa sostenuta direttamente dalle famiglie raggiunge infatti 1.189 dollari pro capite, superiore alla media OCSE di 1.059 dollari.
Al contrario, la spesa intermediata da fondi e assicurazioni si ferma a 196 dollari, contro una media OCSE di 348 dollari.
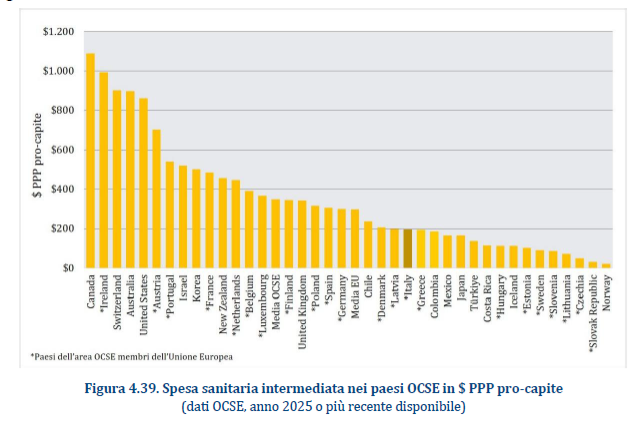
In molti Paesi europei, come Francia, Germania e Paesi Bassi, una quota più rilevante del rischio sanitario viene trasferita a fondi, mutue e assicurazioni, contribuendo a contenere il peso degli esborsi diretti sulle famiglie. In Italia continua invece a gravare prevalentemente sul cittadino.
Il problema, dunque, non è la presenza della spesa privata. Gli italiani non spendono meno degli altri cittadini dei Paesi sviluppati: spendono però in modo diverso, assumendosi direttamente una quota di rischio significativamente più elevata a causa della limitata diffusione di strumenti di protezione e intermediazione.
È questo il vero elemento distintivo del modello italiano: una sanità privata caratterizzata più dal pagamento diretto che dall’intermediazione assicurativa o mutualistica.
La rinuncia alle cure è il sintomo più evidente
Il trasferimento del rischio sanitario sulle famiglie produce effetti tangibili.
Il più evidente è la rinuncia alle cure.
Nel 2024 circa 5,8 milioni di persone, pari al 9,9% della popolazione, hanno dichiarato di avere rinunciato ad almeno una prestazione sanitaria necessaria.
Le cause principali sono due:
- i tempi di attesa troppo lunghi;
- l’impossibilità di sostenere la spesa richiesta.
Questi due fattori non sono alternativi, ma strettamente collegati.
Quando una prestazione non è disponibile in tempi adeguati nel sistema pubblico, il cittadino è spesso costretto a rivolgersi al privato. Se però il costo della prestazione supera la capacità economica della famiglia, l’ultima barriera diventa insormontabile.
La rinuncia alle cure rappresenta quindi il punto di incontro tra inefficienza organizzativa e vulnerabilità economica.
Non è soltanto un problema sanitario. È un problema di protezione finanziaria.
Le conseguenze economiche della malattia
La funzione di un sistema sanitario moderno non consiste soltanto nel curare le persone, ma anche nel proteggerle dalle conseguenze economiche della malattia.
Da questo punto di vista il Rapporto GIMBE evidenzia alcuni segnali di criticità.
Nel 2025 la spesa out-of-pocket rappresenta il 22,3% della spesa sanitaria totale italiana, una quota significativamente superiore al livello generalmente considerato sostenibile dall’Organizzazione Mondiale della Sanità.
Le conseguenze sono già visibili:
- l’8,6% delle famiglie sostiene spese sanitarie considerate catastrofiche;
- il 3,7% si impoverisce o si impoverisce ulteriormente a causa delle spese sanitarie.
Questi dati mostrano che la malattia non genera soltanto un bisogno di cura. Può generare anche un rischio economico.
Ed è proprio questo rischio che il SSN era stato progettato per assorbire.
Il paradosso della sanità integrativa
Il Rapporto GIMBE mette in discussione una convinzione diffusa: l’espansione della sanità integrativa non rappresenta, di per sé, la soluzione alle criticità del SSN. La carenza di personale, le difficoltà organizzative e la debolezza dell’assistenza territoriale riguardano la capacità di produrre prestazioni e non la loro modalità di finanziamento. Fondi e assicurazioni possono attenuare il rischio economico per le famiglie, ma non generano automaticamente nuova capacità assistenziale.
Il tema per assicurazioni e fondi sanitari
Per il settore assicurativo, il messaggio del Rapporto va oltre il tema della crescita della sanità integrativa. La vera sfida non è intercettare una quota maggiore di spesa privata, ma ridurre l’esposizione economica delle famiglie al rischio sanitario. In questo scenario, fondi sanitari, welfare aziendale, mutue e polizze salute sono chiamati a svolgere una funzione complementare al SSN, trasformando una spesa sempre più sostenuta direttamente dai cittadini in una protezione più efficace e sostenibile.
In sintesi, i 42,4 miliardi di spesa sanitaria sostenuti direttamente dalle famiglie non misurano soltanto quanta sanità privata viene acquistata in Italia.
Misurano soprattutto quanta parte del rischio sanitario continua a gravare sui cittadini in quanto priva di intermediazione. Per fondi sanitari, mutue, welfare aziendale e assicurazioni salute questa non è semplicemente un’opportunità di mercato, ma una sfida di sistema: contribuire a ridurre l’esposizione economica dei cittadini senza indebolire il ruolo universalistico del Servizio sanitario nazionale.
@ Riproduzione riservata