Redditi percepiti come relativamente stabili, ma fiducia in calo e crescente propensione ad accumulare riserve: l’Indagine 2026 del Centro Einaudi-Intesa SanPaolo descrive una prudenza che nasce più dalle aspettative sul futuro che dalle difficoltà immediate
L’economia italiana attraversa una fase nella quale alcuni fondamentali mostrano segnali di tenuta, mentre la percezione delle famiglie resta dominata dall’incertezza. È il nodo centrale del primo capitolo dell’Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026 (realizzata dal Centro Einaudi in collaborazione con Intesa San Paolo), firmato da Giampaolo Vitali: la distanza tra indicatori macroeconomici relativamente favorevoli e aspettative soggettive molto più caute orienta reddito, risparmio e scelte di consumo.
Il quadro di partenza non è privo di elementi positivi. Nel 2025 l’inflazione si è ridotta all’1,5%, dopo il picco dell’8,1% del 2022; l’occupazione ha superato i 24 milioni di persone e il tasso di disoccupazione è sceso al 6,1%. L’avanzo primario è tornato positivo, allo 0,8% del Pil, e il differenziale di rendimento tra titoli di Stato italiani e tedeschi ha continuato a mostrare una relativa stabilità. Resta tuttavia un’economia caratterizzata da una crescita modesta, stimata nello 0,5% per il 2026 e nello 0,8% per il 2027, e da un debito pubblico molto elevato, il cui servizio continua ad assorbire risorse rilevanti.
La stabilizzazione degli indicatori, tuttavia, non basta ricostruire la fiducia. Le crisi degli ultimi anni — pandemia, guerra in Europa, aumento, tensione geopolitica e incertezza sulle relazioni commerciali internazionali — hanno sedimentato nelle famiglie una percezione di vulnerabilità. L’Indagine rileva che il pessimismo riguarda contemporaneamente la situazione economica italiana e lo scenario internazionale: il saldo fra giudizi ottimistici e pessimisti è negativo per l’89,8% con riferimento all’economia nazionale e per l’89,5% rispetto al contesto globale. La novità non è solo l’intensità del giudizio negativo, ma la convergenza fra le due valutazioni: il disagio percepito non viene più ricondotto prevalentemente a squilibri interni, bensì alla trasmissione dei rischi esterni sull’economia domestica.
In questo contesto, il reddito è avvertito come relativamente stabile, ma non sempre sufficiente. L’84% degli intervistati ritiene stabili le proprie entrate; la quota di chi le considera adeguata scende però al 52%. Non prevale il timore immediato della perdita del lavoro o del reddito, quanto quello dell’erosione del potere d’acquisto, dell’aumento delle spese necessarie e dell’insufficienza delle risorse lungo il ciclo di vita. La preoccupazione è più intensa nelle generazioni giovani, fra le quali soltanto circa un terzo immaginazione di poter contare su un reddito stabilmente sufficiente nel decennio successivo.
La reazione più diffusa è il rafforzamento del risparmio precauzionale. Nel 2026 dichiara di essere riuscito a risparmiare il 56% del campione, in lieve calo rispetto al 58% del 2025. Il tasso medio di risparmio raggiunge l’11,9% del reddito. Il dato quantitativo, però, va letto insieme alla sua composizione: il 62% delle somme accantonate è destinato alla precauzione, mentre il 38% è legato a un obiettivo specifico. Risparmiare significa quindi, prima di tutto, costruire una riserva di sicurezza e ridurre l’esposizione agli imprevisti, non finanziare consumi programmati o progetti di investimento.
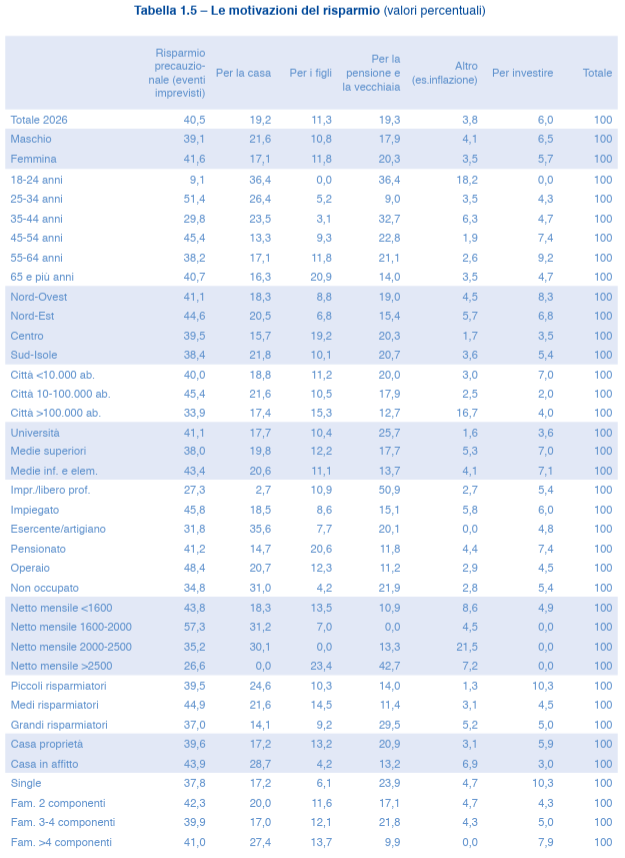
Questa funzione difensiva emerge anche dalle motivazioni dichiarate. La prevenzione contro gli imprevisti è indicata dal 40,5% degli intervistati, in aumento rispetto al 36% dell’anno precedente. Il risparmio per la casa arretra al 19,2%, anche per il ridimensionamento delle agevolazioni edilizie; torna invece al 6% la quota di chi accantona per investire, mentre il 4% dichiara esplicitamente di risparmiare per difendersi dall’inflazione. L’esperienza inflazionistica del 2022-2023 ha dunque inciso sul comportamento finanziario: lasciare integralmente le disponibilità liquide inattive viene percepito, almeno da una parte crescente dei risparmiatori, come una perdita di valore reale.
Il lato positivo della prudenza è la capacità di fronteggiare gli shock. Il 73,4% del campione affermato di poter sostenere una spesa imprevista di 5.000 euro facendo ricorso ai propri risparmi. Per chi non dispone di questa riserva, il primo ammortizzatore resta la rete familiare e amichevole, indicata dal 12,9%, seguita dal credito bancario, al 10,2%. Il dato conferma la robustezza del risparmio privato italiano e la persistente funzione di protezione svolta dai legami familiari; al tempo stesso, mostra la diversa qualità delle reti di sicurezza disponibili alle famiglie.
L’Indagine richiama però anche il limite di un’impostazione esclusivamente prudenziale. Una quota eccessiva di liquidità può proteggerla nell’immediato, ma rischiando di perdere il potere d’acquisto se i rendimenti restano inferiori all’inflazione. Il problema, in questa prospettiva, non è il risparmio in sé, ma la difficoltà di distinguere tra riserva per le emergenze e investimento orientato a obiettivi di medio-lungo periodo. Accumulare liquidità risponde a una necessità assicurativa; investire richiede invece la disponibilità ad assumere un rischio misurato, coerente con orizzonte temporale, bisogni e capacità patrimoniali.
Lo studio restituisce l’immagine di famiglie che non hanno rinunciato al risparmio, ma ne hanno mutato la funzione. La prudenza non è soltanto un tratto culturale consolidato: è una risposta razionale, ma potenzialmente costosa nel lungo termine, a un contesto percepito come instabile. Il risparmio resta un fattore di resilienza; la sfida è evitare che la ricerca di sicurezza si trasformi in una sospensione permanente delle decisioni economiche e patrimoniali.
© Riproduzione riservata