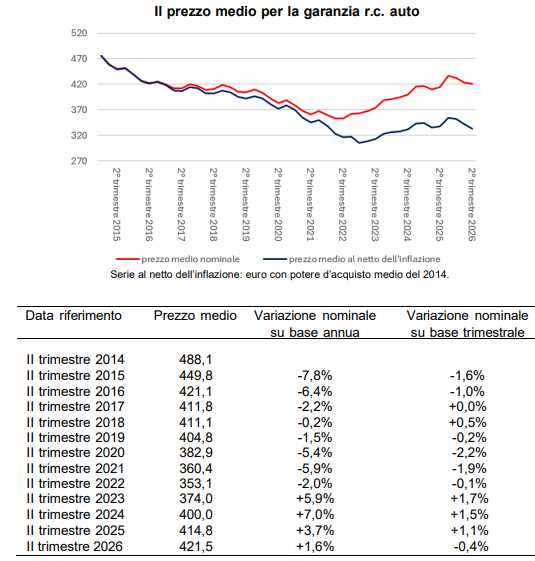
Si attenua nel secondo trimestre 2026 la dinamica di crescita dei premi RCA. Secondo la comunicazione statistica IPER di IVASS, il premio medio effettivo per le autovetture si attesta a 422 euro, con un incremento nominale dell’1,6% su base annua, in netto rallentamento rispetto al +3,7% registrato nel secondo trimestre 2025 e al +7% del corrispondente periodo del 2024. Rispetto ai primi tre mesi dell’anno, il premio medio scende dello 0,4%; considerando l’inflazione, la variazione annua diventa negativa, pari a -1,3%.
Il dato segnala dunque una fase di stabilizzazione dopo la forte risalita avviata nel 2023. Il premio medio resta superiore ai 353,1 euro del secondo trimestre 2022, minimo della serie, ma è ancora inferiore del 13,6% rispetto ai 488,1 euro rilevati nel secondo trimestre 2014. Il confronto storico conferma inoltre che il rallentamento non è uniforme nel mercato: le politiche di prezzo delle compagnie continuano a divergere sensibilmente in relazione al mix di clientela e ai rispettivi profili di rischio.
Permane ampia differenziazione territoriale
Permane una marcata differenziazione territoriale, anche se la dispersione dei prezzi fra province continua a ridursi. Nel secondo trimestre la metà delle province presenta un premio medio superiore a 396 euro, mentre nel quarto più costoso della distribuzione si superano i 422 euro.
Su base annua, la variazione dei premi provinciali oscilla fra -2% e +4,5%. Gli aumenti più rilevanti sono stati rilevati a Enna (+4,5%), Pescara (+3,8%) e Roma (+3,5%). In alcune aree, dopo più trimestri di rialzi, si registra invece una diminuzione: Cagliari segna -2%, Imperia -1% e Benevento -0,8%.
Il coefficiente di variazione dei premi medi provinciali si attesta al 12,8%, circa un terzo in meno rispetto al 2014. Il processo di convergenza, tuttavia, non elimina il divario tra aree ad alto e basso costo: a Napoli il premio medio risulta ancora superiore di 255 euro rispetto ad Aosta. Il differenziale Napoli-Aosta si è ridotto del 3,5% nell’ultimo anno e del 46,8% dal secondo trimestre 2014, ma resta un indicatore della persistente segmentazione geografica del rischio Rc auto.
Sconti e strategie tariffarie
Lo sconto rimane una componente strutturale della formazione del premio effettivamente pagato. Il 91% dei contratti sottoscritti nel trimestre beneficia di una riduzione rispetto al premio di tariffa; sul campione IPER, che raccoglie mensilmente dati relativi a oltre 700 mila contratti, lo sconto medio applicato dalle imprese è pari a 212 euro, equivalente al 38,8% del premio di tariffa.
L’intensità degli sconti è però molto disomogenea tra operatori: l’incidenza media sul premio di tariffa varia dall’11,2% a circa il 55,6%. Anche l’andamento annuo dei prezzi per impresa risulta fortemente differenziato, con variazioni comprese tra -8% e +17%. Quasi un terzo delle compagnie ha ridotto i premi medi su base annua, mentre diverse altre hanno applicato aumenti inferiori al 2%. IVASS attribuisce tale dispersione a strategie tariffarie differenziate e alla diversa rischiosità della clientela servita.
Scatola nera: diffusione in calo
Parallelamente al rallentamento dei premi, diminuisce la diffusione della black box. La quota di autovetture assicurate con scatola nera scende al 16% nel secondo trimestre 2026, dal 17,2% di un anno prima: una contrazione di 1,2 punti percentuali.
La penetrazione resta particolarmente elevata in alcune province meridionali, tradizionalmente caratterizzate da una maggiore incidenza dei premi e del rischio assicurativo: Caserta raggiunge il 53,9% e Napoli il 43,1%. Le riduzioni annuali più pronunciate si registrano a Crotone, con -5,1 punti percentuali, e nella stessa Caserta, con -2,8 punti. Il dato è rilevante perché la telematica ha rappresentato negli anni uno dei principali strumenti di segmentazione tecnica del rischio e di contrasto alle frodi, oltre che un fattore di contenimento tariffario per parte della clientela.
Due ruote ancora care
Per motocicli e ciclomotori la fotografia è diversa. Il premio medio per i motocicli raggiunge 321 euro, in aumento del 6,1% rispetto al secondo trimestre 2025; per i ciclomotori è pari a 203 euro, con una crescita annuale del 3,8%. Nell’arco del trimestre, tuttavia, i prezzi diminuiscono rispettivamente del 4,4% e del 7,7%; in termini reali la flessione trimestrale è pari al 6,2% per i motocicli e al 9,4% per i ciclomotori.
La dimensione territoriale resta determinante anche nel comparto due ruote. In metà delle province i premi sono inferiori, in media, a 261 euro, mentre nelle aree più costose si collocano tra 297 e 606 euro. Napoli, Caserta, Salerno e Catania risultano le province con i livelli di prezzo più elevati. Le variazioni annue spaziano dal +3,4% di Sondrio al +24,8% di Crotone, con i rincari più marcati concentrati in alcune province del Lazio, dell’Abruzzo e del Mezzogiorno.
Canali distributivi
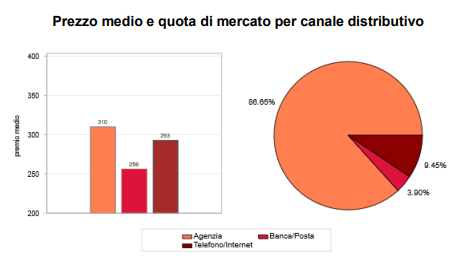
A livello distributivo, le agenzie restano nettamente il principale canale di distribuzione raccogliendo l’86,7% dei contratti. La vendita diretta — telefono e internet — raccoglie il 9,5%, mentre il canale bancario e postale si ferma al 3,8%.
Il premio medio più basso è osservato nel canale banca-posta, con 256 euro, contro 293 euro della vendita diretta e 310 euro dell’agenzia. IVASS sottolinea però che il confronto non può essere interpretato automaticamente come una graduatoria di convenienza fra canali: i differenziali riflettono anche l’eterogeneità dei profili di rischio assicurati e del mix di clientela acquisito attraverso ciascuna rete distributiva.
© Riproduzione riservata