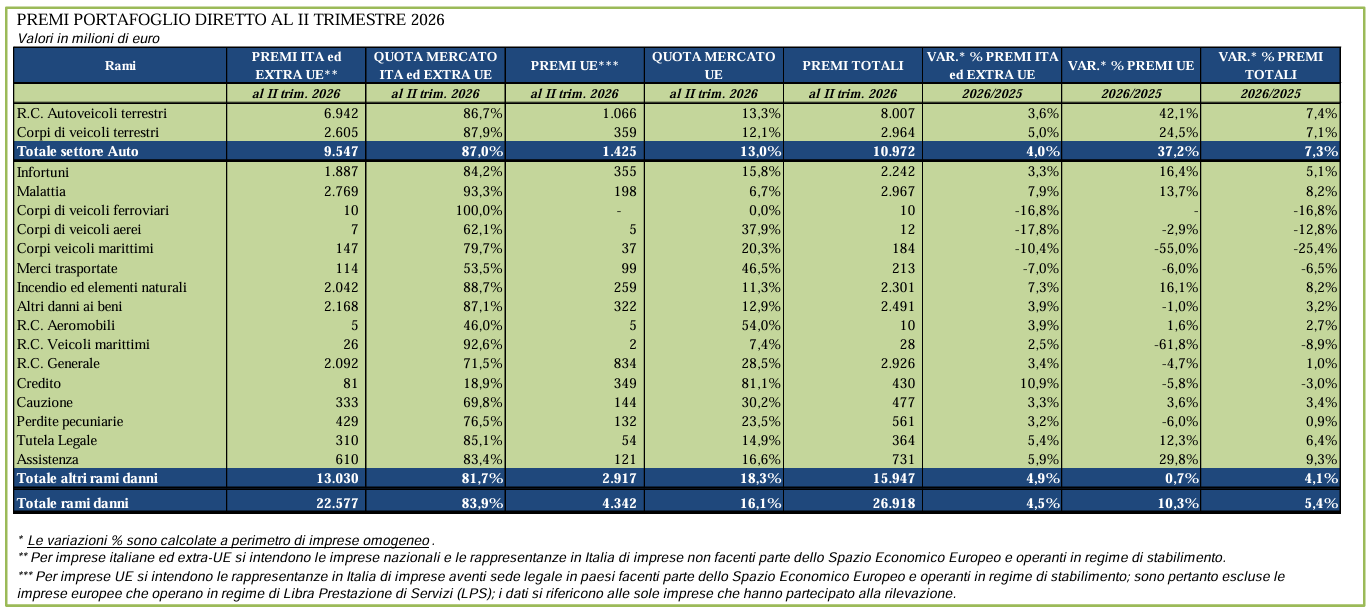
Rallenta la crescita dei premi rami danni. Al II trimestre 2026, infatti, i premi totali danni salgono a 26,9 mld, in aumento del 5,4% rispetto a giugno 2025, quando la crescita si attestava, invece, al 7,6%. Le compagnie nazionali ed extra europee hanno registrato un incremento del 4,5% mentre le rappresentanze di imprese europee operanti in regime di stabilimento hanno evidenziato una crescita più elevata e pari al 10,3%. Secondo quanto riporta la statistica ANIA, la crescita è stata registrata sia nel comparto Non-Auto (+4,1%) sia nel settore Auto (+7,3%) sostenuto dall’aumento dei premi dei rami R.C. Auto (+7,4%) e Corpi veicoli terrestri (+7,1%).
Rami auto: premi a 10,9 mld (+7,3%)
I premi RCA a fine giugno sono saliti del 7,4% a 8 miliardi (3,9 a marzo 2026). Per le sole imprese nazionali e le rappresentanze extra-UE, la crescita dei premi si è attestata al 3,6%, in linea con l’andamento pressoché stabile dei loro veicoli assicurati.
Il ramo Corpi veicoli terrestri, con circa 3 miliardi di euro di premi a fine giugno 2026, ha registrato una crescita del 7,1% su base annua, confermando un trend positivo, sebbene in graduale rallentamento per il settimo trimestre consecutivo. Tale dinamica è coerente con la ripresa delle immatricolazioni di nuovi veicoli, generalmente di maggior valore e più frequentemente coperti da garanzie accessorie, che contribuiscono alla crescita della raccolta del ramo.
Altri rami danni in crescita del 4,1%. Le cat nat spingono il ramo incendio
Rispetto a fine di marzo 2026, gli altri rami danni mostrano a fine giugno una lieve accelerazione, con una crescita che passa dal +3,4% al +4,1%. A registrare una maggiore crescita i rami:
- Malattia, con 3,0 miliardi di premi, che registra un incremento dell’8,2%, confermando il trend positivo degli ultimi trimestri;
- Incendio, con una raccolta di circa 2,3 miliardi di euro e una variazione annua anch’essa pari all’8,2%, seppure in netto rallentamento rispetto al +17% rilevato a fine 2025.
Tale dinamica riflette, da un lato, il permanere di un contributo positivo alla crescita della raccolta premi delle coperture assicurative obbligatorie contro le catastrofi naturali per le imprese; dall’altro, l’attenuarsi dell’effetto riconducibile all’ingresso delle compagnie captive, che aveva sostenuto in misura significativa i premi nel 2025 e che nel 2026 può considerarsi ormai assorbito. - Infortuni, con 2,2 miliardi di premi, che segna un aumento del 5,1%, superiore a quello osservato a fine 2025 (+3,5%) e a fine marzo 2026 (+4,1%);
- Tutela legale e Assistenza, che, pur presentando volumi più contenuti, continuano a mostrare dinamiche sostenute, con incrementi rispettivamente del 6,4% e del 9,3%.
In crescita, anche se al di sotto della media, risultano il ramo Altri danni ai beni (2,5 miliardi di premi, +3,2%) e il ramo R.C. Generale (2,9 miliardi, +1,0%); in contrazione, invece, il settore Trasporti che nel complesso registra una flessione di quasi il 10% su base annua. In diminuzione – anche se con volumi più ridotti – il ramo Credito (-3,0%).
Le rappresentanze di imprese con sede legale nei paesi europei e operanti in regime di stabilimento in Italia hanno contabilizzato nel II trimestre 2026 premi per 4,3 miliardi, in crescita di oltre il 10% rispetto alla fine di giugno 2025, contribuendo per il 16,1% alla raccolta premi complessiva (13,0% nel settore Auto e 18,3% negli altri rami danni).
La loro incidenza risulta particolarmente elevata nei rami Merci trasportate (46,5%), R.C. aeromobili (54,0%) e Credito (81,1%), mentre è molto contenuta nei rami Corpi veicoli ferroviari (assente), Malattia (6,7%) e R.C. Veicoli marittimi (7,4%). La raccolta del settore Auto è risultata in aumento del 37,2%: sono cresciuti sia i premi R.C. Auto (+42,1%, era +13,3% a fine 2025) sia quelli del ramo Corpi veicoli terrestri (+24,5%, era +6,4% a fine 2025), mentre quelli del comparto Non Auto sono aumentati dello 0,7% (+4,5% a fine 2025). Il ramo R.C. Generale (con un volume di 0,8 miliardi, circa il 20% del totale complessivo) ha registrato a giugno 2026 una variazione negativa del 4,7%. Tra i rami più rappresentativi che contabilizzano oltre 300 milioni, si è registrato l’aumento del ramo Infortuni (355 mln, +16,4%) e la diminuzione dei rami Altri danni ai beni (322 mln, -1,0%) e del ramo Credito (349 mln, -5,8%).
Stabili le quote di mercato dei canali distributivi
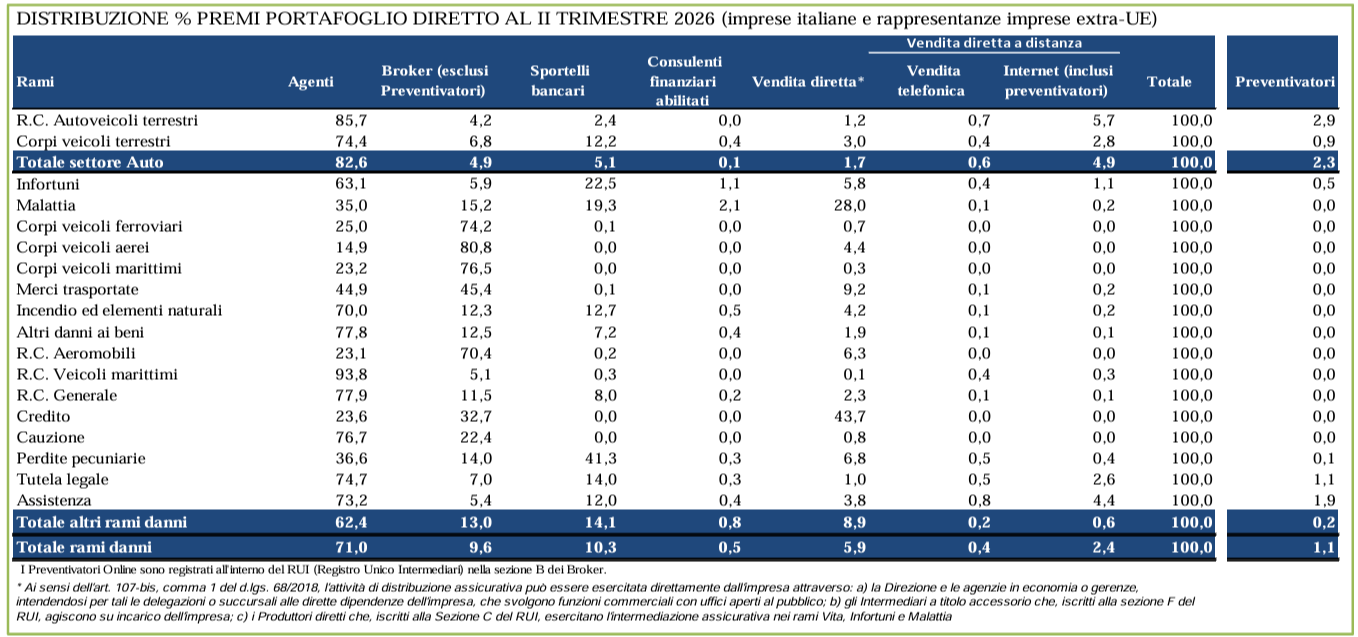
I dati relativi al II trimestre non apportano grandi novità in termini di quote di mercato dei diversi canali distributivi. Il principale canale di intermediazione si conferma il canale agenziale, con una quota del 71%, in linea con il 71,5% di fine giugno 2025.
Gli sportelli bancari hanno rappresentato il secondo canale distributivo del settore Danni, con una quota di mercato del 10,3%, sostanzialmente stabile (era 10,5 a fine marzo 2025).
I broker hanno rappresentato il terzo canale di distribuzione dei premi danni con una quota pari al 9,6%, inferiore a quella degli sportelli bancari e in calo rispetto al 9,8% registrato a fine marzo 2025. Tuttavia, come noto la quota di mercato dei broker è sottostimata, poiché non include una parte rilevante di premi (stimata per il totale danni, nel 2025, in 25,1 punti percentuali) che vengono presentati alle agenzie, anziché direttamente alle imprese. Considerando la stessa incidenza anche a fine giugno 2026, la quota degli agenti sul totale settore danni scenderebbe a 45,9% mentre quella dei broker salirebbe a 34,7%.
La vendita diretta nel suo complesso (comprensiva della vendita a distanza, telefonica e Internet) a fine giugno 2026 ha registrato un’incidenza dell’8,7% (8,1% un anno prima). Con riferimento alle diverse modalità di distribuzione, è risultato che le agenzie in economia, gli intermediari a titolo accessorio che operano su incarico dell’impresa e i produttori diretti hanno pesato per il 5,9% (5,3% un anno prima), mentre il canale Internet ha inciso per il 2,4% (2,3% a fine giugno 2025). La quota relativa ai premi veicolati attraverso i preventivatori online è rimasta stabile all’1,1%.
Relativamente alle rappresentanze di imprese U.E., i principali canali di distribuzione sono stati gli agenti e i broker con una quota rispettivamente pari a 53,5% e a 36,7%. In particolare, nel settore Auto il canale agenziale si è confermato quello più utilizzato, con una quota dell’86,5%, mentre negli altri rami danni è prevalso quello dei broker (50,7%). Gli sportelli bancari sono il terzo canale di vendita con una quota del 4,6% (1,0% nel settore auto e 6,4% nei restanti rami). Nel complesso, la quota della vendita diretta è risultata pari a 4,0%.
© Riproduzione riservata