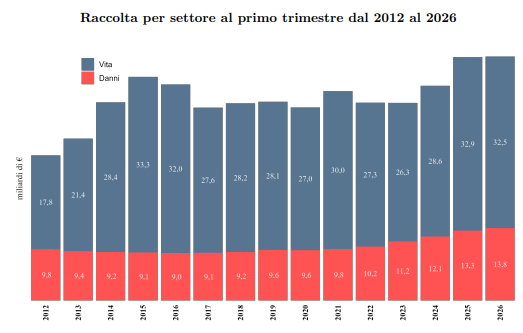
La raccolta premi si è attestata a 46,3 miliardi di euro nel primo trimestre 2026, con una crescita marginale dello 0,2% rispetto allo stesso periodo del 2025. La sostanziale stabilità del mercato è il risultato di due dinamiche opposte: il settore Vita ha raccolto 32,5 miliardi, in calo dell’1,2%, mentre il comparto Danni ha proseguito la fase espansiva, salendo a 13,8 miliardi di euro, il 3,8% in più su base annua, secondo i dati riportati da IVASS, che includono le compagnie con sede legale in Italia e le succursali italiane di imprese estere. Il mercato Vita continua a risentire della flessione dei prodotti tradizionali, mentre il ramo Danni beneficia della crescita diffusa nei comparti Auto, Salute e Property, con il ramo Incendio che si inserisce anche nel contesto della progressiva operatività dell’obbligo di assicurazione dei rischi catastrofali per le imprese.
Vita, arretrano le gestioni separate
Nel Vita, la flessione complessiva non è omogenea tra i rami. Il ramo I, che comprende le assicurazioni tradizionali sulla durata della vita umana e i prodotti collegati alle gestioni separate, registra premi per 19,3 miliardi di euro, in calo del 4% rispetto al primo trimestre 2025. Il dato conferma la centralità del ramo nel portafoglio Vita, ma evidenzia anche un rallentamento della domanda di prodotti a capitale o rendimento collegato alla gestione separata.
Di segno opposto l’andamento del ramo III, relativo alle polizze unit-linked: la raccolta cresce del 6,8% e raggiunge 11,5 miliardi di euro. L’incremento consolida la fase di espansione del segmento e contribuisce a riequilibrare, almeno in parte, la riduzione dei premi tradizionali.
Fra i comparti minori, il ramo VI, relativo ai fondi pensione, scende del 19,6%, fermandosi a 1,1 miliardi di euro. Il ramo V, operazioni di capitalizzazione, cala del 10% a 497 milioni. La sola eccezione è il ramo IV, cioè le coperture Long Term Care, che cresce del 16,3% e sfiora 100 milioni di euro. Si tratta di un segmento ancora marginale nella raccolta complessiva, ma con una dinamica coerente con il progressivo rilievo dei bisogni di non autosufficienza e assistenza di lunga durata.
I premi riconducibili a nuovi contratti si mantengono poco al di sotto del 75% della raccolta Vita. L’incidenza aumenta nei rami I, III e V, mentre diminuisce nel ramo VI. L’indicatore segnala che il mercato continua a dipendere in misura elevata dalla capacità distributiva di acquisire nuova raccolta piuttosto che dai soli versamenti ricorrenti su contratti già in portafoglio.
La composizione della raccolta Vita resta dominata dai premi unici, che rappresentano l’85,6% del totale. Nel primo trimestre 2026 questa componente diminuisce dell’1,3% rispetto a un anno prima, contribuendo alla flessione complessiva del comparto.
I premi periodici valgono il restante 14,4%. All’interno di questa componente, i versamenti di prima annualità — indicativi della nuova acquisizione su contratti a premio ricorrente — segnano un calo del 2,4%; quelli delle annualità successive risultano invece quasi stabili, con una variazione di -0,1%. Il quadro conferma quindi una struttura di mercato in cui le somme versate in un’unica soluzione mantengono un peso largamente prevalente.
Fa eccezione il ramo IV Long Term Care: qui i premi periodici raggiungono l’83,2% della raccolta, una struttura più coerente con la natura continuativa della protezione assicurativa per il rischio di non autosufficienza.
Considerando l’APE (Annual Premium Equivalent), misura che attribuisce interamente i premi ricorrenti e convenzionalmente divide per dieci i premi unici, la raccolta Vita registra un calo dello 0,8%. La contrazione risulta dunque inferiore al -1,2% calcolato sui premi non standardizzati: ciò indica che la riduzione della raccolta è più concentrata nella componente dei premi unici che non in quella periodica.
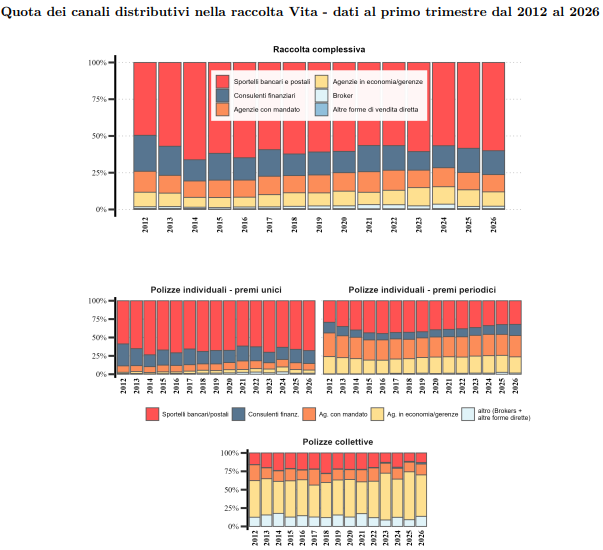
Sportelli bancari e postali e consulenti finanziari hanno intermediato insieme il 76,2% della raccolta Vita del primo trimestre; la loro quota sale all’80,5% se si considerano soltanto le polizze individuali. La distribuzione dei prodotti Vita resta quindi fortemente concentrata sui canali finanziari.
Gli sportelli bancari e postali rafforzano la loro leadership, con una quota del 60% della raccolta totale, dal 58,4% del primo trimestre 2025. Il canale intermediaria il 65,1% del ramo I — pari a 12,5 miliardi di euro — e il 57,6% del ramo III, segmento nel quale i premi raccolti attraverso le banche continuano a crescere per il terzo anno consecutivo.
I consulenti finanziari risultano più orientati verso i prodotti unit-linked: veicolano quasi il 30% della raccolta complessiva del ramo III. La differenza conferma la tendenza a una maggiore presenza delle reti di consulenza nella distribuzione di prodotti finanziario-assicurativi più esposti all’andamento dei mercati.
Le polizze collettive raccolgono 2,1 miliardi di euro, pari al 6,5% del totale Vita, ma arretrano dell’8,8% su base annua. Nel segmento prevale la vendita diretta attraverso agenzie in economia e gerenze, che registra tuttavia una contrazione del 21%, a 1,2 miliardi. Anche la raccolta intermediata dai broker diminuisce, seppure più lievemente, dello 0,8%.
Danni a 13,8 miliardi
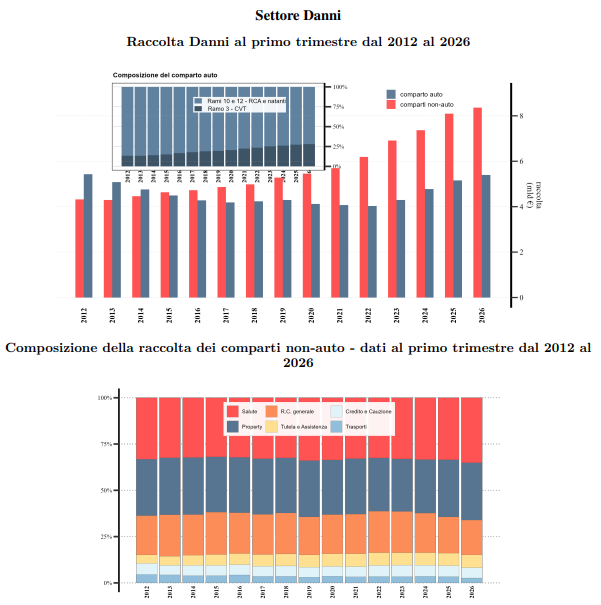
Nel primo trimestre, la raccolta Danni aumenta di circa mezzo miliardo di euro rispetto a un anno prima e raggiunge 13,8 miliardi. La crescita del 3,8% coinvolge sia l’Auto sia i rami Non-auto, confermando un’espansione generalizzata ma con intensità differenti.
Il comparto Auto cresce del 4,6% a 5,4 miliardi di euro. Circa tre quinti dell’incremento assoluto provengono dalla Rc auto, che raggiunge 3,9 miliardi. Il principale tasso di crescita è tuttavia quello dei Corpi veicoli terrestri, in aumento del 7,1% a 1,5 miliardi.
Il peso dei Corpi veicoli terrestri nel comparto Auto sale così al 28%, rispetto al 20,6% del 2020 e al 13,4% del 2012; nell’intero mercato Danni la relativa incidenza raggiunge l’11%. L’evoluzione evidenzia la progressiva rilevanza delle garanzie accessorie e dei danni al veicolo nel portafoglio assicurativo Auto.
Il comparto Non-auto raccoglie 8,4 miliardi di euro, in crescita del 3,2%. Quasi tutte le principali componenti sono in espansione, fatta eccezione per la Rc generale, che segna -0,8%.
Il comparto Salute cresce dell’8,3% e contribuisce per circa l’85% all’aumento della raccolta Non-auto. La dinamica è trainata dal ramo Malattia e conferma il ruolo crescente delle coperture sanitarie integrative nel mercato Danni.
Il comparto Property aumenta del 3,5%, soprattutto per effetto della crescita del 6,7% nel ramo Incendio. IVASS precisa che tale evoluzione va letta nel contesto della graduale estensione dell’obbligo di assicurazione contro i rischi catastrofali alle imprese; i dati aggregati non permettono tuttavia di quantificare quale parte della crescita del ramo Incendio sia direttamente riconducibile alla nuova disciplina.
Tra le componenti più piccole del mercato crescono Tutela legale e Assistenza, +6,5%. In controtendenza, Credito e Cauzione diminuiscono del 4%, mentre il comparto Trasporti arretra del 18,4%.
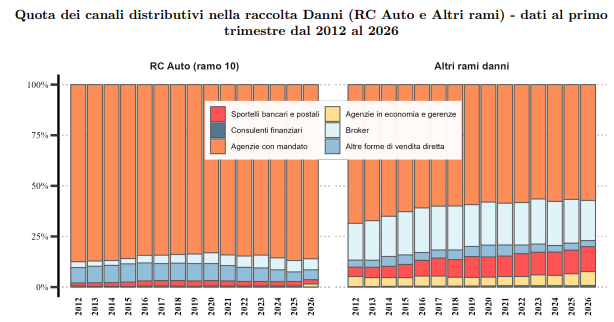
La distribuzione Danni continua a essere incentrata sulla rete agenziale. Nella Rc auto, le agenzie con mandato intermediano l’86% della raccolta. Le altre forme di vendita diretta, che includono telefono e internet, rappresentano il 4,9%: una quota superiore a quella registrata negli altri rami Danni, ma ancora minoritaria rispetto al canale tradizionale.
Negli altri rami Danni — categoria che, nella classificazione distributiva IVASS, comprende tutti i rami diversi dalla Rc auto, inclusi Corpi veicoli terrestri e Rc natanti — le agenzie con mandato raccolgono il 57,2% dei premi. Seguono broker, con il 19,8%, e sportelli bancari e postali, con il 12,3%.
La rilevazione fotografa dunque un mercato complessivamente fermo nei volumi aggregati, ma in movimento nella composizione interna. Nel Vita prosegue il trasferimento della domanda dai prodotti tradizionali alle unit-linked, con una distribuzione sempre più dipendente dalle banche e dalle reti finanziarie. Nei Danni, invece, l’espansione continua a poggiare sull’Auto e, soprattutto, sullo sviluppo del comparto Salute e del Property, mentre la rete agenziale conserva un ruolo dominante nella commercializzazione delle coperture.
© Riproduzione riservata