Il 13° Report Annuale “Investitori istituzionali italiani: iscritti, risorse e gestori per l’anno 2025” a cura di Itinerari Previdenziali delinea un quadro estremamente interessante dell’evoluzione della previdenza complementare e delle Fondazioni di origine bancaria in Italia.
di Francesco Sottile
Il dato più rilevante è la continua crescita dei patrimoni amministrati, accompagnata da una maggiore concentrazione del mercato, da una crescente professionalizzazione degli operatori e da un progressivo orientamento verso strumenti finanziari sempre più sofisticati.
Il Report evidenzia una significativa crescita di tutte le principali forme di previdenza complementare, sia in termini di numero di aderenti sia di patrimonio gestito. Fondi aperti, PIP, fondi negoziali e fondi preesistenti hanno complessivamente superato i 10 milioni di aderenti, confermando il ruolo sempre più centrale della previdenza complementare come supporto integrativo al sistema pensionistico pubblico. Questo risultato è riconducibile a diversi fattori:
- una maggiore consapevolezza dell’importanza della pianificazione previdenziale;
- l’espansione delle adesioni contrattuali ai fondi negoziali;
- il miglioramento dei rendimenti finanziari;
- la progressiva stabilizzazione dei mercati dopo le turbolenze registrate nel 2022.
Permane tuttavia un elemento di criticità: l’elevata incidenza delle posizioni non alimentate da contributi, fenomeno che interessa circa il 35% degli aderenti sia ai fondi aperti sia ai PIP. Tale dato evidenzia la necessità di rafforzare la continuità contributiva e il coinvolgimento degli iscritti nel lungo periodo.
Fondi Pensione Aperti: crescita sostenuta in un contesto di forte concentrazione
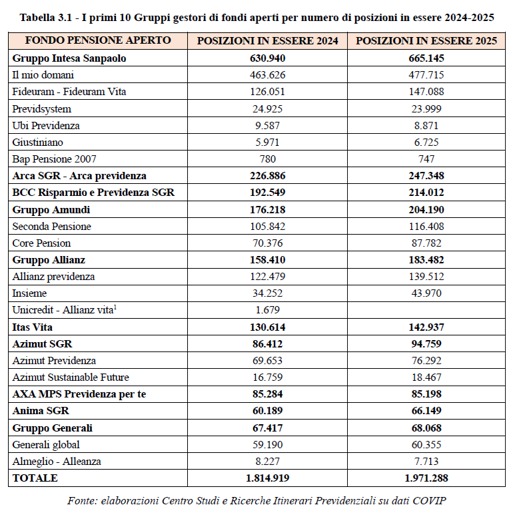
I Fondi Pensione Aperti (FPA) continuano a mostrare una crescita sostenuta, confermandosi tra le forme più dinamiche della previdenza complementare. Le posizioni attive hanno superato i 2,2 milioni, registrando un incremento dell’8,7% rispetto all’anno precedente, il più elevato del comparto.
Parallelamente, il patrimonio complessivo ha raggiunto i 42,5 miliardi di euro, in aumento del 14%, mentre la raccolta contributiva ha superato i 3,9 miliardi di euro. Il contributo medio annuo versato dagli iscritti si attesta intorno ai 2.700 euro.
Il mercato rimane tuttavia caratterizzato da una forte concentrazione. Il Gruppo Intesa Sanpaolo si conferma leader sia per numero di aderenti sia per patrimonio gestito, seguito da Arca SGR, Amundi e Allianz. Secondo il Report, i primi dieci operatori controllano oltre l’85% delle masse complessivamente gestite.
Sul fronte degli investimenti, i comparti bilanciati restano la scelta prevalente degli aderenti. Si osserva però una crescita significativa della componente azionaria, segnale di una progressiva maggiore propensione al rischio e di un orientamento più marcato verso la ricerca di rendimenti nel lungo periodo.
I PIP si confermano il comparto della previdenza complementare con il maggior numero di adesioni individuali
I Piani Individuali Pensionistici (PIP) si confermano il comparto della previdenza complementare con il maggior numero di adesioni individuali. Le posizioni complessivamente attive hanno raggiunto quota 4,24 milioni, mentre gli iscritti effettivi sono circa 3,8 milioni.
Le risorse destinate alle prestazioni ammontano a 59,1 miliardi di euro; includendo anche i vecchi PIP, il patrimonio complessivo sale a circa 66 miliardi di euro. I PIP rappresentano quindi circa un quarto dell’intero patrimonio della previdenza complementare italiana.
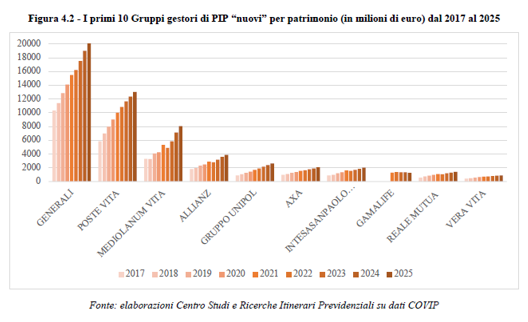
Il mercato evidenzia una marcata concentrazione. Generali mantiene la leadership con oltre 1,48 milioni di posizioni, seguita da Poste Vita e Mediolanum Vita. Complessivamente, i primi dieci gruppi del settore controllano più del 90% delle adesioni.
Sul fronte degli investimenti, continuano a prevalere le gestioni separate di ramo I, caratterizzate da un profilo più conservativo. Al tempo stesso cresce l’incidenza delle linee di ramo III, maggiormente esposte ai mercati finanziari e quindi potenzialmente in grado di offrire rendimenti più elevati nel lungo periodo, a fronte di un livello di rischio generalmente superiore.
Fondi Pensione Negoziali: i rendimenti annui continuano ad essere positivi
Nel 2025 gli iscritti ai fondi pensione negoziali raggiungono quota 4,5 milioni, registrando una crescita superiore al 6% rispetto all’anno precedente. Una parte significativa di questo incremento è attribuibile alle adesioni previste dai contratti collettivi e all’applicazione dei meccanismi di silenzio-assenso introdotti in diversi settori produttivi. Perseo Sirio, Fondapi e Espero registrano i tassi di crescita più elevati, rispettivamente pari al 17,31%, 15,19% e 13,68%.
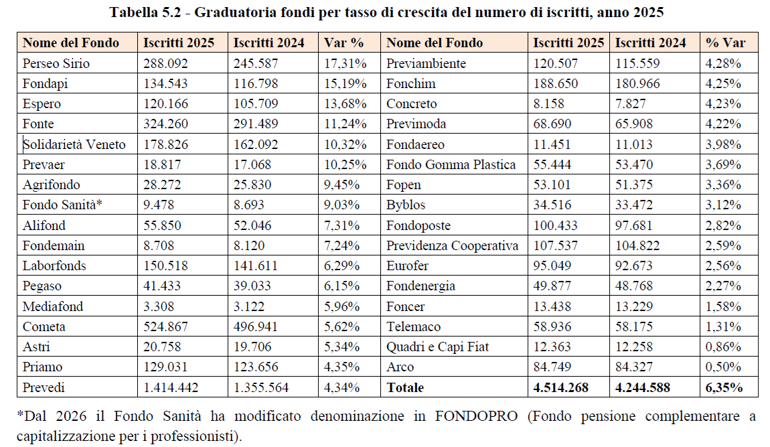
Le risorse complessivamente gestite salgono a 81,5 miliardi di euro, con un aumento di quasi 7 miliardi nell’arco di un solo anno. Anche i flussi contributivi mostrano una dinamica positiva, superando i 7,8 miliardi di euro.
Tra i principali fondi negoziali per patrimonio si distinguono Cometa, Faschim e Fonte.
Per quanto concerne gli investimenti, il patrimonio dei fondi osservati presenta alcune caratteristiche rilevanti:
- una prevalenza di strumenti obbligazionari e titoli di Stato;
- una crescente esposizione ai mercati azionari;
- un progressivo sviluppo degli investimenti alternativi, attraverso fondi infrastrutturali, private equity e private debt.
Particolarmente significativo è il dato relativo ai rendimenti. Nel 2025 i fondi pensione negoziali conseguono una performance media del 4,8%. Inoltre, il rendimento annuo composto registrato nell’ultimo decennio si mantiene superiore all’inflazione e sostanzialmente in linea con la rivalutazione del Trattamento di Fine Rapporto (TFR), confermando la capacità della previdenza complementare di preservare il potere d’acquisto dei risparmi nel lungo periodo.
Fondi Preesistenti: meno operatori, più patrimonio
I Fondi Pensione Preesistenti proseguono il percorso di consolidamento avviato negli ultimi anni: oggi sono 131, contro oltre 600 alla fine degli anni Novanta. La riduzione è dovuta soprattutto a fusioni tra fondi, accorpamenti bancari e all’adeguamento alla direttiva europea IORP II.
Nonostante il minor numero di operatori, il patrimonio continua a crescere e sfiora i 72 miliardi di euro. Il comparto si distingue per contributi medi elevati (circa 8.840 euro annui per aderente), una presenza rilevante di polizze assicurative tradizionali e una maggiore propensione verso investimenti conservativi.
La gestione resta diversificata tra riserve matematiche affidate alle compagnie assicurative, gestioni dirette e mandati a operatori specializzati, tra cui Eurizon, Amundi, Generali e BlackRock. Pur aumentando gradualmente l’esposizione a private equity, infrastrutture e private debt, il settore mantiene un approccio prudente che nel 2025 ha consentito di conseguire un rendimento medio del 3,8%.
Fondazioni di origine bancaria: risultati record e sostegno all’economia reale
Nel 2025 le 84 fondazioni hanno raggiunto i migliori risultati degli ultimi 18 anni: patrimonio netto di 43,7 miliardi di euro, proventi netti per 3,27 miliardi, avanzo di esercizio di 2,39 miliardi ed erogazioni sul territorio per 1,42 miliardi, con un rendimento netto del 7,5%.
Il loro modello di investimento si fonda su tre pilastri:
- partecipazioni nelle banche conferitarie
- quote strategiche in Cassa Depositi e Prestiti
- portafogli finanziari diversificati.
Prosegue tuttavia la riduzione del peso delle banche conferitarie, sceso dal 27,7% dell’attivo nel 2017 al 21,4% nel 2025, in linea con gli accordi con il Ministero dell’Economia.
Rilevante anche il contributo all’economia reale italiana: gli investimenti diretti nel Paese ammontano a 18,7 miliardi di euro, pari al 39,8% dell’attivo complessivo, quota che supera il 44% includendo i titoli di Stato. Si tratta della percentuale più elevata tra gli investitori istituzionali analizzati nel Report.
Il Report mette in luce il ruolo sempre più rilevante assunto dalla previdenza complementare e dagli investitori istituzionali italiani, sia nel garantire una maggiore sicurezza previdenziale ai cittadini sia nel sostenere la crescita dell’economia del Paese. Fondi pensione e fondazioni gestiscono oggi patrimoni di dimensioni considerevoli, pari a diverse centinaia di miliardi di euro, adottando strategie di investimento sempre più evolute e diversificate. Permangono tuttavia alcune sfide significative, tra cui l’incremento dell’adesione ai sistemi di previdenza complementare, la riduzione del numero di iscritti che non effettuano versamenti e un maggiore orientamento delle risorse verso l’economia reale nazionale. In questo contesto, le Fondazioni di origine bancaria rappresentano l’esempio più maturo di equilibrio tra rendimento degli investimenti, sostegno alle comunità locali e promozione dello sviluppo economico territoriale.
La vera sfida – e probabilmente la vera innovazione – potrebbe consistere nel far collaborare tre investitori istituzionali (Fondi Pensione, PIP e Fondazioni bancarie), superando quindi una logica di singolo comparto per giungere a una logica di welfare integrato. L’integrazione potrebbe generare un vero e proprio ecosistema del welfare, capace di accompagnare il cittadino durante tutto il ciclo della vita.
© Riproduzione riservata