MERCATO
Una annata da record. Crescita ben distribuita tra i vari rami. Loss ratio eccellente nei Danni Redditività elevata e Solidità patrimoniale
Autore: Fausto Panzeri
ASSINEWS 389 – Ottobre 2026
Nel numero precedente abbiamo dato il giusto rilievo all’andamento del mercato assicurativo italiano nell’anno 2025. Il bilancio complessivo è stato molto positivo grazie alla buona crescita della raccolta premi, alla stabilità dei mercati finanziari che hanno consentito ulteriori rafforzamenti nel settore vita ed a un eccellente combined ratio nei Danni. Ma qual è stato l’andamento nel settore assicurativo in Europa? Per rispondere a questa domanda ci siamo valsi dei dati forniti da EIOPA e dalla pubblicazione ANIA “L’Assicurazione Italiana 2025/2026”. Ricordiamo che EIOPA è l’acronimo di European Insurance and Occupational Pensions Authority.
Questo organismo creato dalla UE ha il compito di sorvegliare il mercato assicurativo dell’Europa unita. L’ANIA, nella sua pubblicazione ha rielaborato i dati raccolti da EIOPA per evidenziarne il posizionamento italiano nei confronti dei maggiori paesi della Comunità. Segnaliamo che i dati che verranno esposti sono relativi ai mercati assicurativi di nove paesi (Belgio, Danimarca, Francia, Germania, Irlanda, Italia, Paesi Bassi, Spagna e Svezia). Il totale dei premi raccolti in questi paesi rappresenta il 90% circa della raccolta totale premi in Europa. Ricordiamo, inoltre, che i dati di EIOPA sono desunti dalle informazioni relative all’informativa di vigilanza Solvency II e, di conseguenza, alcuni indicatori possono differire rispetto a quelli rilevabili dai bilanci di esercizio che seguono i principi di contabilità nazionali. Questo nella fattispecie si riferisce a eventuali confronti che il lettore volesse fare fra i dati relativi all’Italia pubblicati nel numero precedente con quelli che appaiono in questo.
I premi raccolti e l’incidenza sul PIL
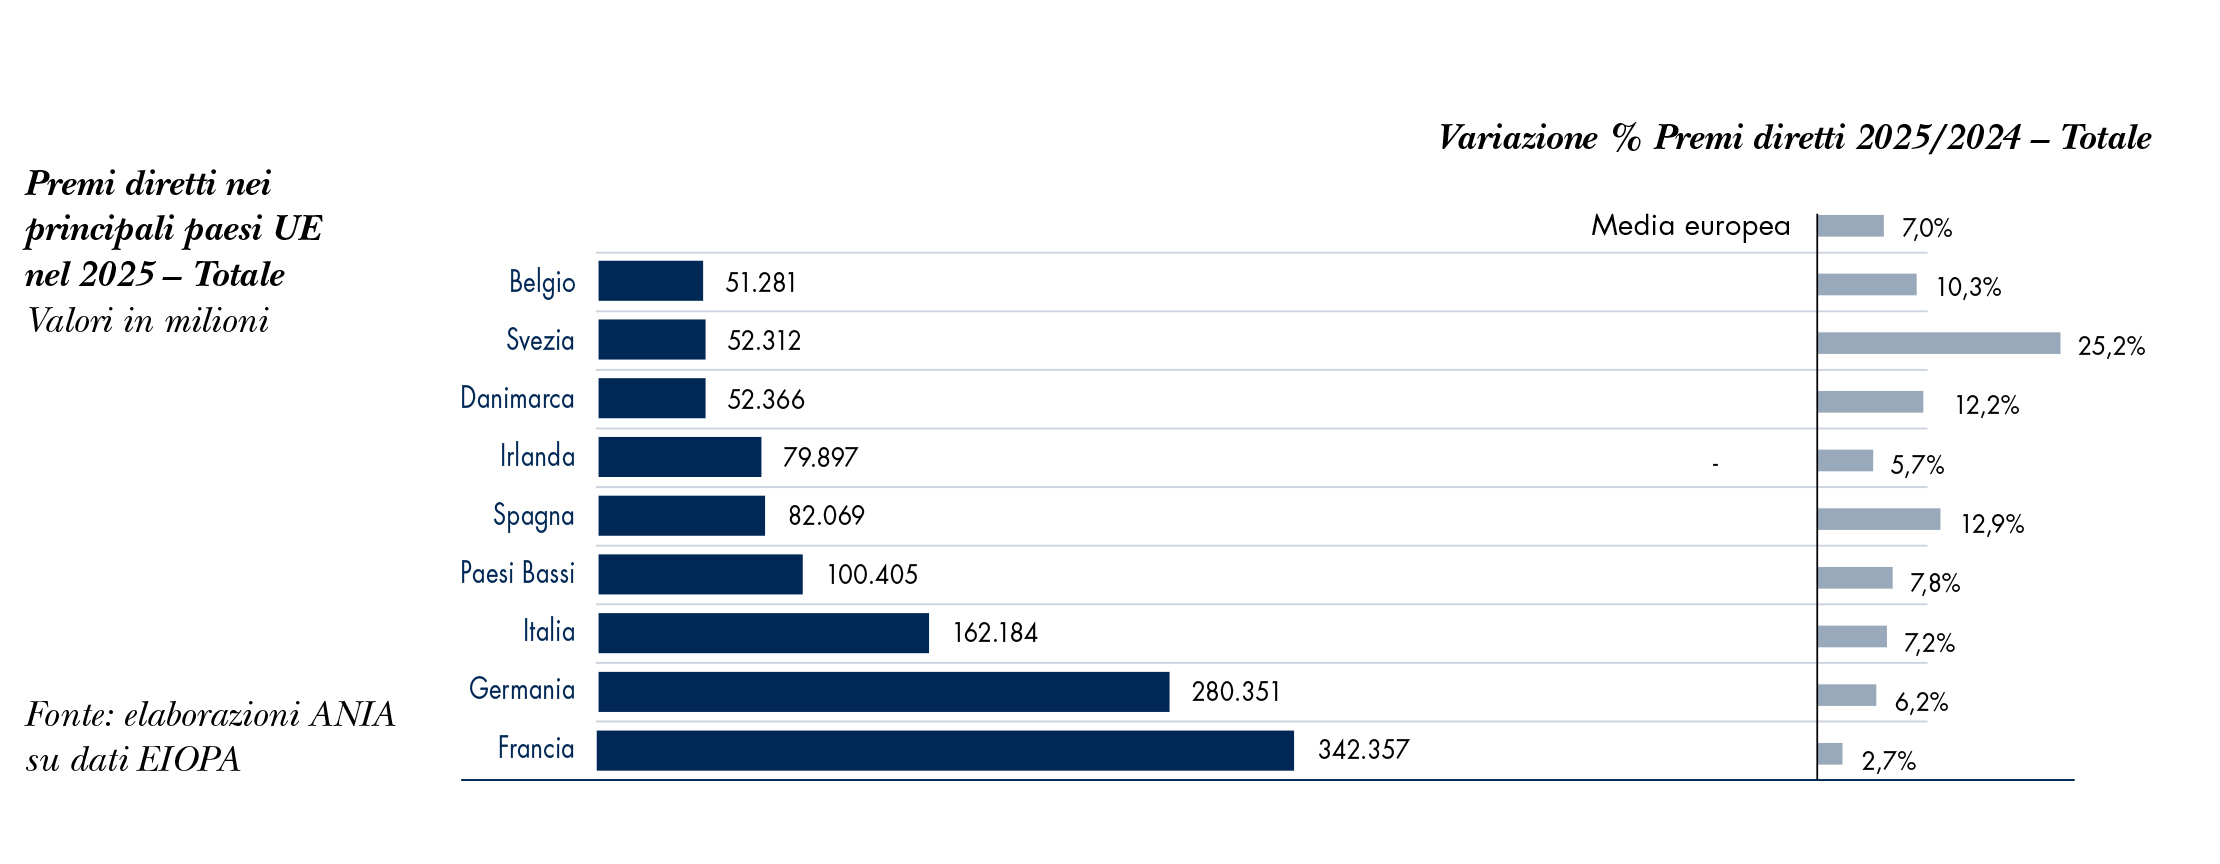
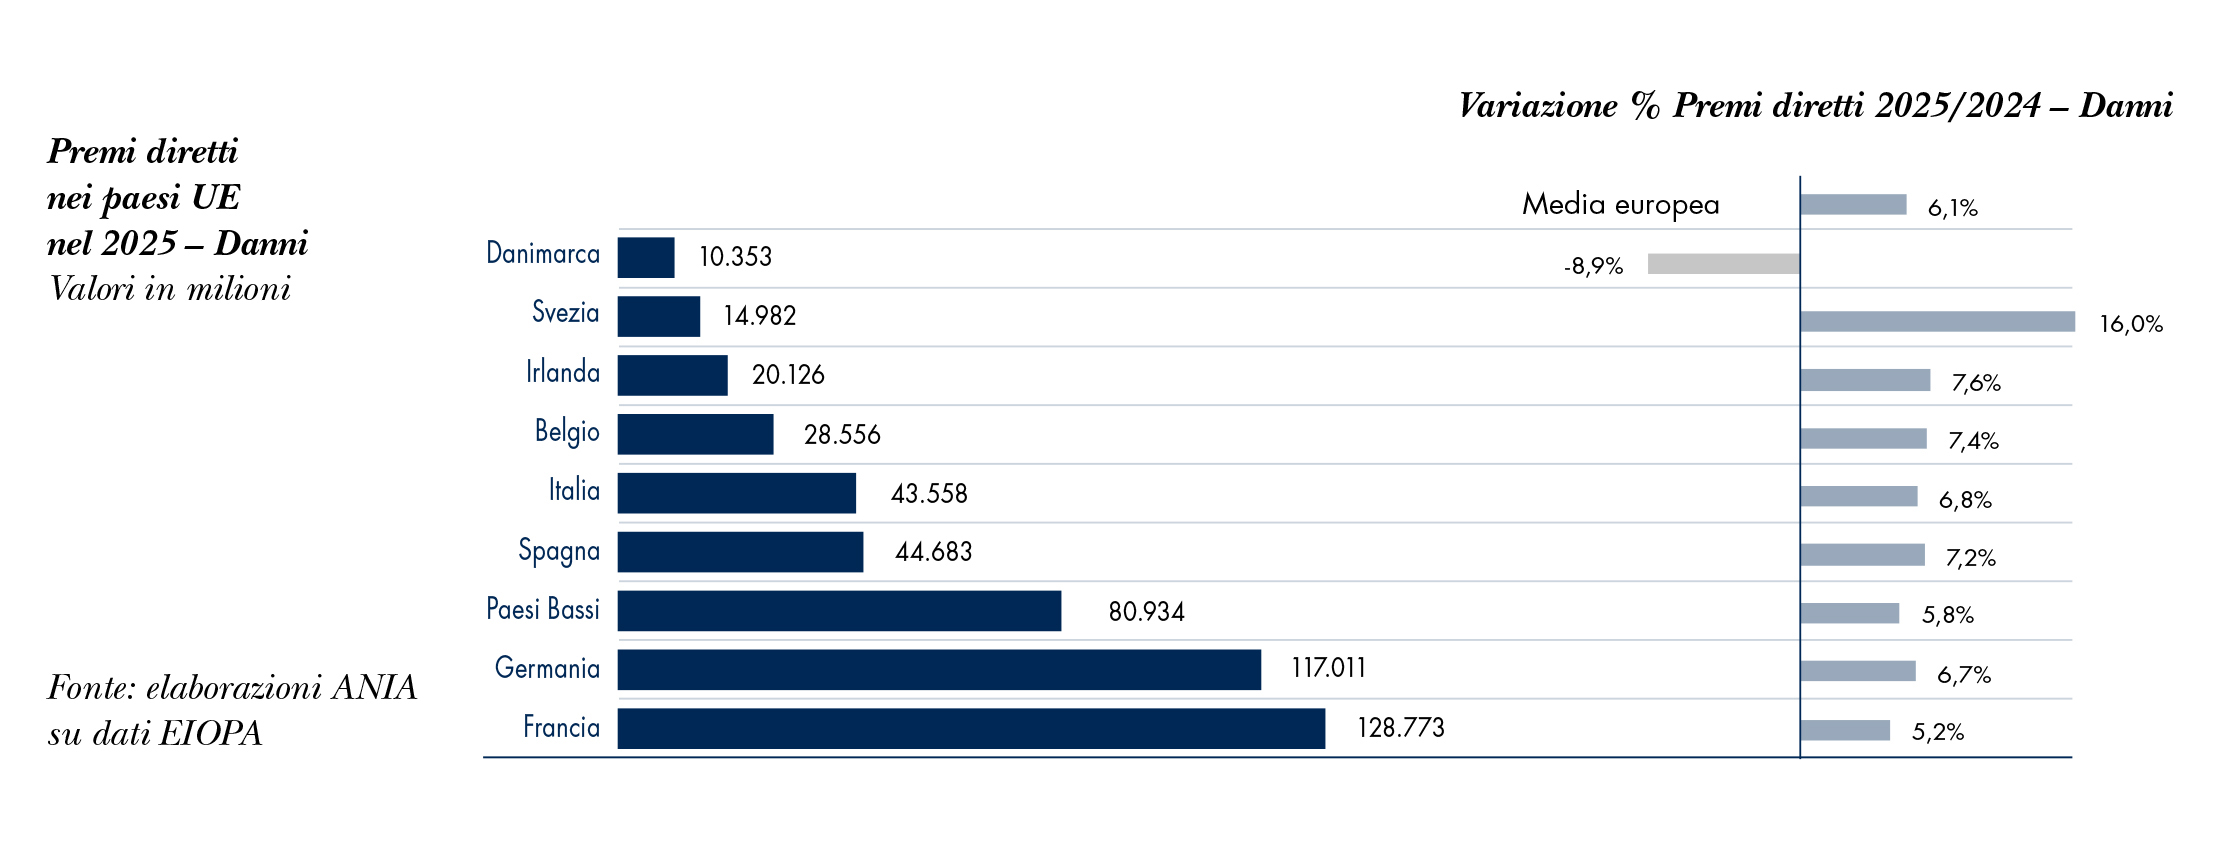
Nel 2025 la raccolta premi complessiva dei principali paesi dell’Unione Europea ha superato i 1.200 miliardi, registrando una crescita del 7% rispetto all’anno precedente. Tutti i paesi del campione hanno mostrato un aumento dei premi. In particolare, le medie superiori sono state: i premi della Svezia (+25,2%), della Spagna (+12,9%), della Danimarca (+12,2%), del Belgio (+10,3%). L’Italia in questo contesto appare con un valore mediano, ovvero del 7,2%, come rilevabile dalla tabella che segue.
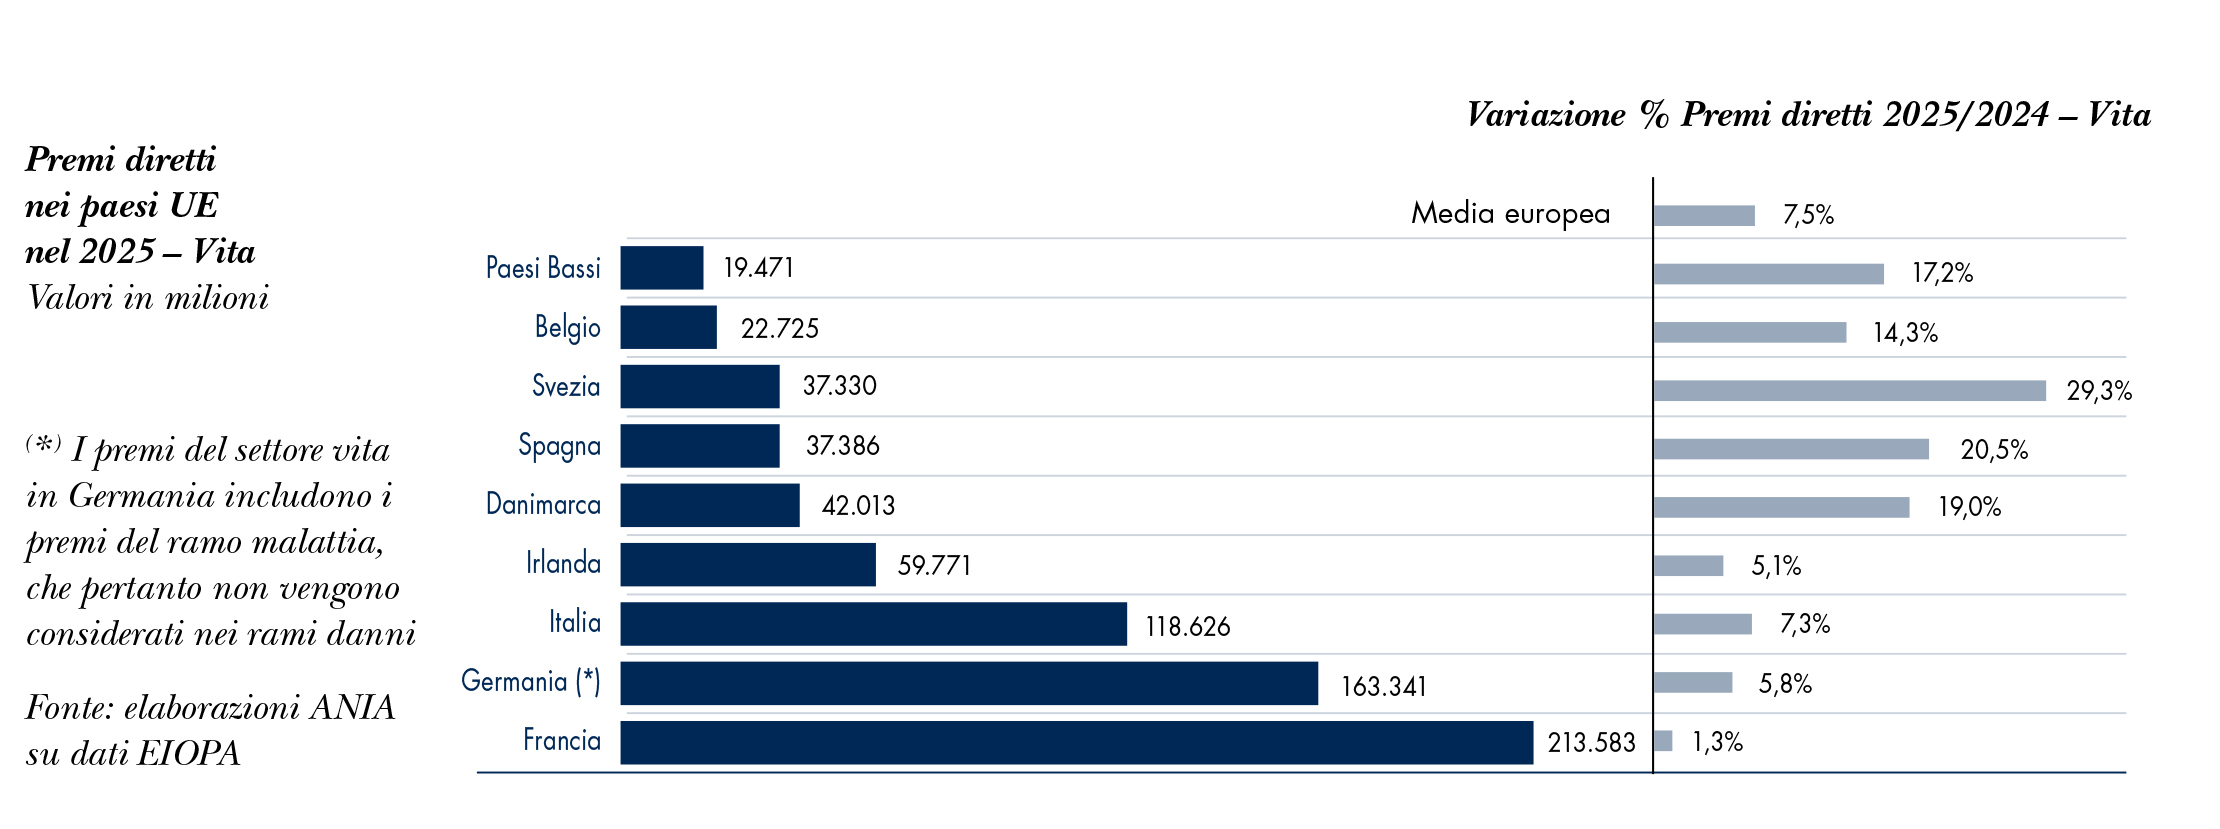
Per quanto riguarda il settore vita il volume dei premi ha superato i 714 miliardi, con un incremento del 7,5% rispetto all’anno precedente. Anche in questo caso i paesi a maggiore sviluppo sono stati Svezia, Spagna, Danimarca (+19,0%) e Paesi Bassi.
 Nel 2025 la raccolta complessiva dell’intero comparto danni è risultata pari a 489 miliardi, con una crescita del 6,1% rispetto all’anno precedente. La sola Danimarca ha registrato un calo nella raccolta premi, mentre tutti gli altri paesi sono risultati in crescita rispetto all’anno precedente.
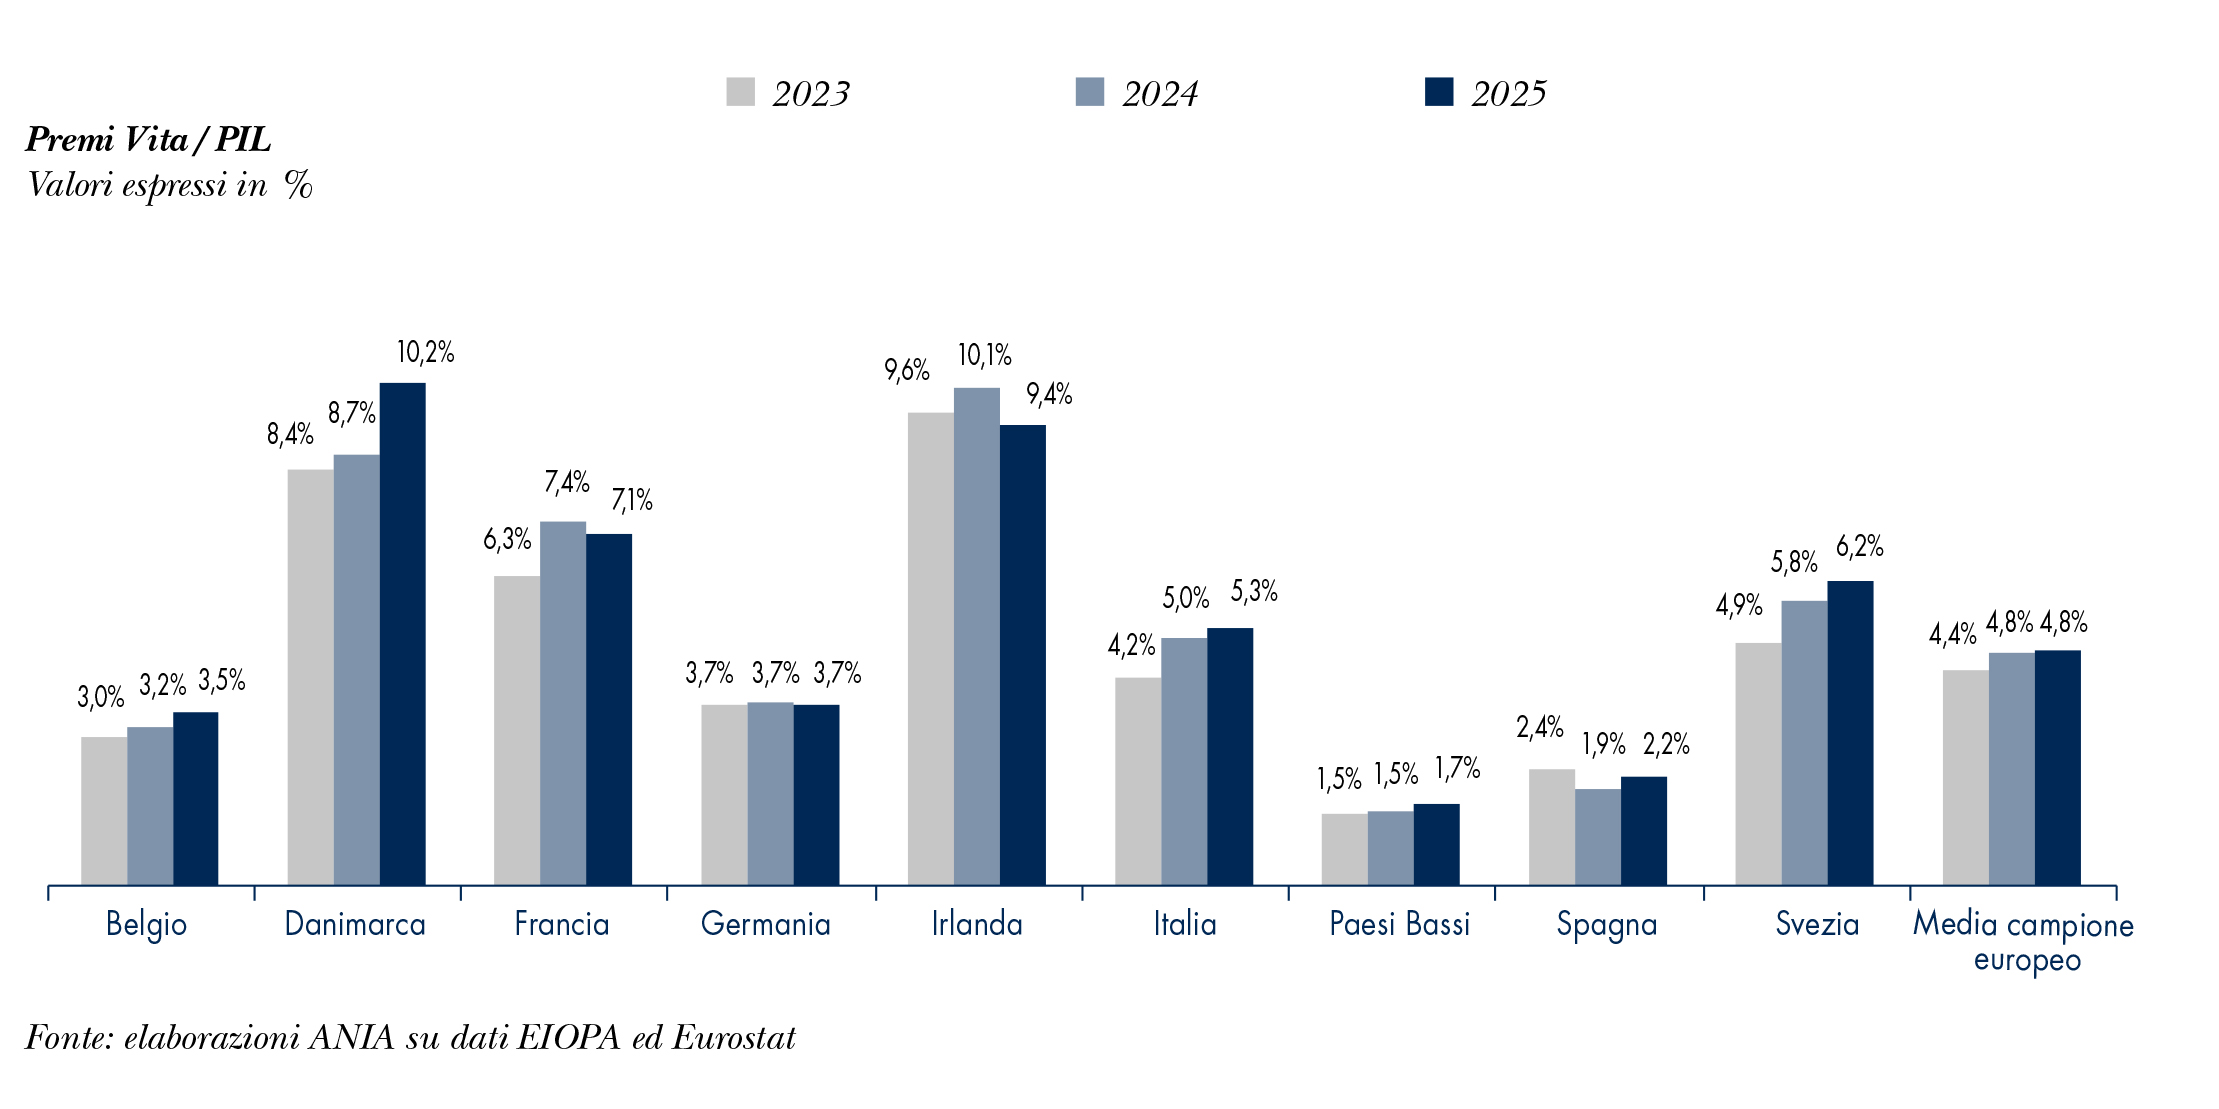
Esaminando un triennio, possiamo rilevare che il rapporto tra il volume dei premi e il PIL – il cosiddetto indice di penetrazione assicurativa – ha mostrato diversi andamenti tra il settore vita e quello danni. Nel campione europeo il rapporto tra premi vita e PIL si è attestato al 4,8%. Cresce in maniera progressiva nel triennio l’indice danese, mentre decrescono quello irlandese e francese. Gli indicatori di Svezia e Italia mostrano, invece, un trend crescente nel periodo osservato.
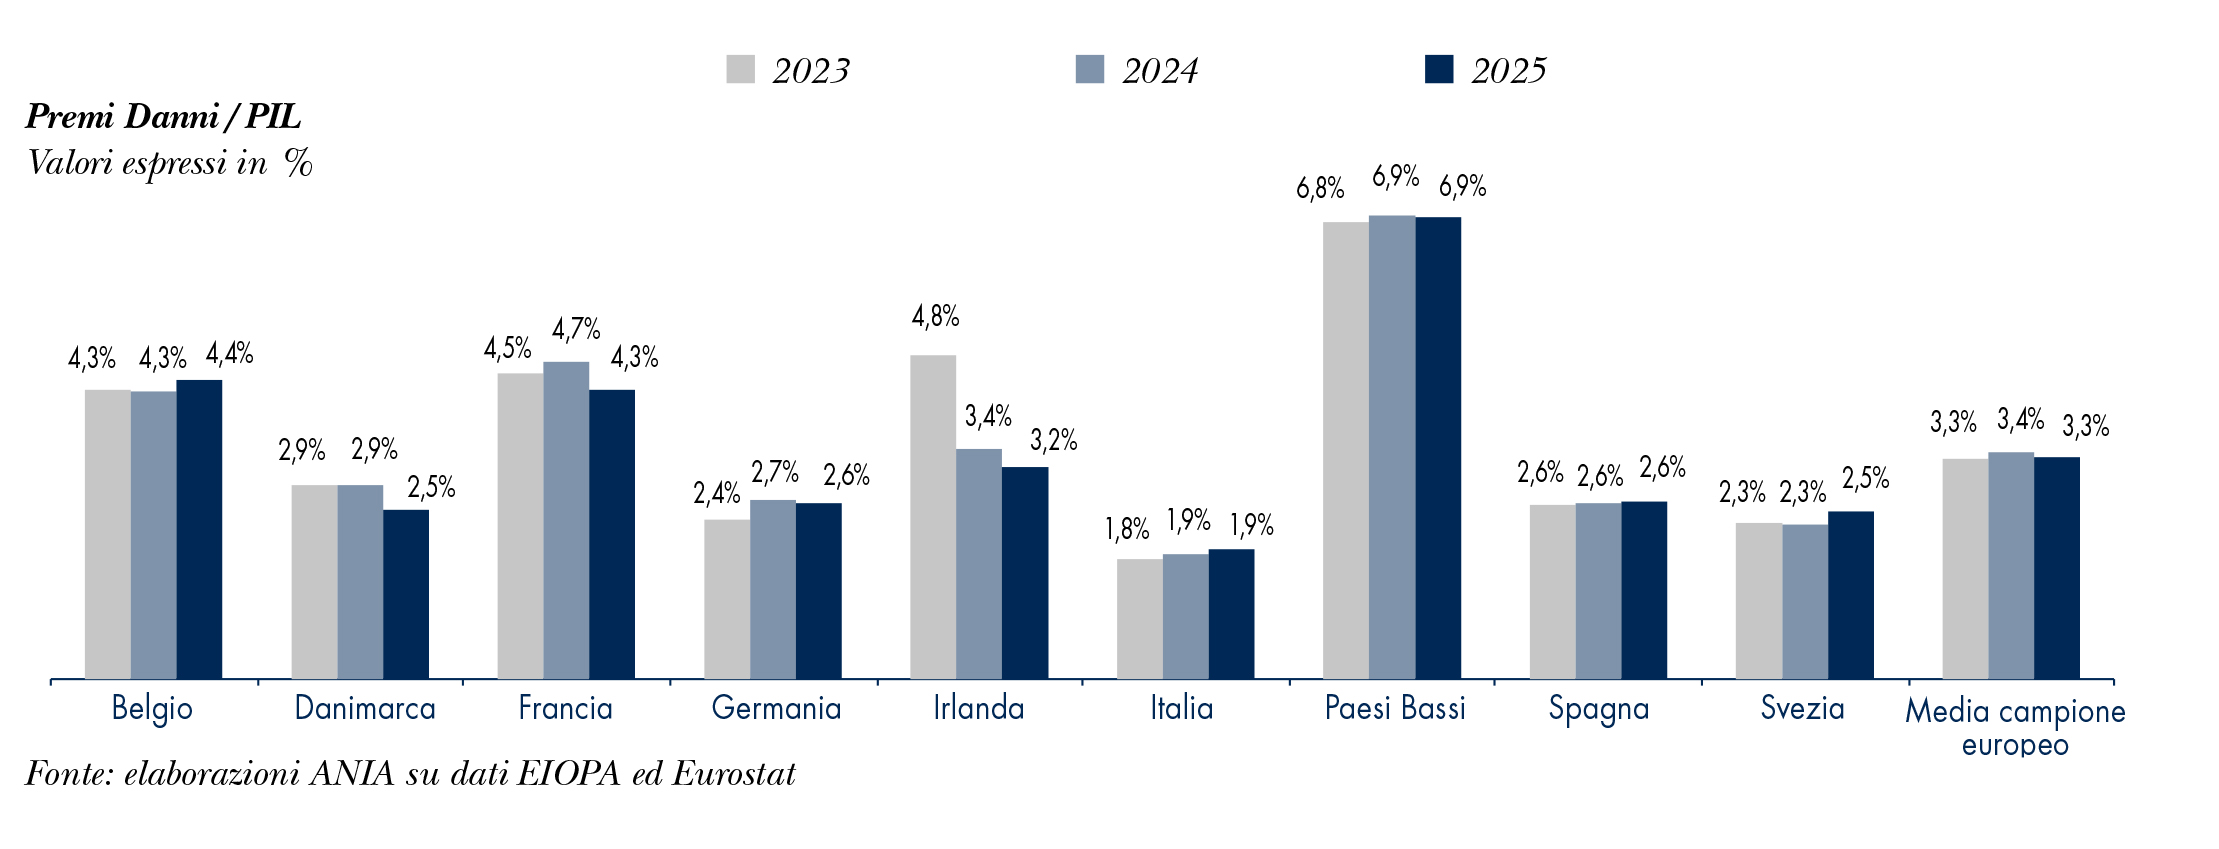
Nel 2025, con riferimento al comparto danni, l’Italia si conferma il Paese con il rapporto premi/PIL più basso tra quelli analizzati, con un valore pari all’1,9%. Abbiamo più volte ripetuto che questo appare davvero un problema di debolezza strutturale nel nostro Paese riferito agli altri stati membri della UE e constatiamo che questo dato è rimasto sostanzialmente stabile nel triennio analizzato. Basti pensare, comunque, che il nostro dato è inferiore dell’1,4 punti percentuali rispetto alla media del campione europeo. Il problema è un po’ più accentuato se si esclude, dal totale delle assicurazioni, i danni del settore auto, poiché il divario dell’Italia rispetto agli altri paesi risulta ancora più evidente. Nel 2025, in Italia, il rapporto tra questi premi e il PIL si è attestato all’1,1%, un valore stazionario rispetto al 2024. Questi valori sono nettamente inferiori alla media europea del campione analizzato, che si attesta, invece, al 2,5%, ovvero una percentuale più che doppia rispetto a quella italiana.
I principali indicatori tecnici
Vita
Nel 2025 la raccolta premi netta in Italia è risultata positiva all’11,4%, con una netta inversione di tendenza rispetto al minimo valore negativo osservato nel 2023 (-22,9%). La media dell’intero campione risulta anch’essa in miglioramento ed è pari al 19,3%. I valori più elevati si riscontrano in Belgio, Danimarca, Francia, Germania, Spagna e soprattutto in Svezia e Irlanda L’expense ratio del settore vita rapporta le spese di gestione ai premi contabilizzati e risulta pari al 4,1%, in contrazione rispetto all’anno precedente. Questi dati appaiono inferiori rispetto alla media dei paesi analizzati, ma è assai importante rilevare la tipologia dei contratti, poiché le polizze di tipo pensionistico, che hanno grandissima diffusione nei Paesi Bassi ma anche in Germania, Belgio e Irlanda, sono gravate da costi di acquisizione molto superiori. L’Italia, come è noto, detiene la stragrande maggioranza dei premi nel ramo I e nel ramo III, che per loro natura sono rami eminentemente finanziari.
Danni
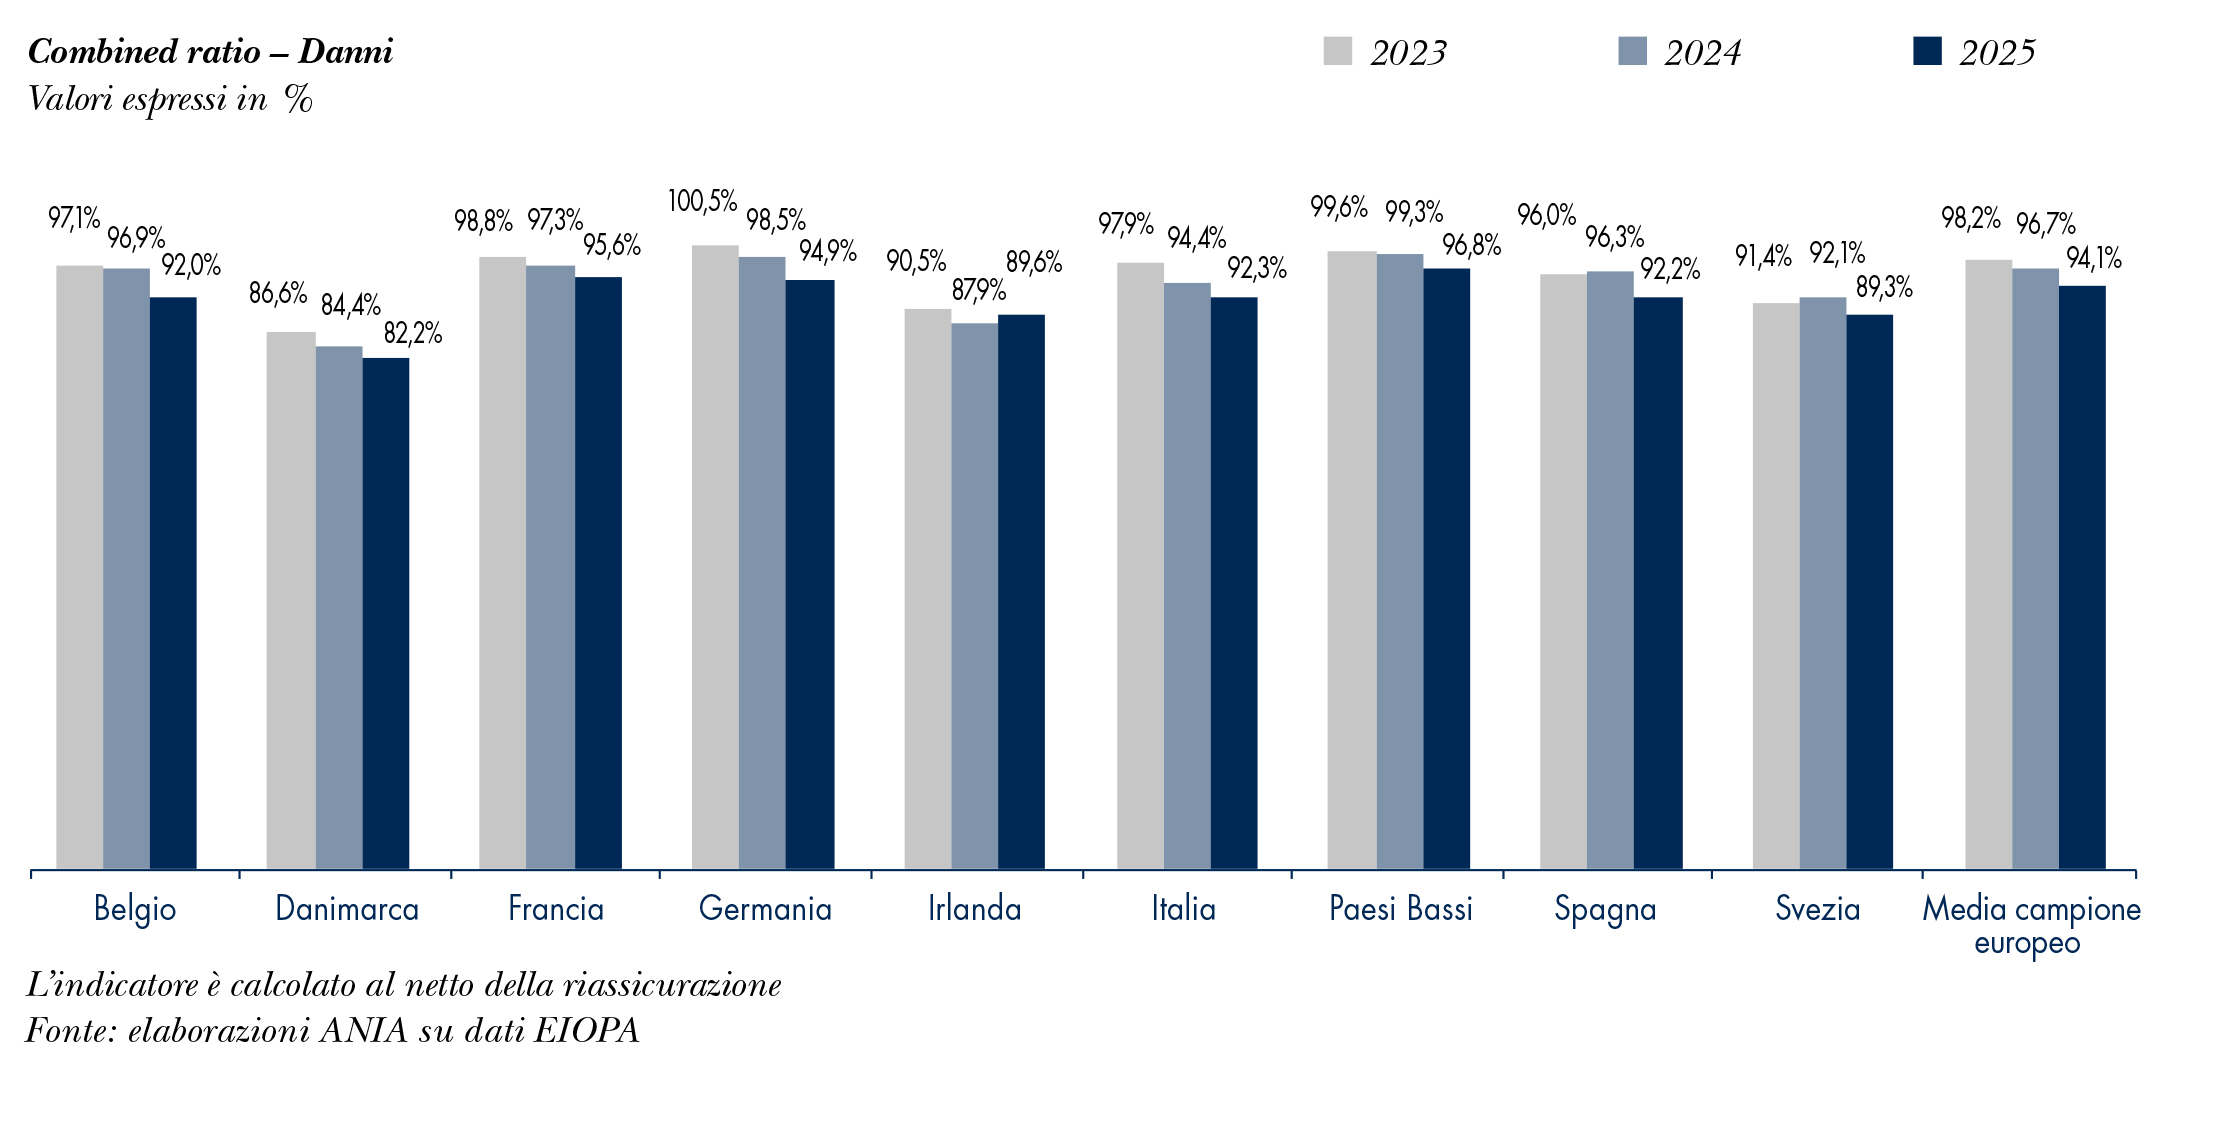
Il rapporto tra l’ammontare dei sinistri e quello dei premi è definito loss ratio e nel nostro Paese è risultato pari, nel 2025, al 55,2%. Si tratta di una percentuale davvero eccezionale che pone l’Italia ai primissimi posti nel ranking europeo. L’expense ratio del settore danni, definibile come il rapporto tra le spese sostenute per la gestione dei contratti e il volume dei premi contabilizzati, risulta in Italia piuttosto stabile nel triennio e pari al 37% nel 2025. Una percentuale invero molto elevata rispetto ai valori europei. Ciò probabilmente deriva dal fatto che vengono erogate provvigioni superiori sui rami con andamenti tecnici molto positivi rispetto a quanto avviene in altri paesi. Sommando il valore del loss ratio al valore dell’expense ratio si ottiene il combined ratio che per l’Italia nel 2025 è risultato pari al 92,3% e, pertanto, inferiore rispetto alla media del campione europeo, che è risultata pari al 94,1%. Nel confronto internazionale emerge un diffuso miglioramento dell’indicatore in Belgio, in Spagna e in Germania. Riduzioni si osservano anche in Francia, Paesi Bassi, Danimarca e in Svezia.
La redditività delle imprese
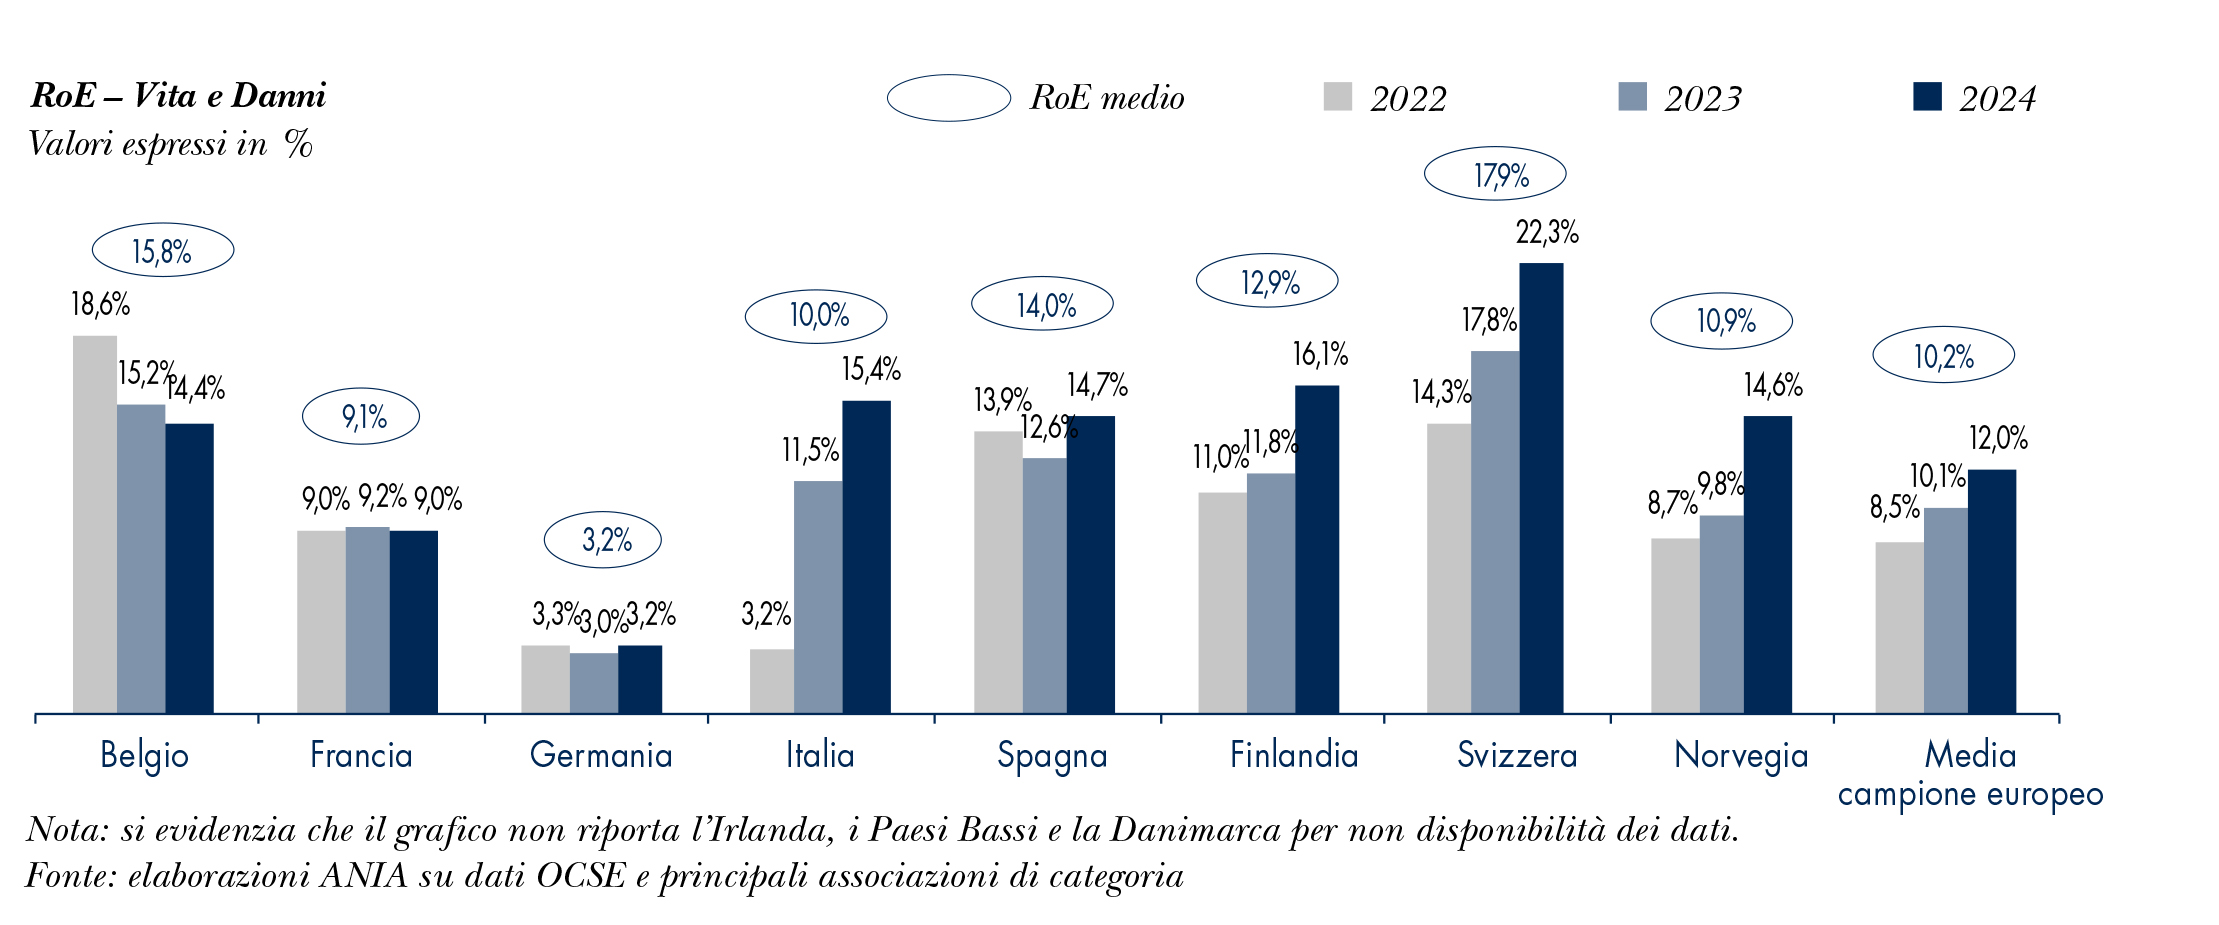
Per misurare la redditività delle imprese il parametro adottato è il cosiddetto Return on Equity (RoE), ottenuto rapportando il risultato dell’esercizio al patrimonio netto. È un indice che consente di esprimere un giudizio complessivo sull’andamento economico di un settore o di un’impresa. Il RoE può essere, quindi, definito come la capacità che ha il patrimonio gestito per una determinata attività nel generare dei profitti (o delle perdite). Una comparazione a livello europeo per il settore assicurativo consente, quindi, di identificare i paesi che meglio remunerano il capitale degli investitori e che, quindi, risultano aver ottenuto i risultati economici migliori. La comparazione dell’indicatore è stata fatta, in questa ricerca, utilizzando i dati OCSE e, ove non disponibili, quelli delle associazioni di categoria dei principali paesi europei. I dati alla base di questa comparazione, pur essendo riferiti a un perimetro leggermente diverso da quello utilizzato per l’analisi riportata per l’Italia, producono per il nostro Paese valori del RoE pressoché sovrapponibili. Per valutare correttamente la redditività assicurativa è preferibile considerare un orizzonte pluriennale, ad esempio il valore medio del triennio 2022-2024, piuttosto che il dato di un singolo esercizio, che può risentire maggiormente di fattori congiunturali, quali l’oscillazione dei mercati finanziari o altri eventi straordinari. Considerando il valore medio del triennio preso in esame, l’Italia ha registrato un RoE medio del 10%, sostanzialmente in linea con la media del campione europeo. Tale risultato è particolarmente significativo se si considera il deciso miglioramento registrato nel periodo con il RoE, che è passato dal 3,2% del 2022 al 15,4% del 2024. Tra i paesi analizzati, soltanto la Germania evidenzia una redditività strutturalmente più contenuta. Buoni come detto anche i valori registrati dall’Italia e molto elevati quelli relativi a Belgio e Svizzera.
La solvibilità
Il Solvency ratio medio delle compagnie analizzate era pari, al 31 dicembre 2025, a 2,55, in lieve aumento rispetto alla fine del 2024. Quanto ai singoli paesi, le compagnie italiane hanno registrato un Solvency ratio pari a 2,74, superando così la media di tutti i paesi analizzati, che si attesta a 2,55. L’unico paese che esprime un valore significativamente superiore alla media è la Germania (3,05). Altri paesi, invece, come l’Irlanda e la Svezia, mostrano valori inferiori (1,8 circa). Per concludere possiamo asserire che il 2025 è stato indubbiamente un esercizio molto positivo per la media di tutte le compagnie operanti nella Europa unita. È stata migliorata la già buona reddittività del 2024 e vi è stato un ulteriore consolidamento del grado di solvibilità delle imprese. Di questo complessivo andamento hanno beneficiato, particolarmente, le compagnie quotate in Borsa che, nel loro complesso, hanno realizzato performance di tutto rispetto.
© Riproduzione riservata